০৯:৩৩ অপরাহ্ন, বৃহস্পতিবার, ০৫ নভেম্বর ২০২৬

আয়ের বড় অংশ ঋণের কিস্তিতে, ঋণচক্রে আটকা গ্রামের দরিদ্ররা

The gallery was not found!

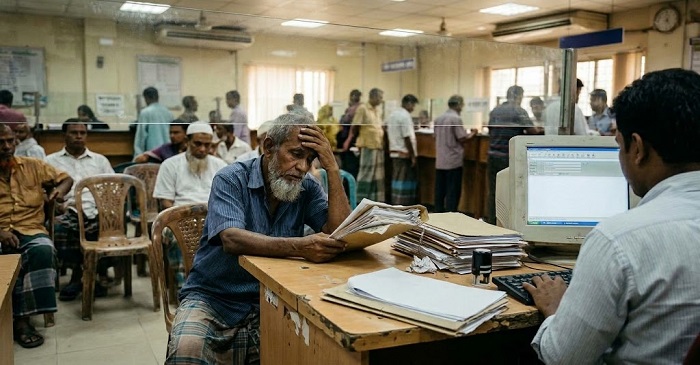
গ্রামীণ দরিদ্র পরিবারগুলোর ওপর ঋণের বোঝা ক্রমেই বাড়ছে। বিশেষ করে অতিদরিদ্র পরিবারগুলোর বড় অংশ আয়ের উল্লেখযোগ্য অংশ ব্যয় করছে ঋণের কিস্তি পরিশোধে।

বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় দেখা গেছে, অতিদরিদ্র পরিবারের ৭৯ শতাংশ তাদের আয়ের ৪০ শতাংশের বেশি ব্যয় করে বিভিন্ন ক্ষুদ্রঋণ সংস্থা ও স্থানীয় মহাজনদের ঋণের কিস্তি পরিশোধে। ২০১০ সালে এ হার ছিল ৪৯ শতাংশ।

দ্য স্ট্রাকচারাল ট্রান্সফরমেশন অব বাংলাদেশ’স রুরাল ক্রেডিট মার্কেট সিন্স ২০০০: এভিডেন্স ফ্রম ন্যাশনালি রিপ্রেজেন্টেটিভ সার্ভেজ শীর্ষক গবেষণায় এসব তথ্য উঠে এসেছে।

গবেষণায় দেখা গেছে, সামগ্রিকভাবে ঋণগ্রহীতাদের মধ্যে যারা আয়ের ৪০ শতাংশের বেশি অর্থ ঋণের কিস্তি পরিশোধে ব্যয় করেন, তাদের হার ২০১০ সালের ২২ শতাংশ থেকে বেড়ে বর্তমানে ৪১ শতাংশে দাঁড়িয়েছে।

একই সময়ে দুই বা তার বেশি ঋণ নেওয়া পরিবারের হার ২৭ শতাংশ থেকে বেড়ে ৩৩ শতাংশ হয়েছে। অর্থাৎ, একাধিক ঋণের ওপর নির্ভরশীল পরিবারের সংখ্যা বাড়ছে। তবে ঋণের বোঝা বৃদ্ধির নির্দিষ্ট কারণগুলো এই গবেষণায় খতিয়ে দেখা হয়নি।

কাজী ইকবাল বলেন, দরিদ্র মানুষ ক্রমেই ঋণের জালে আটকা পড়ছে এবং একটি অন্তহীন ঋণচক্রের মধ্যে পড়ে যাচ্ছে।

গবেষণা অনুযায়ী, গ্রামীণ এলাকায় বর্তমানে প্রতি চারটি ঋণের তিনটি আসে এনজিও ও ক্ষুদ্রঋণ সংস্থাগুলোর কাছ থেকে। ফলে গ্রামীণ ঋণবাজারে এসব প্রতিষ্ঠানের প্রভাব ব্যাপকভাবে বেড়েছে।

ঋণ পাওয়ার সুযোগ বাড়লেও দরিদ্র পরিবারের ঋণের বোঝা কমছে না। গত এক দশকে ঋণদাতার সংখ্যা বাড়লেও সুদের হারে উল্লেখযোগ্য পরিবর্তন হয়নি।

ক্ষুদ্রঋণ সংস্থাগুলো কাগজে-কলমে ১৫ শতাংশ সুদের কথা বললেও বাস্তবে এসব ঋণের কার্যকর সুদের হার দাঁড়ায় ২৭ শতাংশ। অন্যদিকে ব্যাংকঋণের সুদের হার প্রায় ১০ শতাংশ। স্থানীয় মহাজনদের কাছ থেকে ঋণ নিলে সুদের হার ৫০ থেকে ৬০ শতাংশ পর্যন্ত হতে পারে।

কাজী ইকবালের মতে, ঋণদাতাদের মধ্যে প্রতিযোগিতা বাড়লেও ক্ষুদ্রঋণের প্রকৃত সুদের হার কমেনি। তিনি বলেন, বর্তমান উচ্চ সুদের হারেও ঋণের ব্যাপক চাহিদা থাকায় সুদ কমছে না।

ঋণের খরচ কমাতে মাইক্রোক্রেডিট রেগুলেটরি অথরিটিকে (এমআরএ) আরও কঠোর ও কার্যকর ভূমিকা নেওয়ার পরামর্শ দেন তিনি। তাঁর মতে, বড় ও জাতীয় পর্যায়ের এনজিওগুলো চাইলে সুদের হার কমিয়ে আনতে পারে।

বিআইডিএসের গবেষণায় দেখা গেছে, গ্রামীণ ঋণের যে অংশ কৃষিতে ব্যয় হতো, তা ২৫ শতাংশ থেকে কমে ১৬ শতাংশে নেমেছে। গবেষকদের মতে, এই পরিবর্তন বাংলাদেশের অর্থনীতির কাঠামোগত রূপান্তরের একটি লক্ষণ।

কৃষিঋণের অর্থ সাধারণত সার, বীজ ও গবাদিপশু কেনা এবং জমি ভাড়ার খরচ মেটাতে ব্যবহার করা হয়। আধুনিক কৃষিযন্ত্র কেনার ক্ষেত্রে এই ঋণের ব্যবহার তুলনামূলকভাবে কম।

কৃষিযন্ত্র কেনার পাশাপাশি সেগুলোর মেরামতও মালিকদের জন্য বড় আর্থিক চাপ তৈরি করছে। গবেষণায় দেখা গেছে, হারভেস্টর মালিকদের এক-তৃতীয়াংশ মেরামতের খরচ মেটাতে ঋণ নেন। তাঁদের বড় অংশ অর্থের জন্য আত্মীয়স্বজন বা স্থানীয় মহাজনদের ওপর নির্ভর করেন।

উদ্বেগের বিষয় হলো, মেরামতের জন্য নেওয়া এসব ঋণের প্রায় অর্ধেকই পরিশোধ করা সম্ভব হয় না।

এ ছাড়া হারভেস্টর মালিকদের আয়ের প্রায় ৬৪ শতাংশ আসে এপ্রিল থেকে জুন মাসের মধ্যে। ফলে বছরের বাকি নয় মাস তাঁদের অনেককেই তীব্র অর্থসংকটের মধ্য দিয়ে চলতে হয়।

কৃষিযন্ত্রের মালিকদের অর্থায়নসংকট কাটাতে গবেষকেরা ‘মেশিনারি-ব্যাকড লোন’ বা কৃষিযন্ত্রকে জামানত হিসেবে বিবেচনা করে ঋণ দেওয়ার ব্যবস্থা চালুর পরামর্শ দিয়েছেন।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর

আন্তর্জাতিক বিচার আদালতে মিয়ানমারের বিরুদ্ধে রোহিঙ্গা গণহত্যা মামলার রায় ১৯ নভেম্বর

Business Times24

আয়ের বড় অংশ ঋণের কিস্তিতে, ঋণচক্রে আটকা গ্রামের দরিদ্ররা

Update Time : ১০:২১:৪৮ পূর্বাহ্ন, শনিবার, ১৭ অক্টোবর ২০২৬

গ্রামীণ দরিদ্র পরিবারগুলোর ওপর ঋণের বোঝা ক্রমেই বাড়ছে। বিশেষ করে অতিদরিদ্র পরিবারগুলোর বড় অংশ আয়ের উল্লেখযোগ্য অংশ ব্যয় করছে ঋণের কিস্তি পরিশোধে।

বাংলাদেশ উন্নয়ন গবেষণা প্রতিষ্ঠানের (বিআইডিএস) এক গবেষণায় দেখা গেছে, অতিদরিদ্র পরিবারের ৭৯ শতাংশ তাদের আয়ের ৪০ শতাংশের বেশি ব্যয় করে বিভিন্ন ক্ষুদ্রঋণ সংস্থা ও স্থানীয় মহাজনদের ঋণের কিস্তি পরিশোধে। ২০১০ সালে এ হার ছিল ৪৯ শতাংশ।

দ্য স্ট্রাকচারাল ট্রান্সফরমেশন অব বাংলাদেশ’স রুরাল ক্রেডিট মার্কেট সিন্স ২০০০: এভিডেন্স ফ্রম ন্যাশনালি রিপ্রেজেন্টেটিভ সার্ভেজ শীর্ষক গবেষণায় এসব তথ্য উঠে এসেছে।

গবেষণায় দেখা গেছে, সামগ্রিকভাবে ঋণগ্রহীতাদের মধ্যে যারা আয়ের ৪০ শতাংশের বেশি অর্থ ঋণের কিস্তি পরিশোধে ব্যয় করেন, তাদের হার ২০১০ সালের ২২ শতাংশ থেকে বেড়ে বর্তমানে ৪১ শতাংশে দাঁড়িয়েছে।

একই সময়ে দুই বা তার বেশি ঋণ নেওয়া পরিবারের হার ২৭ শতাংশ থেকে বেড়ে ৩৩ শতাংশ হয়েছে। অর্থাৎ, একাধিক ঋণের ওপর নির্ভরশীল পরিবারের সংখ্যা বাড়ছে। তবে ঋণের বোঝা বৃদ্ধির নির্দিষ্ট কারণগুলো এই গবেষণায় খতিয়ে দেখা হয়নি।

কাজী ইকবাল বলেন, দরিদ্র মানুষ ক্রমেই ঋণের জালে আটকা পড়ছে এবং একটি অন্তহীন ঋণচক্রের মধ্যে পড়ে যাচ্ছে।

গবেষণা অনুযায়ী, গ্রামীণ এলাকায় বর্তমানে প্রতি চারটি ঋণের তিনটি আসে এনজিও ও ক্ষুদ্রঋণ সংস্থাগুলোর কাছ থেকে। ফলে গ্রামীণ ঋণবাজারে এসব প্রতিষ্ঠানের প্রভাব ব্যাপকভাবে বেড়েছে।

ঋণ পাওয়ার সুযোগ বাড়লেও দরিদ্র পরিবারের ঋণের বোঝা কমছে না। গত এক দশকে ঋণদাতার সংখ্যা বাড়লেও সুদের হারে উল্লেখযোগ্য পরিবর্তন হয়নি।

ক্ষুদ্রঋণ সংস্থাগুলো কাগজে-কলমে ১৫ শতাংশ সুদের কথা বললেও বাস্তবে এসব ঋণের কার্যকর সুদের হার দাঁড়ায় ২৭ শতাংশ। অন্যদিকে ব্যাংকঋণের সুদের হার প্রায় ১০ শতাংশ। স্থানীয় মহাজনদের কাছ থেকে ঋণ নিলে সুদের হার ৫০ থেকে ৬০ শতাংশ পর্যন্ত হতে পারে।

কাজী ইকবালের মতে, ঋণদাতাদের মধ্যে প্রতিযোগিতা বাড়লেও ক্ষুদ্রঋণের প্রকৃত সুদের হার কমেনি। তিনি বলেন, বর্তমান উচ্চ সুদের হারেও ঋণের ব্যাপক চাহিদা থাকায় সুদ কমছে না।

ঋণের খরচ কমাতে মাইক্রোক্রেডিট রেগুলেটরি অথরিটিকে (এমআরএ) আরও কঠোর ও কার্যকর ভূমিকা নেওয়ার পরামর্শ দেন তিনি। তাঁর মতে, বড় ও জাতীয় পর্যায়ের এনজিওগুলো চাইলে সুদের হার কমিয়ে আনতে পারে।

বিআইডিএসের গবেষণায় দেখা গেছে, গ্রামীণ ঋণের যে অংশ কৃষিতে ব্যয় হতো, তা ২৫ শতাংশ থেকে কমে ১৬ শতাংশে নেমেছে। গবেষকদের মতে, এই পরিবর্তন বাংলাদেশের অর্থনীতির কাঠামোগত রূপান্তরের একটি লক্ষণ।

কৃষিঋণের অর্থ সাধারণত সার, বীজ ও গবাদিপশু কেনা এবং জমি ভাড়ার খরচ মেটাতে ব্যবহার করা হয়। আধুনিক কৃষিযন্ত্র কেনার ক্ষেত্রে এই ঋণের ব্যবহার তুলনামূলকভাবে কম।

কৃষিযন্ত্র কেনার পাশাপাশি সেগুলোর মেরামতও মালিকদের জন্য বড় আর্থিক চাপ তৈরি করছে। গবেষণায় দেখা গেছে, হারভেস্টর মালিকদের এক-তৃতীয়াংশ মেরামতের খরচ মেটাতে ঋণ নেন। তাঁদের বড় অংশ অর্থের জন্য আত্মীয়স্বজন বা স্থানীয় মহাজনদের ওপর নির্ভর করেন।

উদ্বেগের বিষয় হলো, মেরামতের জন্য নেওয়া এসব ঋণের প্রায় অর্ধেকই পরিশোধ করা সম্ভব হয় না।

এ ছাড়া হারভেস্টর মালিকদের আয়ের প্রায় ৬৪ শতাংশ আসে এপ্রিল থেকে জুন মাসের মধ্যে। ফলে বছরের বাকি নয় মাস তাঁদের অনেককেই তীব্র অর্থসংকটের মধ্য দিয়ে চলতে হয়।

কৃষিযন্ত্রের মালিকদের অর্থায়নসংকট কাটাতে গবেষকেরা ‘মেশিনারি-ব্যাকড লোন’ বা কৃষিযন্ত্রকে জামানত হিসেবে বিবেচনা করে ঋণ দেওয়ার ব্যবস্থা চালুর পরামর্শ দিয়েছেন।