১২:৫০ অপরাহ্ন, মঙ্গলবার, ০৩ নভেম্বর ২০২৬

আমানত ও ডিজিটাল ব্যাংকিংয়ে অগ্রগতি, নতুন সেবায় এনআরবি ব্যাংক

The gallery was not found!

বাংলাদেশের ব্যাংকিং খাতে প্রতিযোগিতা, গ্রাহকের আস্থা ধরে রাখা এবং প্রযুক্তিনির্ভর সেবা সম্প্রসারণের চ্যালেঞ্জের মধ্যে ব্যবসা সম্প্রসারণে নতুন উদ্যোগ নিয়েছে এনআরবি ব্যাংক পিএলসি।

আমানত সংগ্রহে প্রবৃদ্ধি, ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অর্থায়ন, আন্তর্জাতিক পেমেন্ট নেটওয়ার্কে যুক্ত হওয়া এবং ডিজিটাল ব্যাংকিং সেবায় নতুন পণ্য চালুর মাধ্যমে নিজেদের অবস্থান শক্তিশালী করার চেষ্টা করছে ব্যাংকটি।

বিশেষ করে ২০২৬ সালে আমানত বৃদ্ধির পাশাপাশি ভিসা ও মাস্টারকার্ডের সঙ্গে অংশীদারত্ব, বেতন পরিশোধে বিমাসুবিধাযুক্ত কার্ড এবং সিএমএসএমই খাতে অর্থায়নের উদ্যোগ ব্যাংকটির কার্যক্রমে নতুন মাত্রা যোগ করেছে।

আমানত সংগ্রহে উল্লেখযোগ্য প্রবৃদ্ধি

চলতি বছরের প্রথম ছয় মাসে এনআরবি ব্যাংকের অন্যতম উল্লেখযোগ্য সাফল্য আমানত সংগ্রহে প্রবৃদ্ধি। ২০২৫ সালের ডিসেম্বর শেষে ব্যাংকটির আমানতের পরিমাণ ছিল ৮ হাজার ৮০৭ কোটি টাকা। ২০২৬ সালের জুন শেষে তা বেড়ে দাঁড়ায় ১০ হাজার ৪৪২ কোটি টাকায়। অর্থাৎ ছয় মাসে আমানত বেড়েছে ১ হাজার ৬৩৫ কোটি টাকা। প্রবৃদ্ধির হার প্রায় ১৮ দশমিক ৬ শতাংশ।

দেশের চতুর্থ প্রজন্মের নয়টি ব্যাংকের মধ্যে প্রথমার্ধে আমানত বৃদ্ধির পরিমাণে এনআরবি ব্যাংক শীর্ষে ছিল বলে ডেইলি সানের এক প্রতিবেদনে উল্লেখ করা হয়েছে। ব্যাংক খাতে নানা চ্যালেঞ্জের মধ্যেও আমানতের এই বৃদ্ধি গ্রাহকভিত্তি সম্প্রসারণের একটি গুরুত্বপূর্ণ ইঙ্গিত।

আয় ও আর্থিক সূচকে উন্নতির ইঙ্গিত

ব্যাংকটির ২০২৬ সালের তৃতীয় প্রান্তিকের অনিরীক্ষিত আর্থিক তথ্যে শেয়ারপ্রতি আয় বা ইপিএসে ইতিবাচক পরিবর্তন দেখা গেছে। ঢাকা স্টক এক্সচেঞ্জে প্রকাশিত তথ্যানুযায়ী, জুলাই-সেপ্টেম্বর প্রান্তিকে সমন্বিত ইপিএস দাঁড়িয়েছে ২ পয়সা, যা আগের বছরের একই সময়ে ঋণাত্মক ৭৮ পয়সা ছিল। জানুয়ারি-সেপ্টেম্বর নয় মাসে সমন্বিত ইপিএস দাঁড়িয়েছে ১৫ পয়সা, আগের বছরের একই সময়ে যা ছিল ঋণাত্মক ২ টাকা ১ পয়সা।

এটি আয়-ব্যয়ের ভারসাম্য ও মুনাফার ধারায় পরিবর্তনের ইঙ্গিত দিলেও শুধু ইপিএস দিয়ে ব্যাংকের সামগ্রিক আর্থিক সক্ষমতা বিচার করা যায় না। খেলাপি ঋণ, প্রভিশন, মূলধন পর্যাপ্ততা ও নগদ প্রবাহের অবস্থাও বিবেচনায় নিতে হবে।

ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অর্থায়নে নতুন উদ্যোগ

দেশের কুটির, ক্ষুদ্র, ছোট ও মাঝারি শিল্পের (সিএমএসএমই) উদ্যোক্তাদের জন্য অর্থায়ন বাড়াতে বাংলাদেশ ব্যাংকের ৫ হাজার কোটি টাকার ওয়ার্কিং ক্যাপিটাল পুনঃঅর্থায়ন তহবিলে যুক্ত হয়েছে এনআরবি ব্যাংক। এ কর্মসূচির আওতায় যোগ্য উদ্যোক্তারা ৯ শতাংশ সুদে চলতি মূলধন ঋণ বা বিনিয়োগ সুবিধা পাবেন।

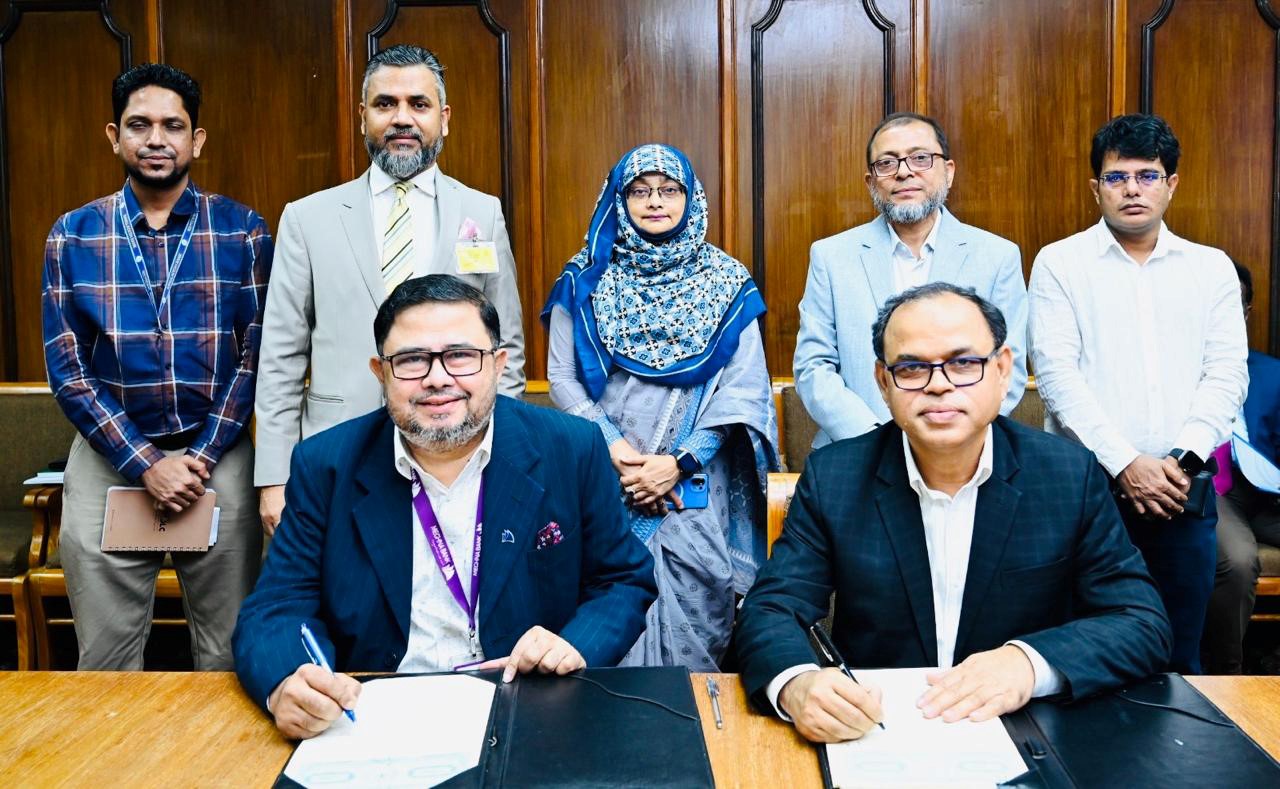
এ লক্ষ্যে গত ৮ সেপ্টেম্বর বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তি করে ব্যাংকটি। মূলত প্রয়োজনীয় চলতি মূলধনের অভাবে যেসব প্রতিষ্ঠান উৎপাদন ও ব্যবসায়িক কার্যক্রম পূর্ণ সক্ষমতায় পরিচালনা করতে পারছে না, তাদের সহায়তা করাই এ তহবিলের উদ্দেশ্য। এর মাধ্যমে উদ্যোক্তাদের ব্যবসা সম্প্রসারণ, উৎপাদন সক্ষমতা বৃদ্ধি এবং নতুন কর্মসংস্থান সৃষ্টির সুযোগ তৈরি হতে পারে।

এ ছাড়া ঢাকার দিলকুশায় ১৮ ফেব্রুয়ারি এসএমই হাব (ঢাকা সাউথ) চালু করেছে এনআরবি ব্যাংক। এর মাধ্যমে সিএমএসএমই উদ্যোক্তাদের জন্য বিশেষায়িত ব্যাংকিং সেবা, ঋণ পরামর্শ এবং অর্থায়ন কার্যক্রম আরও সহজলভ্য করার উদ্যোগ নেওয়া হয়েছে।

মাস্টারকার্ডের প্রিন্সিপাল সদস্যপদ

আন্তর্জাতিক পেমেন্ট সেবায় সক্ষমতা বাড়ানোর ক্ষেত্রে গেল মার্চে গুরুত্বপূর্ণ অগ্রগতি অর্জন করে এনআরবি ব্যাংক। আন্তর্জাতিক পেমেন্ট প্রযুক্তি প্রতিষ্ঠান মাস্টারকার্ডের প্রিন্সিপাল সদস্যপদের লাইসেন্স পেয়েছে ব্যাংকটি।

এ সদস্যপদের ফলে ব্যাংকটি বাংলাদেশে মাস্টারকার্ড ক্রেডিট কার্ড, ডেবিট কার্ড, প্রিপেইড কার্ড এবং এসএমই কার্ড ইস্যু করার সক্ষমতা অর্জন করেছে। একই সঙ্গে এটিএম, পয়েন্ট অব সেলস (পিওএস) এবং ই-কমার্স প্ল্যাটফর্মে দেশীয় ও আন্তর্জাতিক লেনদেনের সুযোগ সম্প্রসারিত হয়েছে। গ্রাহকদের জন্য আন্তর্জাতিক পেমেন্ট নেটওয়ার্কের সুবিধা বাড়ানোর পাশাপাশি কার্ড ব্যবসায় নতুন সম্ভাবনা তৈরি হয়েছে।

বেতন পরিশোধে বিমাসুবিধাযুক্ত ভিসা কার্ড

ডিজিটাল ব্যাংকিং সেবায় নতুনত্ব আনতে ভিসার সঙ্গে অংশীদারত্বে দেশের প্রথম বিমাসুবিধাযুক্ত ভিসা প্রিপেইড পে-রোল কার্ড চালু করেছে এনআরবি ব্যাংক।

এ কার্ডের মাধ্যমে বিভিন্ন প্রতিষ্ঠান কর্মীদের বেতন সরাসরি প্রিপেইড কার্ডে পাঠাতে পারবে। কর্মীরা এটিএম থেকে টাকা উত্তোলন, কেনাকাটা, অনলাইন লেনদেন এবং বিল পরিশোধ করতে পারবেন। একই সঙ্গে কার্ডে যুক্ত বিমাসুবিধাও পাবেন।

বিশেষ করে তৈরি পোশাক, উৎপাদন, খুচরা বিক্রয় ও সেবা খাতের বড় কর্মীসংখ্যার প্রতিষ্ঠানগুলো এ সেবার মাধ্যমে উপকৃত হতে পারে। নগদে বেতন বিতরণের পরিবর্তে ডিজিটাল পদ্ধতি চালু হলে প্রতিষ্ঠানের প্রশাসনিক জটিলতা কমার পাশাপাশি আর্থিক লেনদেনে স্বচ্ছতা বাড়ানোর সুযোগ তৈরি হবে।

বিমাসুরক্ষায় মেটলাইফের সঙ্গে দীর্ঘমেয়াদি অংশীদারত্ব

গ্রাহকদের আর্থিক সুরক্ষা নিশ্চিত করতে মেটলাইফ বাংলাদেশের সঙ্গে ক্রেডিট কার্ডসংক্রান্ত বিমা অংশীদারত্ব টানা অষ্টম বছরের জন্য নবায়ন করেছে এনআরবি ব্যাংক।

এ চুক্তির আওতায় যোগ্য ক্রেডিট কার্ডধারীরা মৃত্যু বা স্থায়ী অক্ষমতার ক্ষেত্রে কার্ডের বকেয়া অর্থ পরিশোধের জন্য বিমাসুরক্ষা পাবেন। পাশাপাশি হাসপাতালে ভর্তি হলে নির্ধারিত শর্ত অনুযায়ী ইন-হাসপাতাল ক্যাশ বেনিফিট পাওয়ার সুবিধাও রয়েছে।

ব্যাংকিং সেবার সঙ্গে বিমাসুরক্ষা যুক্ত করার এ উদ্যোগ গ্রাহকদের জন্য বাড়তি আর্থিক নিরাপত্তা তৈরিতে ভূমিকা রাখতে পারে।

ব্যক্তিগত ব্যাংকিংয়ে গাড়ি ঋণের সুবিধা

ব্যক্তিগত ব্যাংকিং সেবা সম্প্রসারণেও গুরুত্ব দিচ্ছে ব্যাংকটি। আপনার দেওয়া বিজ্ঞাপনে এনআরবি ব্যাংকের অটো লোনের আওতায় সর্বোচ্চ ৮০ লাখ টাকা ঋণ এবং সর্বোচ্চ ছয় বছর মেয়াদে পরিশোধের সুবিধার কথা তুলে ধরা হয়েছে। পাশাপাশি ২৪ ঘণ্টার কল সেন্টার ১৬৫৬৮-এর মাধ্যমে গ্রাহকসেবার বিষয়টিও প্রচার করা হয়েছে।

এ ধরনের ঋণসেবা ব্যক্তিগত পরিবহন খাতে অর্থায়নের সুযোগ বাড়াতে পারে। তবে বাংলাদেশ ব্যাংকের ২০২৬ সালের ২৫ জুনের নির্দেশনা অনুযায়ী, ৮০ লাখ টাকা পর্যন্ত অটো ঋণের বিশেষ সীমা বৈদ্যুতিক, হাইব্রিড ও দেশে উৎপাদিত গাড়ির ক্ষেত্রে প্রযোজ্য। তাই ঋণের প্রকৃত সীমা, যোগ্যতা ও শর্ত গাড়ির ধরন এবং ব্যাংকের নীতিমালার ওপর নির্ভর করবে।

সামনে যে চ্যালেঞ্জগুলো গুরুত্বপূর্ণ

এনআরবি ব্যাংকের সাম্প্রতিক অগ্রগতির পাশাপাশি ব্যাংকটির জন্য কয়েকটি বিষয় গুরুত্বপূর্ণ হয়ে উঠেছে। আমানত বাড়ার ধারাবাহিকতা ধরে রাখা, ঋণের মান উন্নত করা, খেলাপি ঋণ নিয়ন্ত্রণ এবং আমানতের বিপরীতে ঋণ বিতরণে ভারসাম্য বজায় রাখা এর মধ্যে অন্যতম।

শুধু নতুন পণ্য চালু বা আমানত সংগ্রহ বাড়ানোই দীর্ঘমেয়াদি সাফল্যের নিশ্চয়তা নয়। ঋণ আদায়, পরিচালন ব্যয় নিয়ন্ত্রণ, পর্যাপ্ত মূলধন সংরক্ষণ এবং ঝুঁকি ব্যবস্থাপনার সক্ষমতাও বাড়াতে হবে। ২০২৬ সালের প্রথম নয় মাসে শেয়ারপ্রতি আয় ইতিবাচক ধারায় ফিরলেও ব্যাংকটির ২০২৫ সালের জন্য কোনো লভ্যাংশ ঘোষণা না করার তথ্যও বিবেচনায় রাখা প্রয়োজন।

সব মিলিয়ে, ২০২৬ সালে এনআরবি ব্যাংকের আমানত প্রবৃদ্ধি, আন্তর্জাতিক কার্ড নেটওয়ার্কে যুক্ত হওয়া, ক্ষুদ্র উদ্যোক্তাদের জন্য বিশেষ অর্থায়ন এবং বিমাসুবিধাযুক্ত ডিজিটাল সেবা চালু করার উদ্যোগ ব্যাংকটির ব্যবসায়িক কার্যক্রমে নতুন সম্ভাবনা তৈরি করেছে। এখন এসব উদ্যোগের সুফল কতটা টেকসই আর্থিক প্রবৃদ্ধি, উন্নত ঋণমান এবং গ্রাহকসেবার মানোন্নয়নে রূপ নেয়, সেটিই হবে ব্যাংকটির পরবর্তী সাফল্যের প্রধান মাপকাঠি।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর

জনতা ইন্স্যুরেন্সের আর্থিক অগ্রযাত্রা, নয় মাসে আয় বেড়ে ১.৩৬ টাকা

Business Times24

আমানত ও ডিজিটাল ব্যাংকিংয়ে অগ্রগতি, নতুন সেবায় এনআরবি ব্যাংক

Update Time : ১১:৪১:৫৬ অপরাহ্ন, রবিবার, ১ নভেম্বর ২০২৬

বাংলাদেশের ব্যাংকিং খাতে প্রতিযোগিতা, গ্রাহকের আস্থা ধরে রাখা এবং প্রযুক্তিনির্ভর সেবা সম্প্রসারণের চ্যালেঞ্জের মধ্যে ব্যবসা সম্প্রসারণে নতুন উদ্যোগ নিয়েছে এনআরবি ব্যাংক পিএলসি।

আমানত সংগ্রহে প্রবৃদ্ধি, ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অর্থায়ন, আন্তর্জাতিক পেমেন্ট নেটওয়ার্কে যুক্ত হওয়া এবং ডিজিটাল ব্যাংকিং সেবায় নতুন পণ্য চালুর মাধ্যমে নিজেদের অবস্থান শক্তিশালী করার চেষ্টা করছে ব্যাংকটি।

বিশেষ করে ২০২৬ সালে আমানত বৃদ্ধির পাশাপাশি ভিসা ও মাস্টারকার্ডের সঙ্গে অংশীদারত্ব, বেতন পরিশোধে বিমাসুবিধাযুক্ত কার্ড এবং সিএমএসএমই খাতে অর্থায়নের উদ্যোগ ব্যাংকটির কার্যক্রমে নতুন মাত্রা যোগ করেছে।

আমানত সংগ্রহে উল্লেখযোগ্য প্রবৃদ্ধি

চলতি বছরের প্রথম ছয় মাসে এনআরবি ব্যাংকের অন্যতম উল্লেখযোগ্য সাফল্য আমানত সংগ্রহে প্রবৃদ্ধি। ২০২৫ সালের ডিসেম্বর শেষে ব্যাংকটির আমানতের পরিমাণ ছিল ৮ হাজার ৮০৭ কোটি টাকা। ২০২৬ সালের জুন শেষে তা বেড়ে দাঁড়ায় ১০ হাজার ৪৪২ কোটি টাকায়। অর্থাৎ ছয় মাসে আমানত বেড়েছে ১ হাজার ৬৩৫ কোটি টাকা। প্রবৃদ্ধির হার প্রায় ১৮ দশমিক ৬ শতাংশ।

দেশের চতুর্থ প্রজন্মের নয়টি ব্যাংকের মধ্যে প্রথমার্ধে আমানত বৃদ্ধির পরিমাণে এনআরবি ব্যাংক শীর্ষে ছিল বলে ডেইলি সানের এক প্রতিবেদনে উল্লেখ করা হয়েছে। ব্যাংক খাতে নানা চ্যালেঞ্জের মধ্যেও আমানতের এই বৃদ্ধি গ্রাহকভিত্তি সম্প্রসারণের একটি গুরুত্বপূর্ণ ইঙ্গিত।

আয় ও আর্থিক সূচকে উন্নতির ইঙ্গিত

ব্যাংকটির ২০২৬ সালের তৃতীয় প্রান্তিকের অনিরীক্ষিত আর্থিক তথ্যে শেয়ারপ্রতি আয় বা ইপিএসে ইতিবাচক পরিবর্তন দেখা গেছে। ঢাকা স্টক এক্সচেঞ্জে প্রকাশিত তথ্যানুযায়ী, জুলাই-সেপ্টেম্বর প্রান্তিকে সমন্বিত ইপিএস দাঁড়িয়েছে ২ পয়সা, যা আগের বছরের একই সময়ে ঋণাত্মক ৭৮ পয়সা ছিল। জানুয়ারি-সেপ্টেম্বর নয় মাসে সমন্বিত ইপিএস দাঁড়িয়েছে ১৫ পয়সা, আগের বছরের একই সময়ে যা ছিল ঋণাত্মক ২ টাকা ১ পয়সা।

এটি আয়-ব্যয়ের ভারসাম্য ও মুনাফার ধারায় পরিবর্তনের ইঙ্গিত দিলেও শুধু ইপিএস দিয়ে ব্যাংকের সামগ্রিক আর্থিক সক্ষমতা বিচার করা যায় না। খেলাপি ঋণ, প্রভিশন, মূলধন পর্যাপ্ততা ও নগদ প্রবাহের অবস্থাও বিবেচনায় নিতে হবে।

ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অর্থায়নে নতুন উদ্যোগ

দেশের কুটির, ক্ষুদ্র, ছোট ও মাঝারি শিল্পের (সিএমএসএমই) উদ্যোক্তাদের জন্য অর্থায়ন বাড়াতে বাংলাদেশ ব্যাংকের ৫ হাজার কোটি টাকার ওয়ার্কিং ক্যাপিটাল পুনঃঅর্থায়ন তহবিলে যুক্ত হয়েছে এনআরবি ব্যাংক। এ কর্মসূচির আওতায় যোগ্য উদ্যোক্তারা ৯ শতাংশ সুদে চলতি মূলধন ঋণ বা বিনিয়োগ সুবিধা পাবেন।

এ লক্ষ্যে গত ৮ সেপ্টেম্বর বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তি করে ব্যাংকটি। মূলত প্রয়োজনীয় চলতি মূলধনের অভাবে যেসব প্রতিষ্ঠান উৎপাদন ও ব্যবসায়িক কার্যক্রম পূর্ণ সক্ষমতায় পরিচালনা করতে পারছে না, তাদের সহায়তা করাই এ তহবিলের উদ্দেশ্য। এর মাধ্যমে উদ্যোক্তাদের ব্যবসা সম্প্রসারণ, উৎপাদন সক্ষমতা বৃদ্ধি এবং নতুন কর্মসংস্থান সৃষ্টির সুযোগ তৈরি হতে পারে।

এ ছাড়া ঢাকার দিলকুশায় ১৮ ফেব্রুয়ারি এসএমই হাব (ঢাকা সাউথ) চালু করেছে এনআরবি ব্যাংক। এর মাধ্যমে সিএমএসএমই উদ্যোক্তাদের জন্য বিশেষায়িত ব্যাংকিং সেবা, ঋণ পরামর্শ এবং অর্থায়ন কার্যক্রম আরও সহজলভ্য করার উদ্যোগ নেওয়া হয়েছে।

মাস্টারকার্ডের প্রিন্সিপাল সদস্যপদ

আন্তর্জাতিক পেমেন্ট সেবায় সক্ষমতা বাড়ানোর ক্ষেত্রে গেল মার্চে গুরুত্বপূর্ণ অগ্রগতি অর্জন করে এনআরবি ব্যাংক। আন্তর্জাতিক পেমেন্ট প্রযুক্তি প্রতিষ্ঠান মাস্টারকার্ডের প্রিন্সিপাল সদস্যপদের লাইসেন্স পেয়েছে ব্যাংকটি।

এ সদস্যপদের ফলে ব্যাংকটি বাংলাদেশে মাস্টারকার্ড ক্রেডিট কার্ড, ডেবিট কার্ড, প্রিপেইড কার্ড এবং এসএমই কার্ড ইস্যু করার সক্ষমতা অর্জন করেছে। একই সঙ্গে এটিএম, পয়েন্ট অব সেলস (পিওএস) এবং ই-কমার্স প্ল্যাটফর্মে দেশীয় ও আন্তর্জাতিক লেনদেনের সুযোগ সম্প্রসারিত হয়েছে। গ্রাহকদের জন্য আন্তর্জাতিক পেমেন্ট নেটওয়ার্কের সুবিধা বাড়ানোর পাশাপাশি কার্ড ব্যবসায় নতুন সম্ভাবনা তৈরি হয়েছে।

বেতন পরিশোধে বিমাসুবিধাযুক্ত ভিসা কার্ড

ডিজিটাল ব্যাংকিং সেবায় নতুনত্ব আনতে ভিসার সঙ্গে অংশীদারত্বে দেশের প্রথম বিমাসুবিধাযুক্ত ভিসা প্রিপেইড পে-রোল কার্ড চালু করেছে এনআরবি ব্যাংক।

এ কার্ডের মাধ্যমে বিভিন্ন প্রতিষ্ঠান কর্মীদের বেতন সরাসরি প্রিপেইড কার্ডে পাঠাতে পারবে। কর্মীরা এটিএম থেকে টাকা উত্তোলন, কেনাকাটা, অনলাইন লেনদেন এবং বিল পরিশোধ করতে পারবেন। একই সঙ্গে কার্ডে যুক্ত বিমাসুবিধাও পাবেন।

বিশেষ করে তৈরি পোশাক, উৎপাদন, খুচরা বিক্রয় ও সেবা খাতের বড় কর্মীসংখ্যার প্রতিষ্ঠানগুলো এ সেবার মাধ্যমে উপকৃত হতে পারে। নগদে বেতন বিতরণের পরিবর্তে ডিজিটাল পদ্ধতি চালু হলে প্রতিষ্ঠানের প্রশাসনিক জটিলতা কমার পাশাপাশি আর্থিক লেনদেনে স্বচ্ছতা বাড়ানোর সুযোগ তৈরি হবে।

বিমাসুরক্ষায় মেটলাইফের সঙ্গে দীর্ঘমেয়াদি অংশীদারত্ব

গ্রাহকদের আর্থিক সুরক্ষা নিশ্চিত করতে মেটলাইফ বাংলাদেশের সঙ্গে ক্রেডিট কার্ডসংক্রান্ত বিমা অংশীদারত্ব টানা অষ্টম বছরের জন্য নবায়ন করেছে এনআরবি ব্যাংক।

এ চুক্তির আওতায় যোগ্য ক্রেডিট কার্ডধারীরা মৃত্যু বা স্থায়ী অক্ষমতার ক্ষেত্রে কার্ডের বকেয়া অর্থ পরিশোধের জন্য বিমাসুরক্ষা পাবেন। পাশাপাশি হাসপাতালে ভর্তি হলে নির্ধারিত শর্ত অনুযায়ী ইন-হাসপাতাল ক্যাশ বেনিফিট পাওয়ার সুবিধাও রয়েছে।

ব্যাংকিং সেবার সঙ্গে বিমাসুরক্ষা যুক্ত করার এ উদ্যোগ গ্রাহকদের জন্য বাড়তি আর্থিক নিরাপত্তা তৈরিতে ভূমিকা রাখতে পারে।

ব্যক্তিগত ব্যাংকিংয়ে গাড়ি ঋণের সুবিধা

ব্যক্তিগত ব্যাংকিং সেবা সম্প্রসারণেও গুরুত্ব দিচ্ছে ব্যাংকটি। আপনার দেওয়া বিজ্ঞাপনে এনআরবি ব্যাংকের অটো লোনের আওতায় সর্বোচ্চ ৮০ লাখ টাকা ঋণ এবং সর্বোচ্চ ছয় বছর মেয়াদে পরিশোধের সুবিধার কথা তুলে ধরা হয়েছে। পাশাপাশি ২৪ ঘণ্টার কল সেন্টার ১৬৫৬৮-এর মাধ্যমে গ্রাহকসেবার বিষয়টিও প্রচার করা হয়েছে।

এ ধরনের ঋণসেবা ব্যক্তিগত পরিবহন খাতে অর্থায়নের সুযোগ বাড়াতে পারে। তবে বাংলাদেশ ব্যাংকের ২০২৬ সালের ২৫ জুনের নির্দেশনা অনুযায়ী, ৮০ লাখ টাকা পর্যন্ত অটো ঋণের বিশেষ সীমা বৈদ্যুতিক, হাইব্রিড ও দেশে উৎপাদিত গাড়ির ক্ষেত্রে প্রযোজ্য। তাই ঋণের প্রকৃত সীমা, যোগ্যতা ও শর্ত গাড়ির ধরন এবং ব্যাংকের নীতিমালার ওপর নির্ভর করবে।

সামনে যে চ্যালেঞ্জগুলো গুরুত্বপূর্ণ

এনআরবি ব্যাংকের সাম্প্রতিক অগ্রগতির পাশাপাশি ব্যাংকটির জন্য কয়েকটি বিষয় গুরুত্বপূর্ণ হয়ে উঠেছে। আমানত বাড়ার ধারাবাহিকতা ধরে রাখা, ঋণের মান উন্নত করা, খেলাপি ঋণ নিয়ন্ত্রণ এবং আমানতের বিপরীতে ঋণ বিতরণে ভারসাম্য বজায় রাখা এর মধ্যে অন্যতম।

শুধু নতুন পণ্য চালু বা আমানত সংগ্রহ বাড়ানোই দীর্ঘমেয়াদি সাফল্যের নিশ্চয়তা নয়। ঋণ আদায়, পরিচালন ব্যয় নিয়ন্ত্রণ, পর্যাপ্ত মূলধন সংরক্ষণ এবং ঝুঁকি ব্যবস্থাপনার সক্ষমতাও বাড়াতে হবে। ২০২৬ সালের প্রথম নয় মাসে শেয়ারপ্রতি আয় ইতিবাচক ধারায় ফিরলেও ব্যাংকটির ২০২৫ সালের জন্য কোনো লভ্যাংশ ঘোষণা না করার তথ্যও বিবেচনায় রাখা প্রয়োজন।

সব মিলিয়ে, ২০২৬ সালে এনআরবি ব্যাংকের আমানত প্রবৃদ্ধি, আন্তর্জাতিক কার্ড নেটওয়ার্কে যুক্ত হওয়া, ক্ষুদ্র উদ্যোক্তাদের জন্য বিশেষ অর্থায়ন এবং বিমাসুবিধাযুক্ত ডিজিটাল সেবা চালু করার উদ্যোগ ব্যাংকটির ব্যবসায়িক কার্যক্রমে নতুন সম্ভাবনা তৈরি করেছে। এখন এসব উদ্যোগের সুফল কতটা টেকসই আর্থিক প্রবৃদ্ধি, উন্নত ঋণমান এবং গ্রাহকসেবার মানোন্নয়নে রূপ নেয়, সেটিই হবে ব্যাংকটির পরবর্তী সাফল্যের প্রধান মাপকাঠি।