 নিজস্ব প্রতিবেদক
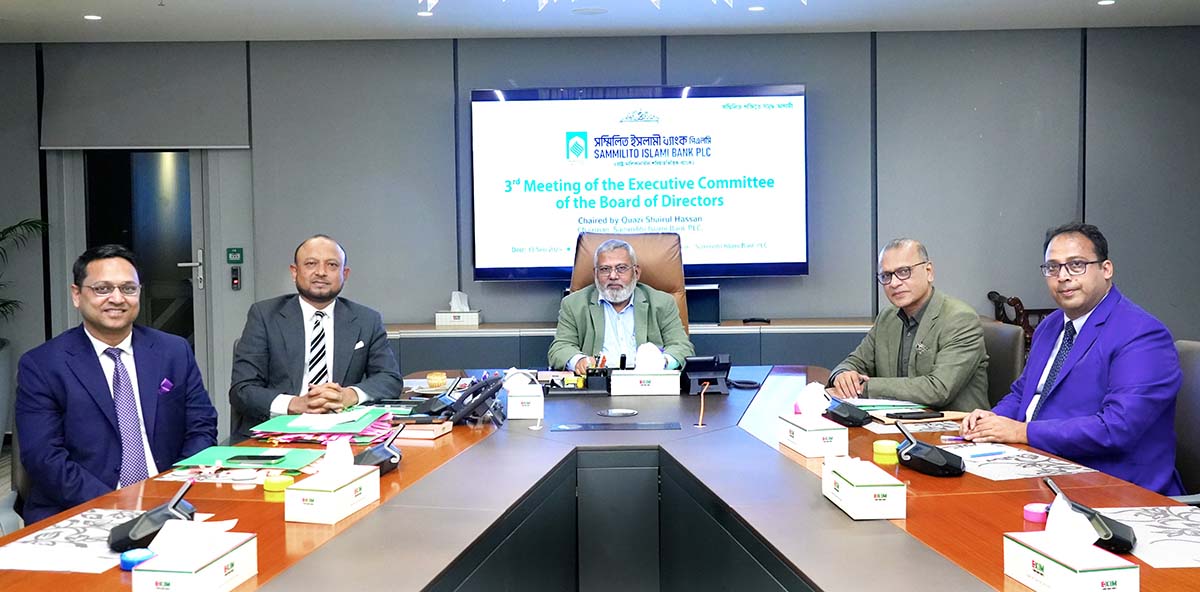
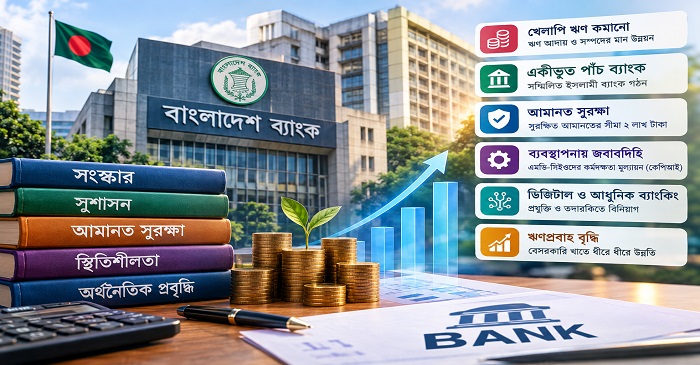
বাংলাদেশ ব্যাংক সম্প্রতি পাঁচটি ইসলামী ব্যাংক (ফার্স্ট সিকিউরিটি, সোশ্যাল ইসলামী, এক্সিম, গ্লোবাল ইসলামী ও ইউনিয়ন ব্যাংক) এবং তিনটি অব্যাংক আর্থিক প্রতিষ্ঠানের (ফারইস্ট, এফএএস ও ইন্টারন্যাশনাল লিজিং) শেয়ারের দাম ‘শূন্য’ ঘোষণা করেছে। এর মানে হলো, এসব প্রতিষ্ঠানে যারা টাকা জমিয়েছিলেন (আমানতকারী), তাদের বাঁচাতে ব্যাংকগুলোর মূলধন শূন্য করা হয়েছে। ফলে বাজারে লেনদেন হওয়া এসব শেয়ারের কোনো মূল্য আর অবশিষ্ট নেই।
কয়েক বছর ধরে এসব ব্যাংক ও আর্থিক প্রতিষ্ঠানে ব্যাপক অনিয়ম, জালিয়াতি এবং নামে-বেনামে ঋণ নিয়ে টাকা পাচার করা হয়েছে। এর ফলে তাদের সম্পদের চেয়ে দেনা বা ঋণের পরিমাণ অনেক বেশি হয়ে যায়। শেষপর্যন্ত ব্যাংকগুলোর অবস্থা এতটাই খারাপ হয় যে তাদের নিট সম্পদমূল্য ঋণাত্মক বা মাইনাসে চলে যায়।
এই সিদ্ধান্তের পর বড় ধরনের একটি তর্ক ও প্রশ্ন সামনে এসেছে-সাধারণ শেয়ারহোল্ডাররা কোনো অনিয়ম বা পরিচালনা পর্ষদের সিদ্ধান্তের সাথে জড়িত ছিলেন না। তারা ভুল বা গোপন আর্থিক তথ্যের ওপর বিশ্বাস করে শেয়ার কিনেছিলেন। তাহলে পুরো মূলধন হারানোর দায় শুধু তাদের ওপর কেন পড়বে?
একটি ব্যাংক একদিনে ধসে পড়ে না। বছরের পর বছর অনিয়ম চললেও বাংলাদেশ ব্যাংক, বিএসইসি বা স্টক এক্সচেঞ্জ কেন আগে থেকে পদক্ষেপ নেয়নি বা সাধারণ বিনিয়োগকারীদের সতর্ক করেনি?
শেয়ার কেনা আর ব্যাংকে আমানত রাখা এক নয়। শেয়ারহোল্ডার মানে তিনি ব্যবসার একজন অংশীদার। তাই ব্যবসা লাভ করলে যেমন মুনাফা পান, লস বা ধস নামলে সেই ঝুঁকিও তার। দেশের সাধারণ মানুষের করের টাকায় শেয়ারহোল্ডারদের ক্ষতিপূরণ দেওয়া যৌক্তিক নয়।
যারা অনিয়ম করে ব্যাংক ডুবিয়েছেন, সেই উদ্যোক্তা ও পরিচালকদের সম্পদ বাজেয়াপ্ত করে সেখান থেকে সাধারণ ক্ষুদ্র বিনিয়োগকারীদের কিছুটা হলেও ক্ষতিপূরণ দেওয়া।
ভবিষ্যতে কোনো প্রতিষ্ঠানের আর্থিক অবস্থা খারাপ হলে তা আগেই প্রকাশ করা, যাতে বিনিয়োগকারীরা আগে থেকেই সতর্ক হতে পারেন।