 নিজস্ব প্রতিবেদক
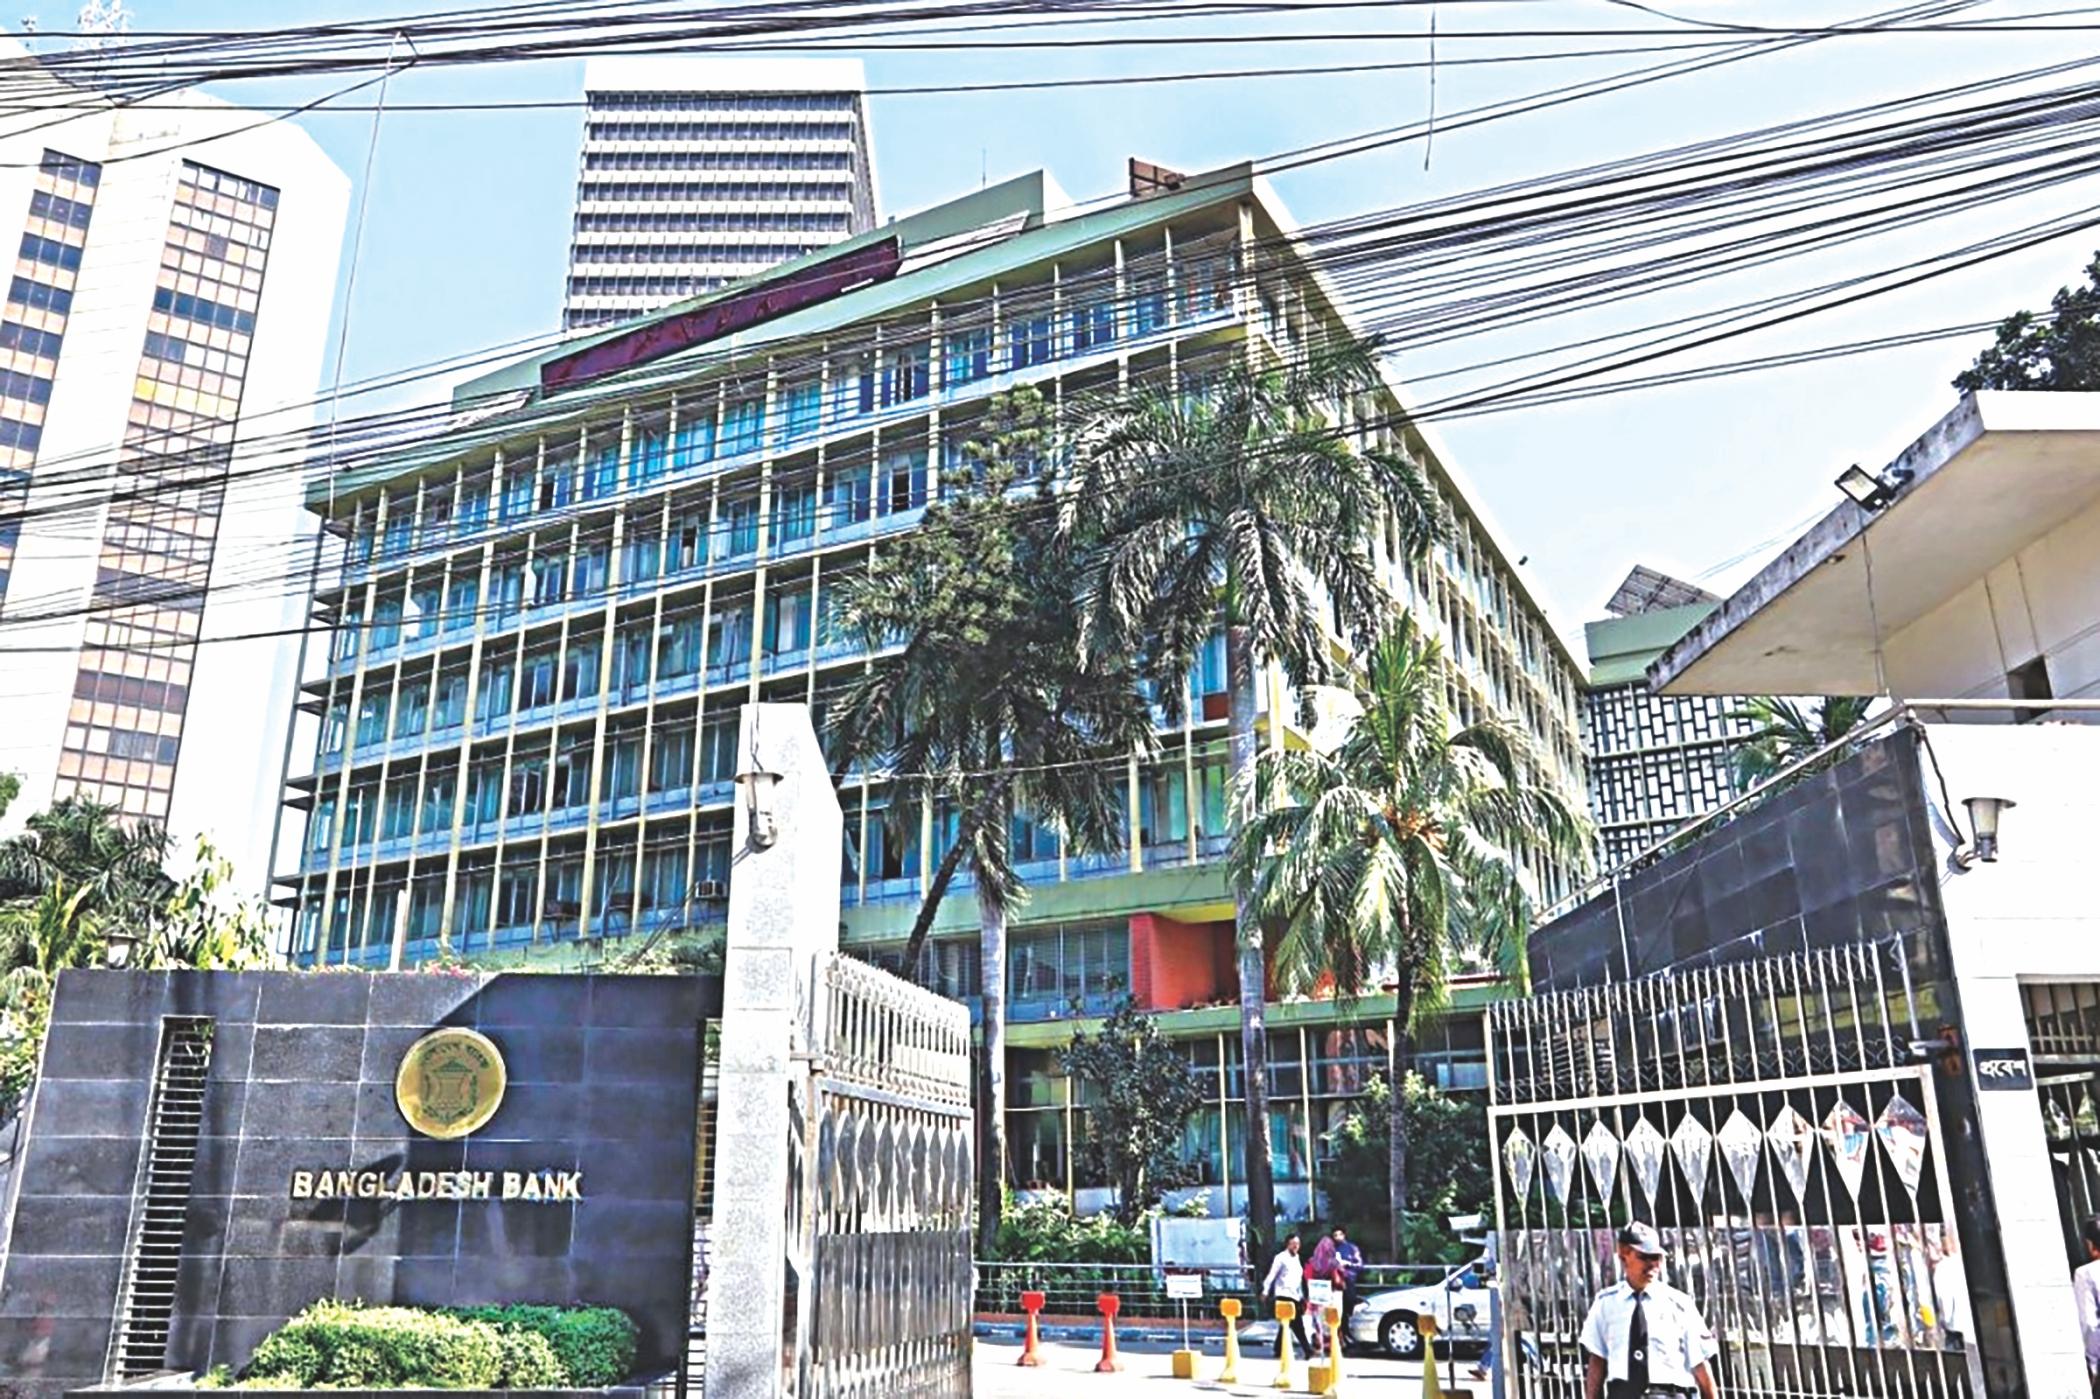
দেশের ব্যাংক খাতে দীর্ঘদিনের অনিয়ম, উচ্চ খেলাপি ঋণ ও সুশাসনের ঘাটতি মোকাবিলায় এখন একের পর এক কাঠামোগত পরিবর্তন আনা হচ্ছে। সংকটে পড়া ব্যাংক পুনর্গঠনে নতুন রেজল্যুশন ব্যবস্থা, পাঁচটি দুর্বল ইসলামী ব্যাংক একীভূত করে নতুন ব্যাংক গঠন, ব্যবস্থাপনা পর্যায়ে কর্মদক্ষতার মূল্যায়ন এবং আমানত সুরক্ষা বাড়ানোর মতো পদক্ষেপ নেওয়া হয়েছে। একই সময়ে বেসরকারি খাতে ঋণপ্রবাহ ধীরে বাড়তে শুরু করলেও খেলাপি ঋণের বড় বোঝা এখনো ব্যাংক খাতের প্রধান চ্যালেঞ্জ।
খেলাপি ঋণ ৬ লাখ কোটি টাকার ওপরে
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, জুন শেষে ব্যাংক খাতে খেলাপি ঋণের পরিমাণ আবারও ৬ লাখ কোটি টাকা ছাড়িয়েছে। মার্চ থেকে জুন—এই তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা। ফলে মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই খেলাপি হিসেবে শ্রেণিকৃত হয়েছে।
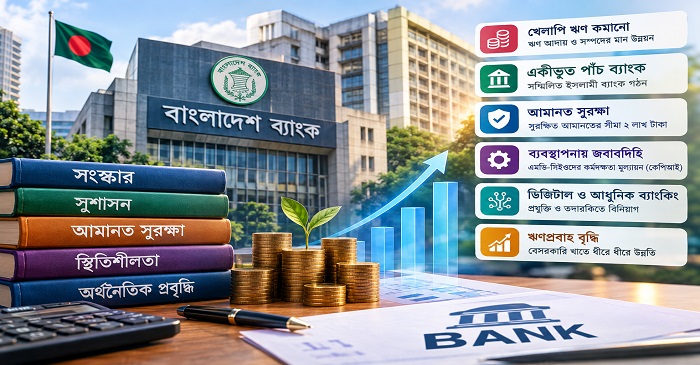
এই পরিস্থিতিতে ঋণ আদায় ও ব্যাংকের সম্পদের মান উন্নয়নকে সংস্কার কার্যক্রমের অন্যতম প্রধান লক্ষ্য করা হয়েছে। বাংলাদেশ ব্যাংক ইতোমধ্যে ঋণ পুনর্গঠন, এককালীন পরিশোধ এবং ক্ষতিগ্রস্ত ব্যবসায়ীদের জন্য বিভিন্ন নীতিগত সহায়তা দিয়েছে।
একীভূত পাঁচ ব্যাংকে নতুন অধ্যায়
ব্যাংক খাতের সংস্কারে সবচেয়ে বড় পদক্ষেপগুলোর একটি হলো পাঁচটি দুর্বল ইসলামী ব্যাংক একীভূত করে সম্মিলিত ইসলামী ব্যাংক পিএলসি গঠন। একীভূত ব্যাংকটি সেপ্টেম্বর থেকে আমানতকারীদের অর্থ ফেরত দেওয়া শুরু করেছে এবং একই সঙ্গে নতুন আমানতও আসছে।
১৫ সেপ্টেম্বর পর্যন্ত এই ব্যাংকে আমানত উত্তোলনের জন্য ৭৪ হাজার ২২১টি আবেদন জমা পড়ে, যার পরিমাণ প্রায় ৩ হাজার ৯২৫ কোটি টাকা।
এই পাঁচ ব্যাংকের অনিয়ম, ঋণ বিতরণ ও অর্থ সরিয়ে নেওয়ার ঘটনা খতিয়ে দেখতে ফরেনসিক অডিটও চলছে। একই সঙ্গে খেলাপি ঋণ আদায়ে নতুন ব্যাংকটি প্রায় ১০ হাজার মামলা করেছে বলে বাসস জানিয়েছে।
পুরোনো মালিকানার ফেরার পথ বন্ধ
ব্যাংক রেজল্যুশন আইনের সংশোধনের মাধ্যমে সংকটে পড়া ব্যাংকের সাবেক মালিক বা নিয়ন্ত্রণকারী গোষ্ঠীর বিশেষ ব্যবস্থায় আবার নিয়ন্ত্রণ নেওয়ার সুযোগ দেওয়া ১৮(ক) ধারা বাতিল করা হয়েছে। ৯ সেপ্টেম্বর সংসদে সংশোধনী বিল পাস হয়।
এর ফলে ব্যাংক পুনর্গঠনের ক্ষেত্রে মালিকানা, ব্যবস্থাপনা ও দায় নির্ধারণের কাঠামো আরও স্পষ্ট হয়েছে। তবে ব্যাংক সংস্কারের কার্যকারিতা শেষ পর্যন্ত নির্ভর করবে ঋণ আদায়, সম্পদ পুনরুদ্ধার, মূলধন শক্তিশালীকরণ এবং সুশাসন প্রতিষ্ঠার ওপর।
ঋণপ্রবাহে ধীরে গতি ফিরছে
ব্যাংক খাতে সংকট থাকলেও বেসরকারি খাতে ঋণপ্রবাহ জুলাইয়ে কিছুটা বেড়েছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, জুলাই শেষে বেসরকারি খাতে ঋণের প্রবৃদ্ধি দাঁড়িয়েছে ৪ দশমিক ৬২ শতাংশ, যা জুনে ছিল ৪ দশমিক ৪৭ শতাংশ।
কেন্দ্রীয় ব্যাংকের পক্ষ থেকে বলা হয়েছে, ব্যাংকগুলোতে এখন তারল্যের সমস্যা নেই এবং সামনে ঋণপ্রবাহ বাড়ার সুযোগ রয়েছে। ফলে অর্থনীতিতে বিনিয়োগ ও ব্যবসায়িক কার্যক্রমে ব্যাংকঋণের ভূমিকা আবার বাড়ানোর চেষ্টা চলছে।
আমানতে বাড়ছে আস্থা
জুন শেষে ব্যাংক খাতের মোট আমানত দাঁড়িয়েছে ২২ লাখ ১০ হাজার ৪৪৪ কোটি টাকা। মার্চের তুলনায় তিন মাসে আমানত বেড়েছে ৫২ হাজার ৪১৯ কোটি টাকা বা ২ দশমিক ৪ শতাংশ।
উপশাখাগুলোতেও আমানত বেড়েছে। মার্চ থেকে জুন সময়ে উপশাখায় আমানত ৫ দশমিক ৭ শতাংশ বেড়ে ৮৪ হাজার ২৬৩ কোটি টাকায় উঠেছে। তবে একই সময়ে উপশাখাগুলোর ঋণের স্থিতি ৭ দশমিক ৭ শতাংশ কমেছে।
ব্যবস্থাপনায় জবাবদিহি বাড়ছে
ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহীদের কর্মদক্ষতা পরিমাপেও নতুন কাঠামো চালু করেছে বাংলাদেশ ব্যাংক। ১৩ সেপ্টেম্বর জারি করা কেপিআই কাঠামোতে ব্যাংকের এমডি-সিইওদের কর্মদক্ষতা মূল্যায়নের জন্য নির্দিষ্ট সূচক নির্ধারণ করা হয়েছে।
এর পাশাপাশি অভ্যন্তরীণ নিয়ন্ত্রণব্যবস্থা শক্তিশালী করা, পরিচালনা পর্ষদের ভূমিকা স্পষ্ট করা এবং ব্যাংকের ঝুঁকি ব্যবস্থাপনা উন্নত করার পদক্ষেপও নেওয়া হয়েছে।
আমানত সুরক্ষায় নতুন ব্যবস্থা
ব্যাংক ব্যর্থ হলে ক্ষুদ্র আমানতকারীদের সুরক্ষা বাড়াতে নতুন আমানত সুরক্ষা আইনে সুরক্ষিত আমানতের সর্বোচ্চ সীমা ১ লাখ টাকা থেকে বাড়িয়ে ২ লাখ টাকা করা হয়েছে। একই সঙ্গে ব্যাংক রেজল্যুশন আইন বাংলাদেশ ব্যাংককে দুর্বল আর্থিক প্রতিষ্ঠান পুনর্গঠন, একীভূতকরণ বা রেজল্যুশনের জন্য আরও আনুষ্ঠানিক ক্ষমতা দিয়েছে।
প্রযুক্তি ও তদারকিতে বিনিয়োগ
ব্যাংকিং ব্যবস্থাকে আরও নিরাপদ ও আধুনিক করতে ১ হাজার ২৭৬ কোটি ৩০ লাখ টাকার একটি কারিগরি সহায়তা প্রকল্প নেওয়া হয়েছে। এর লক্ষ্য আর্থিক খাতের নিরাপত্তা বাড়ানো, প্রযুক্তিনির্ভর ব্যাংকিং ব্যবস্থা আধুনিক করা এবং চলমান সংস্কারে সহায়তা দেওয়া।
এদিকে বাংলাদেশ ব্যাংকের সাম্প্রতিক সার্কুলারগুলোতে বাংলা কিউআর লেনদেন সম্প্রসারণ, ই-পেমেন্ট ক্রেডিট সুবিধা, ব্যাংকের অভ্যন্তরীণ নিয়ন্ত্রণ, বাসেল-৩ তারল্য অনুপাত এবং ঋণ পুনর্গঠনের মতো বিষয়েও নতুন নির্দেশনা এসেছে।
সামনে মূল পরীক্ষা
সব মিলিয়ে ব্যাংক খাতে এখন সংস্কারের একটি নতুন পর্যায় শুরু হয়েছে। একদিকে খেলাপি ঋণ কমানো, অন্যদিকে দুর্বল ব্যাংক পুনর্গঠন; পাশাপাশি আমানতকারীর আস্থা ফিরিয়ে আনা, ব্যাংকের মূলধন শক্তিশালী করা এবং ঋণপ্রবাহ বাড়ানো—সবগুলো কাজ একই সঙ্গে এগিয়ে নিতে হচ্ছে।
সাম্প্রতিক পদক্ষেপগুলো ব্যাংক খাতকে নতুন কাঠামোর দিকে নিয়ে যাওয়ার ইঙ্গিত দিচ্ছে। তবে সংস্কারের স্থায়িত্ব নির্ভর করবে নিয়মের ধারাবাহিক প্রয়োগ, ঋণ আদায়, আর্থিক অনিয়মের জবাবদিহি এবং ব্যাংক পরিচালনায় সুশাসন কতটা কার্যকরভাবে প্রতিষ্ঠিত হয় তার ওপর। ফলে আগামী সময়ের সবচেয়ে গুরুত্বপূর্ণ সূচক হবে শুধু নতুন নীতিমালা নয়—ব্যাংকের সম্পদের মান, আমানতকারীর আস্থা এবং উৎপাদনশীল খাতে ঋণের প্রবাহ কতটা উন্নত হয়।