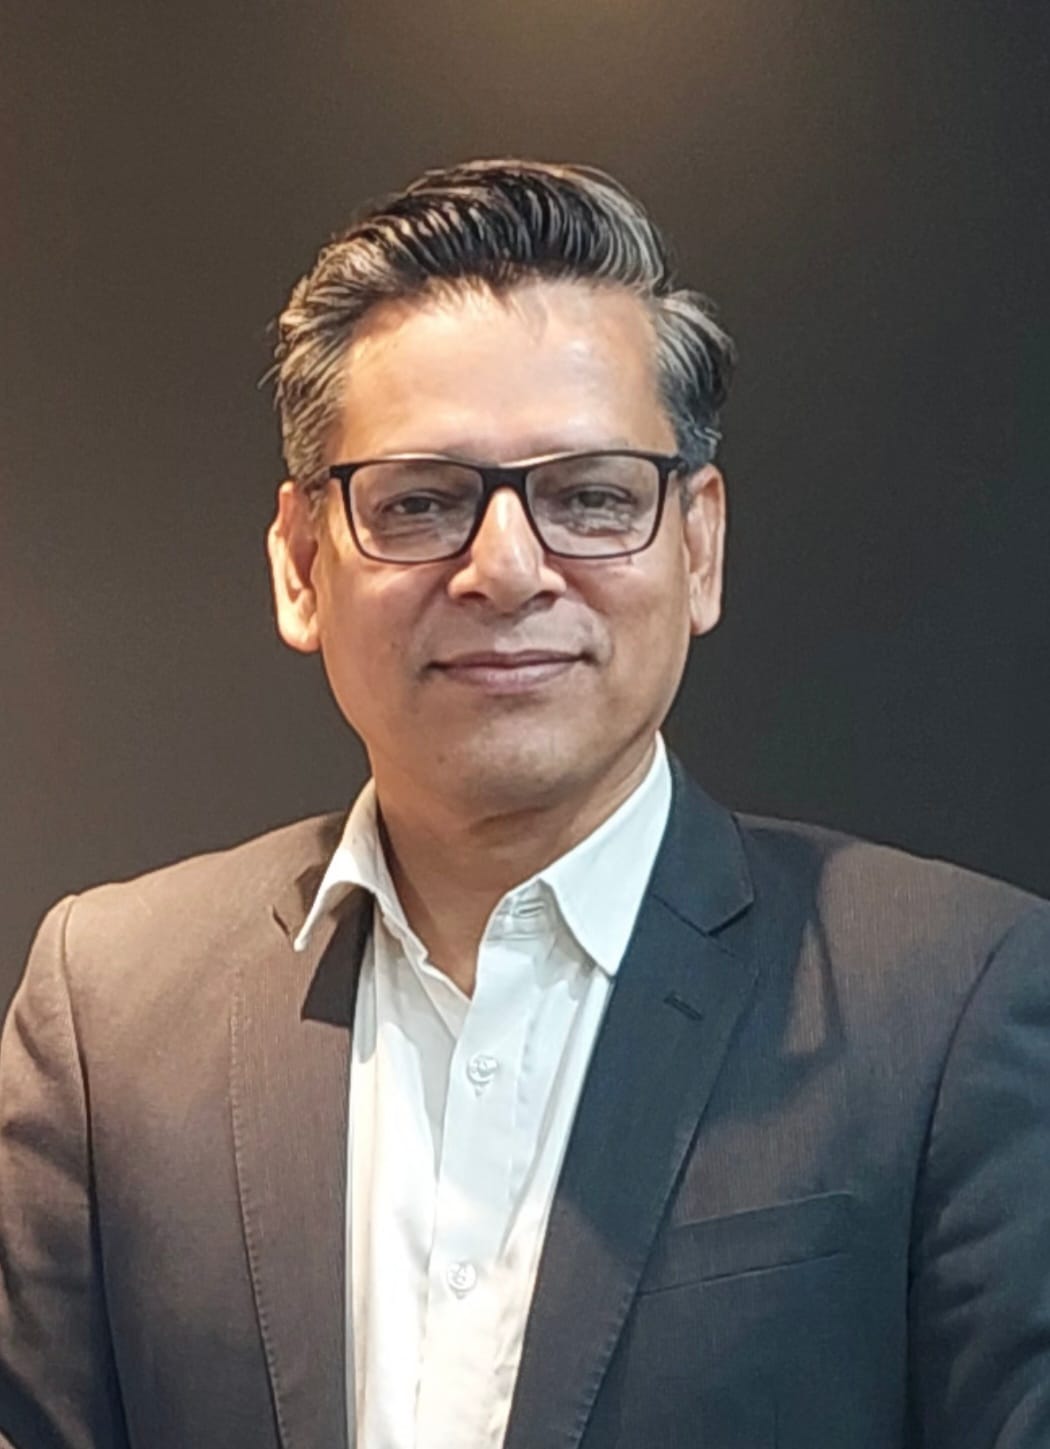
 কাজী মাহমুদুর রহমান ইভিপি, চিফ লিগ্যাল অফিসার, ইউনিয়ন ব্যাংক
বাংলাদেশের ব্যাংকিং খাত আজ এক কঠিন বাস্তবতার মুখোমুখি—নন পারফর্মিং লোন বা খেলাপি ঋণের পাহাড়। হাজার হাজার কোটি টাকার ঋণ আদালতে ঝুলে আছে, বছরের পর বছর মামলা চলছে, কিন্তু কাঙ্ক্ষিত রিকভারি আসছে না। প্রশ্ন হচ্ছে—সমস্যার শুরু কোথায়? অধিকাংশ ক্ষেত্রে উত্তর একটাই: দুর্বল ডকুমেন্টেশন ও দুর্বল জামানত যাচাই।
ব্যাংকিং ব্যবসার মূল ভিত্তি হচ্ছে “বিশ্বাস”। কিন্তু সেই বিশ্বাসকে আইনি সুরক্ষা দেয় কাগজপত্র। ব্যাংক টাকা দেয় ভবিষ্যৎ প্রত্যাশার ওপর, আর সেই প্রত্যাশাকে নিরাপদ রাখে সঠিক ডকুমেন্টেশন। তাই আজকের বাস্তবতায় একটি ঋণ অনুমোদনের চেয়েও বড় দায়িত্ব হলো—ঋণের নিরাপত্তা নিশ্চিত করা।
এই দায়িত্বের কেন্দ্রবিন্দুতে থাকেন ক্রেডিট এডমিন অফিসার (Credit Administration Officer)। আর পুরো ব্যবস্থার নেতৃত্ব দেন চিফ ক্রেডিট এডমিন অফিসার -Chief Credit Administration Officer (CCAO)।
বাংলাদেশে এখন CCAO শুধু একটি পদ নয়; এটি ব্যাংকের “প্রতিরক্ষা প্রধান”। কারণ ঋণ যখন খেলাপি হয়, তখন ব্যাংকের সবচেয়ে বড় অস্ত্র হয় আদালত। আর আদালতে জিততে হলে দরকার শক্তিশালী ডকুমেন্টেশন। আদালতে আবেগ নয়, সম্পর্ক নয়—কাগজই কথা বলে।
একটি ভুল তারিখ, অসম্পূর্ণ মর্টগেজ, অনুপস্থিত স্বাক্ষর কিংবা ত্রুটিপূর্ণ চার্জ ডকুমেন্ট—একটি পুরো মামলা দুর্বল করে দিতে পারে। বহু ব্যাংক আজ কোটি কোটি টাকার মামলায় শুধু এই কারণে দুর্বল অবস্থানে পড়ে যে, ঋণ বিতরণের আগে সঠিকভাবে জামানত যাচাই হয়নি কিংবা ডকুমেন্ট যথাযথভাবে সম্পন্ন করা হয়নি।
বাংলাদেশের প্রেক্ষাপটে বিষয়টি আরও স্পর্শকাতর। কারণ আমাদের অধিকাংশ ঋণের জামানত সম্পত্তি নির্ভর। কিন্তু জমির মালিকানা জটিলতা, ভুয়া দলিল, অসম্পূর্ণ নামজারি, একাধিক মালিকানা দাবি কিংবা আইনি সীমাবদ্ধতা ব্যাংককে বড় ঝুঁকির মধ্যে ফেলে দেয়। অনেক সময় দেখা যায়, ব্যাংক যে সম্পত্তিকে নিরাপদ জামানত ভেবে ঋণ দিয়েছে, আদালতে গিয়ে সেটিই আইনি বিতর্কে পড়ে গেছে।
এই জায়গাতেই একজন দক্ষ চিফ ক্রেডিট এডমিন অফিসার -এর গুরুত্ব অপরিসীম।
একজন সত্যিকারের CCAO কখনো শুধু “সমস্যা ধরেন” না; তিনি সমাধানের পথও দেখান। তার কাজ শুধু ফাইল চেক করা নয়, বরং ঋণ অনুমোদনের আগেই সম্ভাব্য ঝুঁকি চিহ্নিত করা এবং সংশোধনের সুযোগ তৈরি করা। একজন দক্ষ CCAO গ্রাহককে বা বিসনেস ইউনিটকে “না” বলার আগে বলে দেন—“কি করলে ঋণটি নিরাপদ হবে।” কারণ ভালো ক্রেডিট এডমিনিস্ট্রেশন (Credit Administration) মানে ব্যবসা বন্ধ করা নয়; বরং নিরাপদ ব্যবসা নিশ্চিত করা।
একজন কার্যকর CCAO-এর কাজ হওয়া উচিত—
- জামানতের সত্যতা স্বাধীনভাবে যাচাই করা
- জমির কাগজপত্র, নামজারি ও মালিকানা বিশ্লেষণ করা
- মর্টগেজ ও চার্জ ডকুমেন্ট আইনি দৃষ্টিতে বৈধ কিনা নিশ্চিত করা
- জামানত সংক্রান্ত ডকুমেন্ট আদালত-উপযোগীভাবে সম্পন্ন করা
- নিয়মিত নবায়ন ও কমপ্লায়েন্স ও স্বশরীরে ভেরিফিকেশন নিশ্চিত করা
- ভবিষ্যৎ মামলার বিষয় মাথায় রেখে রের্কড সংরক্ষন করা
- ব্যাবসায়িক চাপ-এর বাইরে থেকে স্বাধীন মতামত দেওয়া
সবচেয়ে গুরুত্বপূর্ণ বিষয় হলো—CCAO-কে হতে হবে স্বাধীন। কারণ যেখানে ব্যবসার চাপ বেশি, সেখানে ঝুঁকি আড়াল করার প্রবণতাও বেশি থাকে। যদি ক্রেডিট এডমিনিস্ট্রেশন শুধুমাত্র ডিসবার্সমেন্ট ইউনিট হয়ে যায়, তাহলে ব্যাংকের ভবিষ্যৎ ঝুঁকি অনিবার্য হয়ে ওঠে। CCAO-কে স্বাধীনভাবে কাজ করার সুযোগ দিলে ম্যানেজমেন্ট ভবিষ্যতে সাম্ভাব্য দুদক জাতীয় ঝামেলা এড়াতে পারেন।
বিশ্বব্যাপী এখন একটি দর্শন অত্যন্ত জনপ্রিয়—
“Stronger Documentation, Stronger Litigation Position, Better Recovery.”
বাংলাদেশের ব্যাংকিং খাতের বর্তমান বাস্তবতা এই দর্শনের সত্যতাকেই প্রমাণ করছে। রিকভারি শুরু হয় না আদালতে; রিকভারি শুরু হয় ডকুমেন্টেশন ডেস্ক-এ।
আজ ব্যাংকের সবচেয়ে মূল্যবান কর্মকর্তা শুধু সেই ব্যক্তি নন, যিনি বড় ঋণ অনুমোদন করান; বরং সেই ব্যক্তি, যিনি নিশ্চিত করেন—ঋণটি ভবিষ্যতে আদালতে টিকে থাকবে।
সেই কারণেই আজকের ব্যাংকিং বাস্তবতায় একজন দক্ষ, স্বাধীন ও পেশাদার চিফ ক্রেডিট এডমিন অফিসার হতে পারেন একটি ব্যাংকের প্রকৃত “Risk Shield”।
বাংলাদেশের বিশাল খেলাপি ঋণের বাজারে হয়তো নতুন আইন, নতুন ট্রাইব্যুনাল কিংবা নতুন নীতিমালা আসবে। কিন্তু শক্তিশালী ক্রেডিট এডমিনিস্ট্রেশন ছাড়া টেকসই সমাধান আসবে না।
কারণ শেষ পর্যন্ত ব্যাংকিংয়ে একটি সত্য চিরন্তন—
“Bad Loans are created before disbursement, not after default.”