১২:৪০ পূর্বাহ্ন, বৃহস্পতিবার, ০৫ নভেম্বর ২০২৬

ইসলামি ক্রেডিট কার্ডে সুদের পথ বন্ধ, মুনাফায় লাগাম

The gallery was not found!

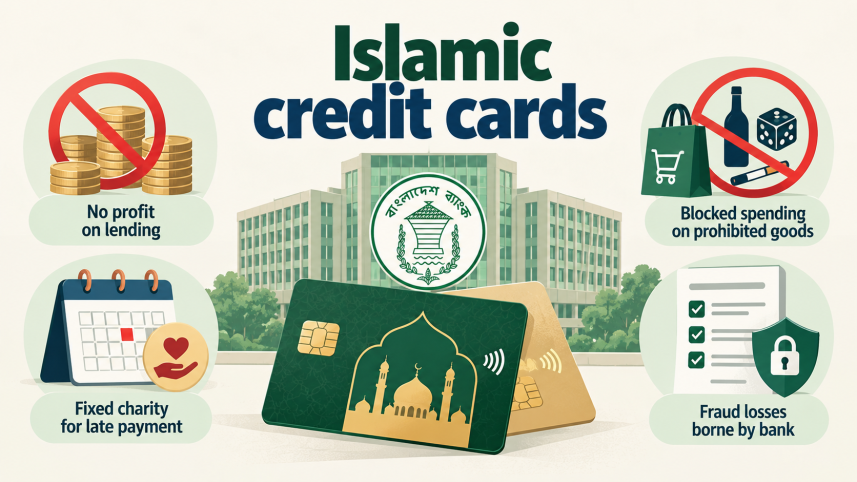
ক্রেডিট কার্ডের বকেয়া বাড়লে বা বিল পরিশোধে দেরি হলে ব্যাংকের আয়ও বাড়বে—ইসলামি ক্রেডিট কার্ডের ক্ষেত্রে এমন সুযোগ বন্ধ করে দিয়েছে বাংলাদেশ ব্যাংক। নতুন নীতিমালায় ঋণের পরিমাণ, কার্ডের ঋণসীমা কিংবা বিল পরিশোধে বিলম্বের সময়ের ভিত্তিতে অতিরিক্ত অর্থ আদায় নিষিদ্ধ করা হয়েছে। একই সঙ্গে সেবামূল্য নির্ধারণ, গ্রাহক সুরক্ষা ও শরিয়াহসম্মত লেনদেন নিশ্চিত করতে দেওয়া হয়েছে একগুচ্ছ নির্দেশনা।

গত মঙ্গলবার ইসলামি ক্রেডিট কার্ড পরিচালনায় প্রথমবারের মতো পূর্ণাঙ্গ নীতিমালা জারি করে কেন্দ্রীয় ব্যাংক। এতে বলা হয়েছে, ইসলামি ব্যাংকিং সেবা প্রদানকারী যেকোনো তফসিলি ব্যাংক এ ধরনের কার্ড ইস্যু করতে পারবে। তবে বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার কার্ড দিতে প্রয়োজনীয় অনুমোদন থাকতে হবে।

প্রকৃত ব্যয়ের বেশি ফি নয়

নীতিমালার মূল ভিত্তি ‘কর্জ হাসান’ বা সুদমুক্ত ঋণ। এ ব্যবস্থায় কার্ড দিয়ে কেনাকাটা, নগদ টাকা উত্তোলন কিংবা বিল পরিশোধে বিলম্বের কারণে ব্যাংক কোনো সুদ বা অতিরিক্ত অর্থ নিতে পারবে না। কার্ড ইস্যু, নবায়ন, হিসাব পরিচালনা ও নগদ টাকা উত্তোলনের জন্য নির্ধারিত সেবামূল্য নেওয়া গেলেও তা সংশ্লিষ্ট সেবার প্রকৃত প্রত্যক্ষ ব্যয়ের বেশি হতে পারবে না। এসব ফি থেকে মুনাফা অর্জনও নিষিদ্ধ।

উদাহরণস্বরূপ, কার্ড পরিচালনায় ব্যাংকের বার্ষিক প্রকৃত ব্যয় ৮০০ টাকা হলে সর্বোচ্চ ওই পরিমাণ অর্থই ফি হিসেবে নেওয়া যাবে। ঋণসীমার শতাংশ হিসাবে ফি নির্ধারণ করা যাবে না। গ্রাহকের মুদারাবা আমানতের অর্থও এ কার্ড পরিচালনায় ব্যবহার করা যাবে না।

বিলম্বের অর্থ যাবে দাতব্য কাজে

বিল সময়মতো পরিশোধ না করলে গ্রাহকের কাছ থেকে পূর্বনির্ধারিত অঙ্কের অর্থ আদায় করা যাবে। তবে সেই অর্থ ব্যাংকের আয় হবে না; সরাসরি দাতব্য সংস্থায় দিতে হবে। বিল পরিশোধে দুই দিন কিংবা দুই মাস দেরি হলেও নির্ধারিত অর্থের পরিমাণ বাড়ানো যাবে না।

ব্যবসাপ্রতিষ্ঠানের কাছ থেকে কেনাকাটার কমিশন বাবদ পাওয়া অর্থ থেকেও ব্যাংক মুনাফা করতে পারবে না। অতিরিক্ত অর্থ গ্রাহককে ফেরত দিতে হবে অথবা দাতব্য কাজে ব্যয় করতে হবে।

গ্রাহক সুরক্ষায় বাড়তি ব্যবস্থা

কার্ড পাওয়ার পর পাঁচ কর্মদিবসের মধ্যে গ্রাহক সিদ্ধান্ত প্রত্যাহার করতে পারবেন। ফি বা শর্ত পরিবর্তনের ক্ষেত্রে অন্তত ৩০ দিন আগে নোটিশ দিতে হবে। কার্ড চুরি বা জালিয়াতির কথা জানানোর পর অননুমোদিত লেনদেন হলে তার দায় ব্যাংককে বহন করতে হবে এবং সাত কর্মদিবসের মধ্যে অর্থ ফেরত দিতে হবে। একবারে নগদ উত্তোলন করা যাবে ঋণসীমার সর্বোচ্চ ৫০ শতাংশ।

মদ, জুয়া, তামাক ও ক্রিপ্টোকারেন্সি-সংক্রান্ত লেনদেনে কার্ড ব্যবহার নিষিদ্ধ। এসব লেনদেন ঠেকাতে প্রযুক্তিগত ব্যবস্থা নিতে হবে ব্যাংকগুলোকে। পাশাপাশি প্রতি অর্থবছর শেষে দুই মাসের মধ্যে শরিয়াহ অডিট প্রতিবেদন বাংলাদেশ ব্যাংকে জমা দিতে হবে।

নতুন নীতিমালার কার্যকারিতা নির্ভর করবে ব্যাংকগুলোর স্বচ্ছ হিসাব, নিয়মিত নিরীক্ষা এবং নির্দেশনার যথাযথ বাস্তবায়নের ওপর। সুদমুক্ত ব্যাংকিংয়ের নীতি কার্যকর করতে তাই নিয়ম মানার পাশাপাশি জবাবদিহি নিশ্চিত করাও গুরুত্বপূর্ণ।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর

বাংলাদেশ ব্যাংক ও মার্কেন্টাইল ব্যাংকের মধ্যে ২ হাজার কোটি টাকার চুক্তি স্বাক্ষর

Business Times24

ইসলামি ক্রেডিট কার্ডে সুদের পথ বন্ধ, মুনাফায় লাগাম

Update Time : ০১:০৯:২২ অপরাহ্ন, শনিবার, ৩ অক্টোবর ২০২৬

ক্রেডিট কার্ডের বকেয়া বাড়লে বা বিল পরিশোধে দেরি হলে ব্যাংকের আয়ও বাড়বে—ইসলামি ক্রেডিট কার্ডের ক্ষেত্রে এমন সুযোগ বন্ধ করে দিয়েছে বাংলাদেশ ব্যাংক। নতুন নীতিমালায় ঋণের পরিমাণ, কার্ডের ঋণসীমা কিংবা বিল পরিশোধে বিলম্বের সময়ের ভিত্তিতে অতিরিক্ত অর্থ আদায় নিষিদ্ধ করা হয়েছে। একই সঙ্গে সেবামূল্য নির্ধারণ, গ্রাহক সুরক্ষা ও শরিয়াহসম্মত লেনদেন নিশ্চিত করতে দেওয়া হয়েছে একগুচ্ছ নির্দেশনা।

গত মঙ্গলবার ইসলামি ক্রেডিট কার্ড পরিচালনায় প্রথমবারের মতো পূর্ণাঙ্গ নীতিমালা জারি করে কেন্দ্রীয় ব্যাংক। এতে বলা হয়েছে, ইসলামি ব্যাংকিং সেবা প্রদানকারী যেকোনো তফসিলি ব্যাংক এ ধরনের কার্ড ইস্যু করতে পারবে। তবে বৈদেশিক মুদ্রা বা দ্বৈত মুদ্রার কার্ড দিতে প্রয়োজনীয় অনুমোদন থাকতে হবে।

প্রকৃত ব্যয়ের বেশি ফি নয়

নীতিমালার মূল ভিত্তি ‘কর্জ হাসান’ বা সুদমুক্ত ঋণ। এ ব্যবস্থায় কার্ড দিয়ে কেনাকাটা, নগদ টাকা উত্তোলন কিংবা বিল পরিশোধে বিলম্বের কারণে ব্যাংক কোনো সুদ বা অতিরিক্ত অর্থ নিতে পারবে না। কার্ড ইস্যু, নবায়ন, হিসাব পরিচালনা ও নগদ টাকা উত্তোলনের জন্য নির্ধারিত সেবামূল্য নেওয়া গেলেও তা সংশ্লিষ্ট সেবার প্রকৃত প্রত্যক্ষ ব্যয়ের বেশি হতে পারবে না। এসব ফি থেকে মুনাফা অর্জনও নিষিদ্ধ।

উদাহরণস্বরূপ, কার্ড পরিচালনায় ব্যাংকের বার্ষিক প্রকৃত ব্যয় ৮০০ টাকা হলে সর্বোচ্চ ওই পরিমাণ অর্থই ফি হিসেবে নেওয়া যাবে। ঋণসীমার শতাংশ হিসাবে ফি নির্ধারণ করা যাবে না। গ্রাহকের মুদারাবা আমানতের অর্থও এ কার্ড পরিচালনায় ব্যবহার করা যাবে না।

বিলম্বের অর্থ যাবে দাতব্য কাজে

বিল সময়মতো পরিশোধ না করলে গ্রাহকের কাছ থেকে পূর্বনির্ধারিত অঙ্কের অর্থ আদায় করা যাবে। তবে সেই অর্থ ব্যাংকের আয় হবে না; সরাসরি দাতব্য সংস্থায় দিতে হবে। বিল পরিশোধে দুই দিন কিংবা দুই মাস দেরি হলেও নির্ধারিত অর্থের পরিমাণ বাড়ানো যাবে না।

ব্যবসাপ্রতিষ্ঠানের কাছ থেকে কেনাকাটার কমিশন বাবদ পাওয়া অর্থ থেকেও ব্যাংক মুনাফা করতে পারবে না। অতিরিক্ত অর্থ গ্রাহককে ফেরত দিতে হবে অথবা দাতব্য কাজে ব্যয় করতে হবে।

গ্রাহক সুরক্ষায় বাড়তি ব্যবস্থা

কার্ড পাওয়ার পর পাঁচ কর্মদিবসের মধ্যে গ্রাহক সিদ্ধান্ত প্রত্যাহার করতে পারবেন। ফি বা শর্ত পরিবর্তনের ক্ষেত্রে অন্তত ৩০ দিন আগে নোটিশ দিতে হবে। কার্ড চুরি বা জালিয়াতির কথা জানানোর পর অননুমোদিত লেনদেন হলে তার দায় ব্যাংককে বহন করতে হবে এবং সাত কর্মদিবসের মধ্যে অর্থ ফেরত দিতে হবে। একবারে নগদ উত্তোলন করা যাবে ঋণসীমার সর্বোচ্চ ৫০ শতাংশ।

মদ, জুয়া, তামাক ও ক্রিপ্টোকারেন্সি-সংক্রান্ত লেনদেনে কার্ড ব্যবহার নিষিদ্ধ। এসব লেনদেন ঠেকাতে প্রযুক্তিগত ব্যবস্থা নিতে হবে ব্যাংকগুলোকে। পাশাপাশি প্রতি অর্থবছর শেষে দুই মাসের মধ্যে শরিয়াহ অডিট প্রতিবেদন বাংলাদেশ ব্যাংকে জমা দিতে হবে।

নতুন নীতিমালার কার্যকারিতা নির্ভর করবে ব্যাংকগুলোর স্বচ্ছ হিসাব, নিয়মিত নিরীক্ষা এবং নির্দেশনার যথাযথ বাস্তবায়নের ওপর। সুদমুক্ত ব্যাংকিংয়ের নীতি কার্যকর করতে তাই নিয়ম মানার পাশাপাশি জবাবদিহি নিশ্চিত করাও গুরুত্বপূর্ণ।