 নিজস্ব প্রতিবেদক
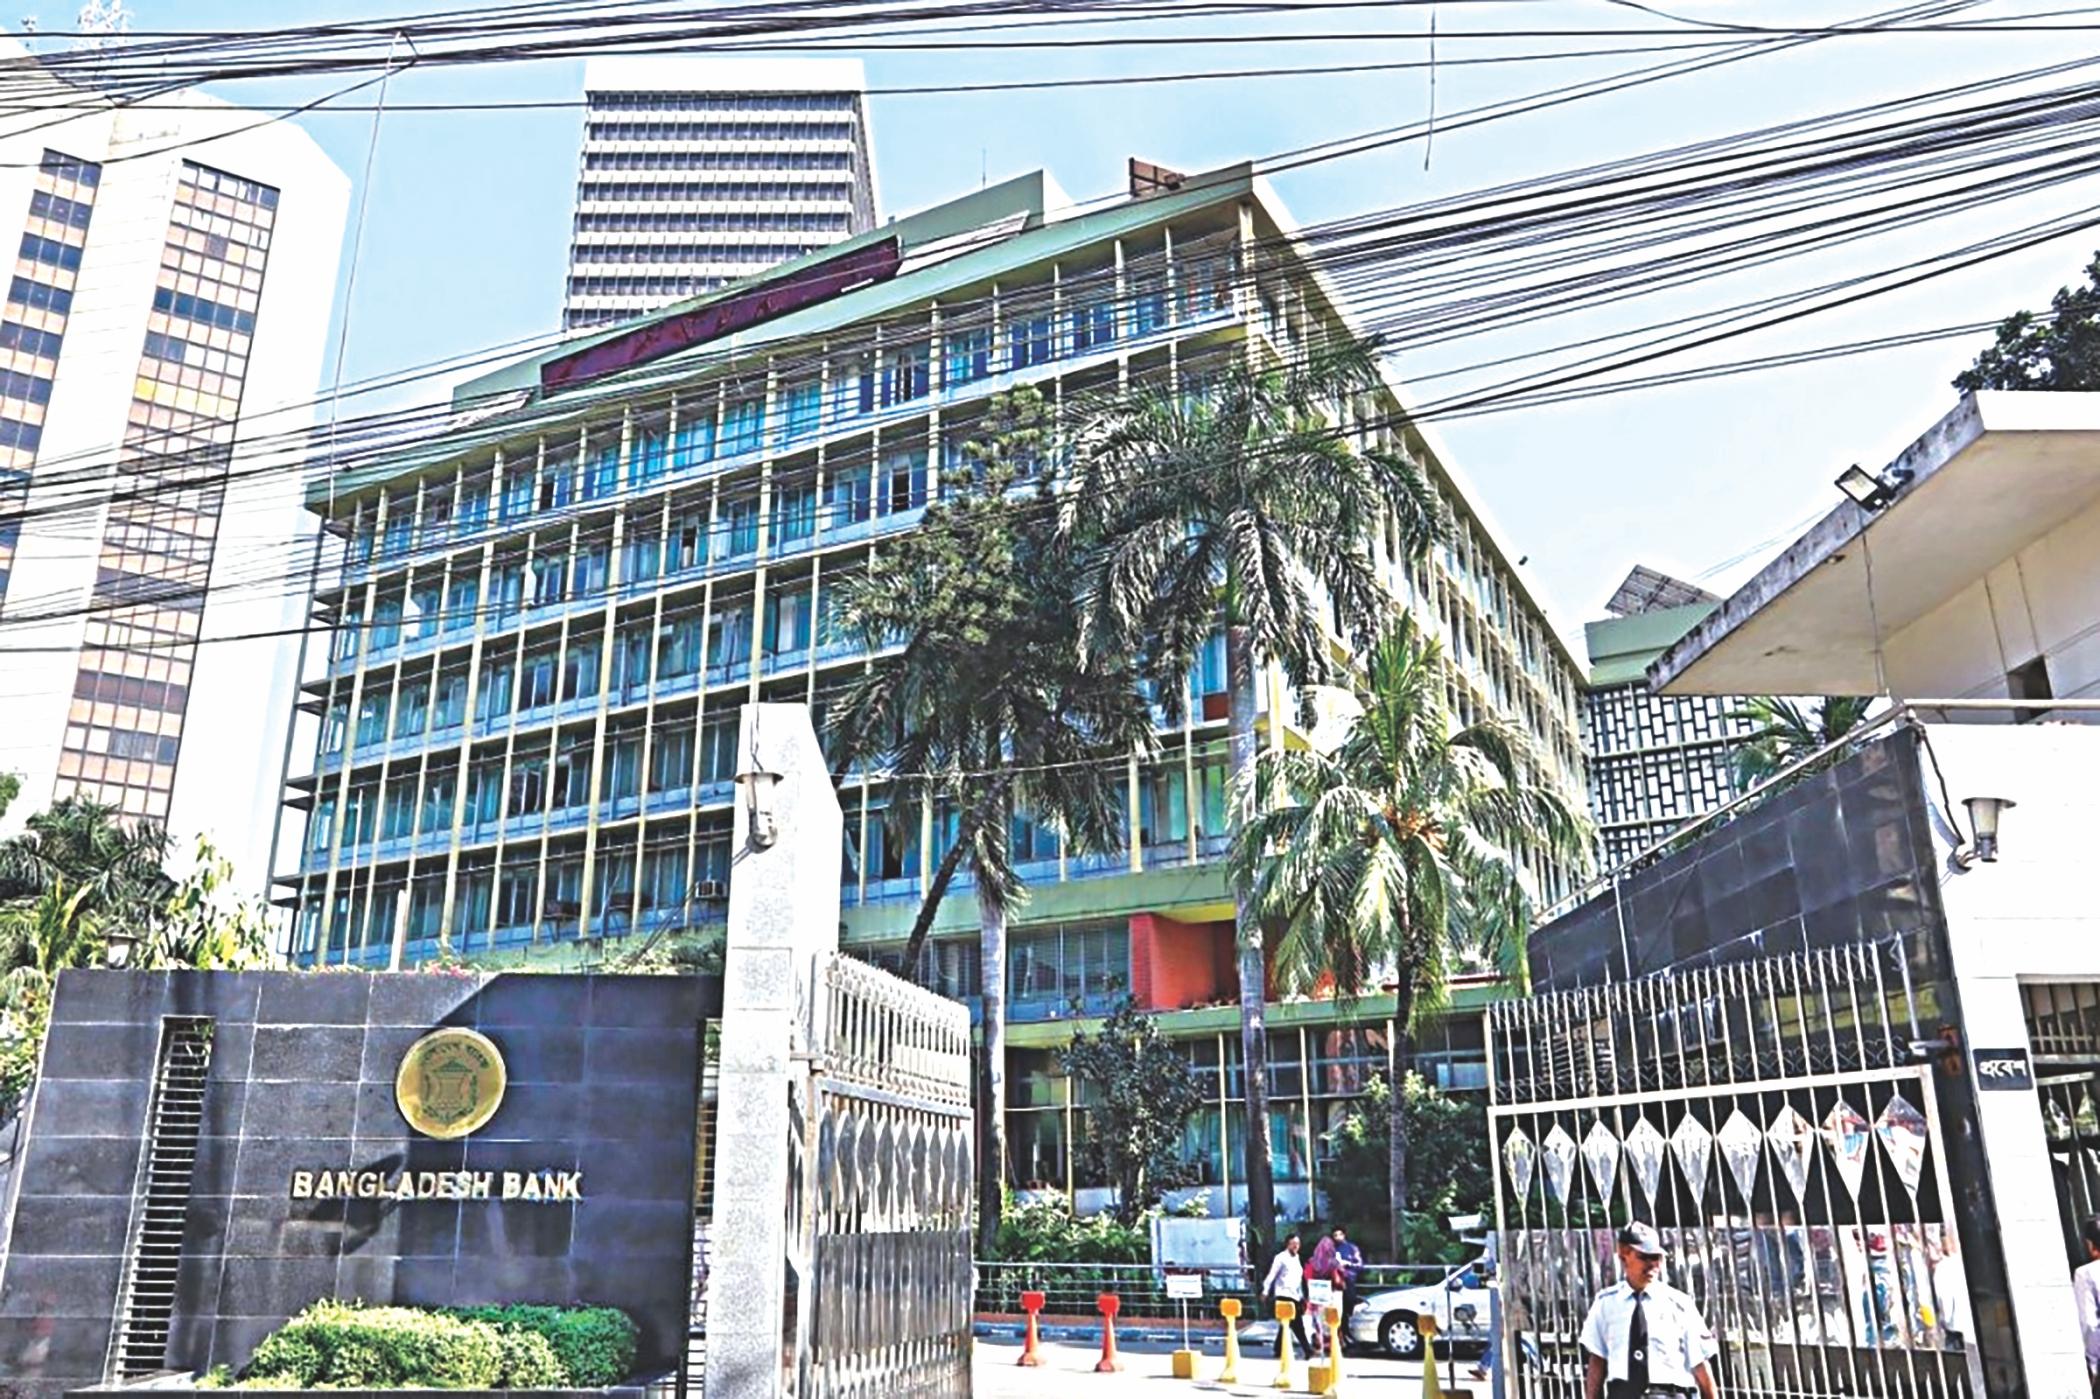
দেশের ব্যাংক খাতে সংস্কার কার্যক্রমের মধ্যেই আর্থিক দুর্বলতার নতুন চিত্র সামনে এসেছে। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, চলতি বছরের মার্চ শেষে মূলধন ঘাটতিতে থাকা ২১টি ব্যাংকের সম্মিলিত ঘাটতি দাঁড়িয়েছে প্রায় ২ লাখ ৯৪ হাজার কোটি টাকা। তিন মাস আগে, ২০২৫ সালের ডিসেম্বর শেষে এই ঘাটতি ছিল প্রায় ২ লাখ ৭৪ হাজার কোটি টাকা। উদ্বৃত্ত মূলধনের ব্যাংকগুলোকে হিসাবে নেওয়ার পরও ৬১ ব্যাংকের সামগ্রিক নিট মূলধন ঘাটতি মার্চ শেষে দাঁড়িয়েছে ২ লাখ ৩৯ হাজার কোটি টাকা।
সমস্যা শুধু মূলধনে আটকে নেই। ব্যাংকগুলোর প্রভিশন বা নিরাপত্তা সঞ্চিতির ঘাটতিও বাড়ছে। মার্চ শেষে পুরো ব্যাংক খাতের প্রভিশন ঘাটতি ছিল ২ লাখ ৫ হাজার ৬৬৫ কোটি টাকা, যা জুন শেষে বেড়ে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকায় পৌঁছেছে। খেলাপি ঋণের বিপরীতে প্রয়োজনীয় প্রভিশন রাখতে না পারা ব্যাংকের ক্ষতি মোকাবিলা ও আমানতকারীর অর্থ সুরক্ষার সক্ষমতা দুর্বল হওয়ার ইঙ্গিত দেয়।
এ সপ্তাহে একই সঙ্গে খেলাপি ঋণের হার নয় মাসে প্রায় ৩ শতাংশীয় পয়েন্ট কমেছে বলে খবর এসেছে। সংখ্যাটি ঠিক, কিন্তু পুরো চিত্রটা একটু বেশি বিরক্তিকর। বাংলাদেশ ব্যাংকের সর্বশেষ সাপ্তাহিক সূচক অনুযায়ী, ২০২৫ সালের সেপ্টেম্বরে মোট ঋণের ৩৫ দশমিক ৭৩ শতাংশ খেলাপি ছিল। ডিসেম্বর শেষে তা ৩০ দশমিক ৬০ শতাংশে নেমে আসে। কিন্তু এরপর মার্চে বেড়ে ৩২ দশমিক ২৬ শতাংশ এবং জুনে আরও বেড়ে ৩২ দশমিক ৭৮ শতাংশে উঠেছে। অর্থাৎ সেপ্টেম্বরের তুলনায় অবস্থার উন্নতি থাকলেও সাম্প্রতিক দুই প্রান্তিকে খেলাপি ঋণের হার আবার ঊর্ধ্বমুখী।
মার্চ শেষে খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। জুন শেষে তা ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা ছাড়িয়েছে। ফলে খেলাপি ঋণের দীর্ঘমেয়াদি তুলনায় উন্নতির দাবি থাকলেও ব্যাংকের ব্যালান্স শিটে চাপ যে কাটেনি, মূলধন ও প্রভিশন ঘাটতির তথ্য সেটিই দেখাচ্ছে।
মূলধন ঘাটতির হিসাবে সবচেয়ে বড় সংকটে রয়েছে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক। মার্চ শেষে ব্যাংকটির ঘাটতি ছিল প্রায় ৬৬ হাজার ২৬৫ কোটি টাকা। এরপর রয়েছে বাংলাদেশ কৃষি ব্যাংক, যার ঘাটতি প্রায় ৩১ হাজার ৬৮৭ কোটি টাকা এবং সোশ্যাল ইসলামী ব্যাংকের প্রায় ৩০ হাজার ৯৩৭ কোটি টাকা। ইউনিয়ন, এক্সিম, জনতা, গ্লোবাল ইসলামী, ন্যাশনাল, এবি ও অগ্রণী ব্যাংকও বড় ঘাটতির মধ্যে রয়েছে।
ব্যাংকার ও অর্থনীতিবিদদের মতে, দীর্ঘদিনের উচ্চ খেলাপি ঋণ, প্রয়োজনীয় প্রভিশন সংরক্ষণে ব্যর্থতা এবং দুর্বল ঋণ ব্যবস্থাপনা মূলধনের ওপর চাপ বাড়িয়েছে। মূলধন পর্যাপ্ত না থাকলে ব্যাংকের নতুন ঋণ দেওয়ার ক্ষমতা কমে, বৈদেশিক বাণিজ্যে অর্থায়নের খরচ বাড়তে পারে এবং আমানতকারীদের আস্থায়ও প্রভাব পড়ে। মার্চে পুরো ব্যাংক খাতের ক্যাপিটাল-টু-রিস্ক-ওয়েটেড অ্যাসেটস রেশিও বা সিআরএআর নেমে ঋণাত্মক ৩ দশমিক ১৭ শতাংশে গেছে।
এই পরিস্থিতির মধ্যেই বাংলাদেশ ব্যাংক ১৩ সেপ্টেম্বর ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহীদের জন্য অভিন্ন কেপিআই কাঠামো চালু করেছে। নতুন ব্যবস্থায় ব্যাংকের তারল্য ও মূলধন সক্ষমতা, সম্পদের মান ও খেলাপি ঋণ, সুশাসন ও অভ্যন্তরীণ নিয়ন্ত্রণ, মুনাফা এবং গ্রাহক ও আর্থিক অন্তর্ভুক্তির মতো সূচকে এমডি-সিইওদের কর্মদক্ষতা মূল্যায়ন হবে। এই মূল্যায়ন তাদের পারিশ্রমিক, পুনর্নিয়োগ ও মেয়াদ বাড়ানোর সিদ্ধান্তেও ব্যবহার করা হবে।
সব মিলিয়ে, এ সপ্তাহের তথ্য একটি দ্বৈত বাস্তবতা দেখাচ্ছে। সংস্কার, পুনঃতফসিল ও ঋণ আদায়ের উদ্যোগে কিছু সূচকে উন্নতি এসেছে, কিন্তু মূলধন ঘাটতি, প্রভিশন ঘাটতি এবং সাম্প্রতিক প্রান্তিকগুলোতে খেলাপি ঋণের পুনরায় বৃদ্ধি বলছে সংকট এখনও কাঠামোগত। ব্যাংক খাতের পরবর্তী বড় পরীক্ষা হবে শুধু খেলাপি ঋণের অনুপাত কমানো নয়, সেই ঋণ বাস্তবে আদায় করে ব্যাংকগুলোর মূলধন ভিত্তি পুনর্গঠন করা।