 বিশেষ প্রতিবেদক

বাংলাদেশের ব্যাংক খাত এখন এক কঠিন সন্ধিক্ষণে। একদিকে খেলাপি ঋণ অতীতের সব রেকর্ড ছাড়িয়ে গেছে, অন্যদিকে দুর্বল ব্যাংকগুলোকে একীভূত করে টিকিয়ে রাখার চেষ্টা চলছে। আমানতকারীর আস্থা ফেরানো, তারল্য সংকট সামাল দেওয়া, ঋণখেলাপিদের বিরুদ্ধে ব্যবস্থা এবং ব্যাংক পরিচালনায় রাজনৈতিক ও প্রভাবশালী মহলের হস্তক্ষেপ বন্ধ—সবকিছু একসঙ্গে মোকাবিলা করতে হচ্ছে নিয়ন্ত্রক সংস্থা বাংলাদেশ ব্যাংককে।
সর্বশেষ জুনভিত্তিক তথ্য বলছে, দেশের ব্যাংক খাতে মোট বিতরণ করা ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ১৮ লাখ ৫০ হাজার ৫৯৪ কোটি টাকা। এর মধ্যে খেলাপি ঋণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংক থেকে বিতরণ করা প্রতি ১০০ টাকার মধ্যে প্রায় ৩৩ টাকা এখন খেলাপি। মার্চ থেকে জুন—মাত্র তিন মাসে খেলাপি ঋণ বেড়েছে ১৭ হাজার ৮৫১ কোটি টাকা।
সবচেয়ে উদ্বেগের বিষয়, খেলাপি ঋণের বড় অংশ কয়েকটি ব্যাংকে কেন্দ্রীভূত। জুন শেষে শীর্ষ ১০ ব্যাংকের খেলাপি ঋণের পরিমাণ ছিল ৪ লাখ ৩৯ হাজার ৫২৬ কোটি টাকা—মোট খেলাপি ঋণের প্রায় ৭২ শতাংশ। ফলে পুরো ব্যাংক খাতের দুর্বলতা এখন শুধু বিচ্ছিন্ন কয়েকটি প্রতিষ্ঠানের সমস্যা নয়; বড় কয়েকটি ব্যাংকের আর্থিক স্বাস্থ্যও সামগ্রিক স্থিতিশীলতার জন্য ঝুঁকি তৈরি করছে।
একীভূত পাঁচ ব্যাংক, আস্থার বড় পরীক্ষা
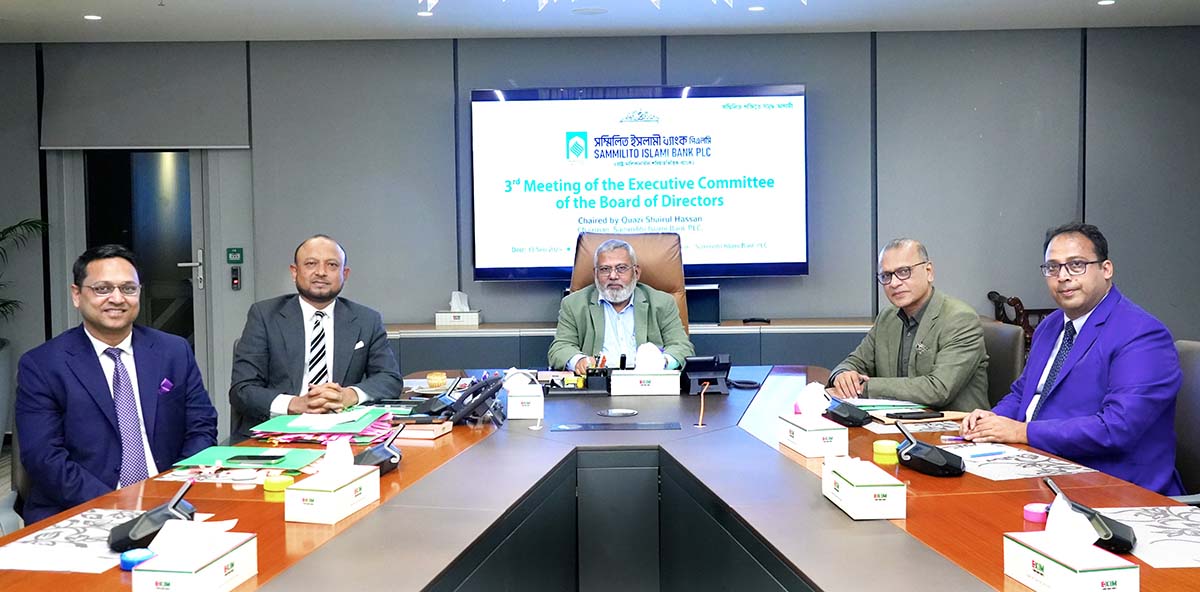
সংকটে থাকা পাঁচটি ইসলামী ব্যাংক—ফার্স্ট সিকিউরিটি ইসলামী, গ্লোবাল ইসলামী, ইউনিয়ন, সোশ্যাল ইসলামী ও এক্সিম ব্যাংক—একীভূত হয়ে গঠিত হয়েছে সাম্মিলিত ইসলামী ব্যাংক। দীর্ঘদিনের অনিয়ম, ঋণ কেন্দ্রীভূতকরণ ও তারল্য সংকটের পর এই ব্যাংকগুলোকে একীভূত করার উদ্যোগ নেওয়া হয়।
নতুন ব্যাংকটি সেপ্টেম্বরে স্বাভাবিক কার্যক্রম শুরু করেছে। ১ সেপ্টেম্বর থেকে ব্যক্তিগত আমানতকারীরা মূল আমানত উত্তোলনের সুযোগ পেয়েছেন এবং ৭ সেপ্টেম্বর থেকে অর্থ পরিশোধ শুরু হয়।
কিন্তু এখানেই দেখা দিয়েছে আস্থার বড় পরীক্ষা। সেপ্টেম্বরের প্রথম চার কর্মদিবসে প্রায় ৭৫ হাজার আমানতকারী প্রায় ৩ হাজার ৯২৫ কোটি টাকা উত্তোলনের আবেদন করেন। আমানত ফেরত দিতে বাংলাদেশ ব্যাংক থেকে প্রায় ৫ হাজার কোটি টাকা সহায়তাও প্রস্তুত করা হয়।
এ ঘটনা দেখিয়ে দিয়েছে—একটি ব্যাংককে কাগজে-কলমে একীভূত করলেই সংকট শেষ হয় না। আমানতকারী যদি ব্যাংকের ভবিষ্যৎ নিয়ে আস্থা হারান, তাহলে স্বাভাবিক কার্যক্রমেও তারল্যের ওপর বড় চাপ তৈরি হতে পারে।
খেলাপি ঋণ কমাতে ১৮ মাসের রোডম্যাপ
ব্যাংক খাতের সবচেয়ে বড় সমস্যা এখন খেলাপি ঋণ। এই সংকট মোকাবিলায় বাংলাদেশ ব্যাংক ১৮ মাসের একটি রোডম্যাপ নিয়েছে। এতে ঋণ আদায়ে কঠোরতা, ব্যাংকের ঝুঁকি ব্যবস্থাপনা শক্তিশালী করা, ঋণ পুনরুদ্ধারে নতুন কাঠামো এবং দুর্বল ঋণ দ্রুত নিষ্পত্তির ওপর গুরুত্ব দেওয়া হয়েছে।
এর পাশাপাশি খেলাপি ঋণ কমাতে ‘এক্সিট পলিসি’ চালু করা হয়েছে। যোগ্য ঋণগ্রহীতাদের এককালীন সমঝোতার মাধ্যমে ঋণ নিষ্পত্তির সুযোগ দেওয়া হলেও অর্থ আত্মসাৎ, জালিয়াতি ও প্রতারণার সঙ্গে জড়িত ঋণকে এই সুবিধার বাইরে রাখা হয়েছে।
তবে প্রশ্ন উঠেছে, অতীতে পুনঃতফসিল ও ছাড়ের সুযোগ পেয়েও যেসব ঋণ আবার খেলাপি হয়েছে, সেগুলো থেকে কতটা অর্থ উদ্ধার করা সম্ভব হবে। কারণ খেলাপি ঋণের পাহাড় শুধু আদায়ের ব্যর্থতার ফল নয়; এর সঙ্গে জড়িত ঋণ অনুমোদনের দুর্বলতা, প্রভাবশালী ঋণগ্রহীতা, জামানতের ঘাটতি এবং তদারকির ব্যর্থতাও।
সুদ মওকুফের বড় উদ্যোগ
খেলাপি ঋণের চাপ কমাতে বাংলাদেশ ব্যাংক ব্যাংকগুলোকে কিছু ক্ষেত্রে খেলাপি ঋণের সুদ মওকুফের সুযোগ দিয়েছে। ২০২৫ সালের ডিসেম্বর পর্যন্ত খেলাপি ঋণের বিপরীতে প্রায় ১ লাখ কোটি টাকার অপরিশোধিত সুদ ‘ইন্টারেস্ট সাসপেন্স অ্যাকাউন্টে’ ছিল। এসব সুদ মওকুফের সুযোগ দিয়ে ব্যাংকের ব্যালান্সশিট পরিষ্কার করার চেষ্টা করা হচ্ছে।
তবে বিশেষজ্ঞদের মতে, সুদ মওকুফ বা পুনঃতফসিলকে স্থায়ী সমাধান বানানো হলে সংকট আরও দীর্ঘ হতে পারে। প্রকৃত সমাধান হবে নতুন করে ঋণ দেওয়ার সময় যথাযথ যাচাই, ঋণের ব্যবহার পর্যবেক্ষণ এবং ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা।
রাজনৈতিক প্রভাব কমানোর উদ্যোগ
ব্যাংক খাতের সংকটের পেছনে রাজনৈতিক প্রভাব ও দুর্বল পরিচালনা পর্ষদের ভূমিকা নিয়েও দীর্ঘদিন ধরে আলোচনা রয়েছে। সংস্কারের অংশ হিসেবে নিয়ন্ত্রক সংস্থা ব্যাংক পরিচালনায় হস্তক্ষেপের সুযোগ বাড়িয়েছে এবং যেসব ব্যাংকের পরিচালনা পর্ষদ বাতিল করা হয়েছে, সেসব প্রতিষ্ঠানে প্রশাসক রাখার সময়সীমা বাড়ানোর সুযোগও তৈরি হয়েছে।
সরকার পাঁচ বছরের একটি ব্যাংকিং খাত সংস্কার পরিকল্পনাও নিয়েছে। এর মূল লক্ষ্য খেলাপি ঋণ আদায়, তদারকি জোরদার, সুশাসন প্রতিষ্ঠা এবং আমানতকারীর আস্থা পুনরুদ্ধার।
সংস্কারের বড় চ্যালেঞ্জ এখানেই—ব্যাংকের মালিকানা ও পরিচালনায় প্রভাবশালী গোষ্ঠীর প্রভাব কমানো এবং ঋণ অনুমোদনে পেশাদারিত্ব নিশ্চিত করা না গেলে নতুন করে একই ধরনের সংকট তৈরি হওয়ার আশঙ্কা থাকবে।
ডলার বাজারেও নতুন অবস্থান
ব্যাংক খাতের সঙ্গে বৈদেশিক মুদ্রাবাজারের সম্পর্কও এখন গুরুত্বপূর্ণ। দীর্ঘ ১৪ মাস পর বাংলাদেশ ব্যাংক আবার বাজারে ডলার বিক্রি শুরু করেছে। ১৪ সেপ্টেম্বর ছয়টি ব্যাংকের কাছে মোট ১ কোটি ১৫ লাখ ডলার বিক্রি করা হয়। প্রতি ডলারের দর ছিল ১২২ টাকা ৮০ পয়সা থেকে ১২৩ টাকা ৩৫ পয়সা। কেন্দ্রীয় ব্যাংকের ২ কোটি ডলার বিক্রির লক্ষ্যের বিপরীতে বিক্রি হয়েছে প্রায় ৫৮ শতাংশ।
এর মধ্য দিয়ে বাংলাদেশ ব্যাংক কার্যত একটি বার্তা দিয়েছে—বাজারে ডলারের চাহিদা বাড়লে কেন্দ্রীয় ব্যাংক প্রয়োজন অনুযায়ী রিজার্ভ থেকে সরবরাহ করবে এবং পরিস্থিতি অনুকূলে থাকলে আবার বাজার থেকে ডলার কিনবে।
ঋণপ্রবাহ বাড়ানোর চেষ্টাও চলছে
ব্যাংক খাতের সংস্কারের পাশাপাশি অর্থনীতিতে ঋণপ্রবাহ সচল রাখার উদ্যোগও নেওয়া হচ্ছে। ক্ষুদ্র, কুটির ও মাঝারি শিল্পের জন্য ৫ হাজার কোটি টাকার পুনঃঅর্থায়ন তহবিল চালু করা হয়েছে। এ তহবিল থেকে উদ্যোক্তাদের সর্বোচ্চ ৯ শতাংশ সুদে ঋণ দেওয়ার ব্যবস্থা রাখা হয়েছে।
অর্থাৎ কেন্দ্রীয় ব্যাংকের সামনে এখন দ্বৈত চ্যালেঞ্জ—একদিকে দুর্বল ব্যাংককে শৃঙ্খলার মধ্যে আনা, অন্যদিকে সুস্থ ব্যাংকের মাধ্যমে উৎপাদনশীল খাতে ঋণপ্রবাহ বাড়ানো।
সামনে সবচেয়ে বড় প্রশ্ন—আস্থা ফিরবে কীভাবে?
ব্যাংক খাতের বর্তমান পরিস্থিতিতে সবচেয়ে বড় সম্পদ হচ্ছে আমানতকারীর আস্থা। খেলাপি ঋণ কমানো, দুর্বল ব্যাংক পুনর্গঠন, একীভূত ব্যাংকের আমানত ফেরত দেওয়া কিংবা ডলার বাজার স্থিতিশীল রাখা—সব উদ্যোগের শেষ ফলাফল নির্ভর করবে গ্রাহকের আস্থার ওপর।
এ কারণে শুধু অর্থ ঢেলে দুর্বল ব্যাংক টিকিয়ে রাখা দীর্ঘমেয়াদে সমাধান নয়। প্রয়োজন জবাবদিহি, সুশাসন, স্বচ্ছ নিরীক্ষা এবং ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে দৃশ্যমান ব্যবস্থা। পাশাপাশি ব্যাংকের পরিচালনা পর্ষদ ও ব্যবস্থাপনায় যোগ্যতা ও পেশাদারিত্ব নিশ্চিত করতে হবে।
বিশ্বব্যাংকও বাংলাদেশের আর্থিক খাত শক্তিশালী করতে ৪৫০ মিলিয়ন ডলারের অর্থায়ন অনুমোদন করেছে। এর লক্ষ্য আর্থিক খাতের ভিত্তি শক্তিশালী করা এবং ব্যাংকিং খাতের সংস্কারকে এগিয়ে নেওয়া।
সব মিলিয়ে বাংলাদেশের ব্যাংক খাত এখন ‘সংকট থেকে সংস্কারে’ যাওয়ার পর্যায়ে। সামনে পাঁচ বছর হবে এই পরিবর্তনের জন্য গুরুত্বপূর্ণ সময়। খেলাপি ঋণের পাহাড় কতটা কমে, দুর্বল ব্যাংকগুলো কতটা পুনর্গঠিত হয়, আমানতকারীর আস্থা কতটা ফিরে আসে এবং রাজনৈতিক ও প্রভাবশালী ঋণসংস্কৃতি কতটা বদলায়—এসবের ওপরই নির্ভর করবে ব্যাংক খাতের ভবিষ্যৎ।
সংস্কারের ঘোষণা ইতোমধ্যে অনেক হয়েছে। এখন সবচেয়ে বড় পরীক্ষা বাস্তবায়নে।