১১:৫৭ পূর্বাহ্ন, শনিবার, ১৯ সেপ্টেম্বর ২০২৬

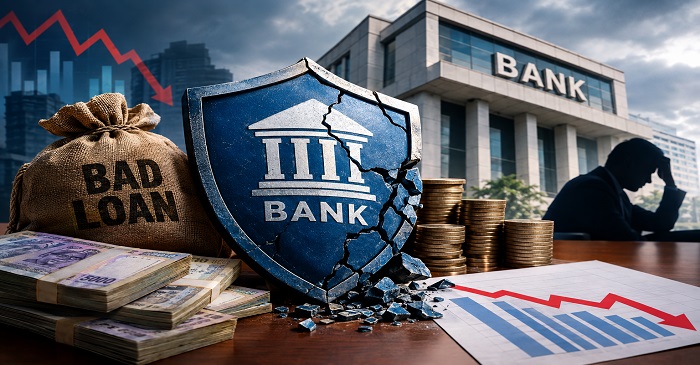
খেলাপির পাহাড়ে ব্যাংকের সুরক্ষা ভাঙছে, আয় কমছে, মূলধন ও ঋণ দেওয়ার সক্ষমতা নিয়ে বাড়ছে শঙ্কা

The gallery was not found!

একদিকে খেলাপি ঋণের পাহাড়, অন্যদিকে সেই ক্ষতি সামাল দেওয়ার আর্থিক সুরক্ষাও ফুরিয়ে আসছে। দেশের ব্যাংকিং খাতে সংকট এখন আর শুধু ঋণ আদায়ের মধ্যে সীমাবদ্ধ নেই। খেলাপি ঋণের চাপ ব্যাংকের আয়, প্রভিশন, মূলধন এবং নতুন ঋণ দেওয়ার সক্ষমতাকে একসঙ্গে চাপে ফেলেছে। সবচেয়ে উদ্বেগের বিষয়, সরকারি-বেসরকারি ১৫টি ব্যাংক প্রয়োজনীয় প্রভিশন সংরক্ষণই করতে পারছে না। জুন প্রান্তিক শেষে এসব ব্যাংকের প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ২৯ হাজার ১৪৬ কোটি টাকা।

এমন পরিস্থিতি তৈরি হয়েছে এমন এক সময়ে, যখন দেশের খেলাপি ঋণ পৌঁছেছে অতীতের অন্যতম ভয়াবহ পর্যায়ে। বাংলাদেশ ব্যাংকের হিসাবে, জুন শেষে ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই এখন খেলাপি। অর্থাৎ ব্যাংক যে পরিমাণ ঋণ দিয়েছে, তার প্রায় এক-তৃতীয়াংশ থেকেই নিয়মিত আয় আসছে না।

খেলাপি বাড়ছে, সুরক্ষা কমছে

ব্যাংকের জন্য খেলাপি ঋণ শুধু আদায় না হওয়ার সমস্যা নয়। কোনো ঋণ আদায় অনিশ্চিত হয়ে পড়লে তার বিপরীতে নির্দিষ্ট পরিমাণ অর্থ প্রভিশন হিসেবে সংরক্ষণ করতে হয়। এটাই সম্ভাব্য ক্ষতির বিরুদ্ধে ব্যাংকের আর্থিক সুরক্ষা।

নিয়ম অনুযায়ী, ঋণের মানভেদে নিয়মিত ঋণের বিপরীতে দশমিক ২৫ থেকে ৫ শতাংশ, সাব-স্ট্যান্ডার্ড ঋণে ২০ শতাংশ, সন্দেহজনক ঋণে ৫০ শতাংশ এবং মন্দ বা কুঋণের বিপরীতে ১০০ শতাংশ প্রভিশন রাখতে হয়। কিন্তু খেলাপি ঋণ যত বাড়ছে, প্রভিশনের প্রয়োজনও তত বাড়ছে। বিপরীতে আয় কমে যাওয়ায় দুর্বল ব্যাংকগুলোর অনেকেই সেই প্রভিশন সংরক্ষণ করতে পারছে না।

ফলে সংকটটি এক ধরনের চক্র তৈরি করছে—খেলাপি ঋণ বাড়ছে, প্রভিশনের প্রয়োজন বাড়ছে, কিন্তু আয় কমায় প্রভিশন রাখা কঠিন হচ্ছে। এতে ব্যাংকের আর্থিক ভিত আরও দুর্বল হওয়ার ঝুঁকি তৈরি হচ্ছে।

জ্যেষ্ঠ অর্থনীতিবিদ ও বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী বলেন, বিগত সরকারের সময়ে নামে-বেনামে ঋণ বিতরণের কারণে কয়েকটি ব্যাংকের অবস্থা খুবই নাজুক হয়ে পড়েছে। খেলাপি ঋণ বাড়ায় এসব ব্যাংকের প্রভিশন ঘাটতিও বেড়েছে। কিন্তু আয় না থাকায় তারা প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে পারেনি। নিয়ম অনুযায়ী, এমন ব্যাংক মুনাফাও ঘোষণা করতে পারবে না।

সরকারি ব্যাংকেও গভীর ক্ষত

সংকটের আঁচ রাষ্ট্রায়ত্ত ব্যাংকগুলোকেও ছাড়েনি। পাঁচটি সরকারি ব্যাংকের প্রভিশন ঘাটতি দাঁড়িয়েছে ৭৮ হাজার ৩৩০ কোটি টাকা। এর মধ্যে জনতা ব্যাংকের ঘাটতিই ৫০ হাজার ১৬০ কোটি টাকা। অগ্রণী ব্যাংকের ১২ হাজার ৩৩৮ কোটি, রূপালী ব্যাংকের ১০ হাজার ৭৫৩ কোটি, বেসিক ব্যাংকের ৫ হাজার ৪৭ কোটি এবং বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের প্রায় ৩৩ কোটি টাকা ঘাটতি রয়েছে।

এই হিসাব দেখাচ্ছে, রাষ্ট্রায়ত্ত ব্যাংকগুলোর সমস্যাও আর বিচ্ছিন্ন কোনো ঘটনা নয়। দীর্ঘদিনের ঋণ অনিয়ম, দুর্বল আদায় ব্যবস্থা এবং খেলাপি ঋণের চাপ তাদের আর্থিক সক্ষমতাকে ক্রমেই দুর্বল করছে।

বেসরকারি ব্যাংকে আরও বড় ধাক্কা

বেসরকারি খাতের ১০ ব্যাংকের প্রভিশন ঘাটতি ১ লাখ ৫০ হাজার কোটি টাকারও বেশি। সবচেয়ে বড় ঘাটতি ইসলামী ব্যাংক বাংলাদেশের—৮২ হাজার ৩৩৪ কোটি টাকা। ন্যাশনাল ব্যাংকের ২৩ হাজার ৩২৬ কোটি, আইএফআইসি ব্যাংকের ২১ হাজার ৮৯৪ কোটি এবং প্রিমিয়ার ব্যাংকের ১১ হাজার ৯৭১ কোটি টাকা ঘাটতি রয়েছে।

এ ছাড়া ইউনিয়ন ব্যাংকের ৫ হাজার ৫ কোটি, স্ট্যান্ডার্ড ব্যাংকের ২ হাজার ৫৯৫ কোটি, মার্কেন্টাইল ব্যাংকের ২ হাজার ৯৫ কোটি, এনআরবিসি ব্যাংকের ৮২০ কোটি, বাংলাদেশ কমার্স ব্যাংকের ৬৪৫ কোটি এবং এনআরবি ব্যাংকের ১৩০ কোটি টাকা প্রভিশন ঘাটতি রয়েছে।

সামনে মূলধন সংকটের আশঙ্কা

বাংলাদেশ ব্যাংকের হিসাবে, পুরো ব্যাংকিং খাতে প্রভিশনের প্রয়োজন ছিল ৪ লাখ ৮৩ হাজার ৩৯৭ কোটি টাকা। বিপরীতে সংরক্ষণ করা হয়েছে ২ লাখ ৬১ হাজার ৩৯ কোটি টাকা। ফলে সামগ্রিক প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকা।

কিছু ব্যাংক প্রয়োজনের চেয়ে বেশি প্রভিশন রাখতে পারায় সামগ্রিক ঘাটতি সমস্যাগ্রস্ত ১৫ ব্যাংকের সম্মিলিত ঘাটতির তুলনায় কিছুটা কমেছে। কিন্তু তাতেও মূল সংকট আড়াল হচ্ছে না।

কারণ প্রভিশন ঘাটতি শেষ পর্যন্ত ব্যাংকের মূলধনের ওপর চাপ তৈরি করতে পারে। আয় কমে গেলে ঘাটতি পূরণ কঠিন হয়, আর ঘাটতি দীর্ঘায়িত হলে ব্যাংকের নতুন ঋণ দেওয়ার সক্ষমতা ও আমানতকারীদের আস্থার ওপরও প্রভাব পড়ার আশঙ্কা থাকে।

এখন তাই ব্যাংকিং খাতের সামনে শুধু খেলাপি ঋণ কমানোর চ্যালেঞ্জ নয়; একই সঙ্গে প্রভিশন ঘাটতি পূরণ, মূলধন শক্তিশালী করা এবং অনিয়মের মাধ্যমে তৈরি হওয়া ঋণঝুঁকি সামাল দেওয়াও জরুরি। খেলাপি ঋণের পাহাড় যদি দ্রুত নামানো না যায়, তবে সবচেয়ে বড় ঝুঁকি হবে—ব্যাংকের সুরক্ষার জন্য রাখা অর্থই যখন যথেষ্ট থাকবে না, তখন ভবিষ্যতের ক্ষতি সামাল দেওয়ার সক্ষমতাও ক্রমে সীমিত হয়ে আসবে।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

খেলাপির পাহাড়ে ব্যাংকের সুরক্ষা ভাঙছে, আয় কমছে, মূলধন ও ঋণ দেওয়ার সক্ষমতা নিয়ে বাড়ছে শঙ্কা

Update Time : ১১:৪৮:১৬ পূর্বাহ্ন, শুক্রবার, ১১ সেপ্টেম্বর ২০২৬

একদিকে খেলাপি ঋণের পাহাড়, অন্যদিকে সেই ক্ষতি সামাল দেওয়ার আর্থিক সুরক্ষাও ফুরিয়ে আসছে। দেশের ব্যাংকিং খাতে সংকট এখন আর শুধু ঋণ আদায়ের মধ্যে সীমাবদ্ধ নেই। খেলাপি ঋণের চাপ ব্যাংকের আয়, প্রভিশন, মূলধন এবং নতুন ঋণ দেওয়ার সক্ষমতাকে একসঙ্গে চাপে ফেলেছে। সবচেয়ে উদ্বেগের বিষয়, সরকারি-বেসরকারি ১৫টি ব্যাংক প্রয়োজনীয় প্রভিশন সংরক্ষণই করতে পারছে না। জুন প্রান্তিক শেষে এসব ব্যাংকের প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ২৯ হাজার ১৪৬ কোটি টাকা।

এমন পরিস্থিতি তৈরি হয়েছে এমন এক সময়ে, যখন দেশের খেলাপি ঋণ পৌঁছেছে অতীতের অন্যতম ভয়াবহ পর্যায়ে। বাংলাদেশ ব্যাংকের হিসাবে, জুন শেষে ব্যাংকিং খাতে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। বিতরণ করা মোট ঋণের ৩২ দশমিক ৭৮ শতাংশই এখন খেলাপি। অর্থাৎ ব্যাংক যে পরিমাণ ঋণ দিয়েছে, তার প্রায় এক-তৃতীয়াংশ থেকেই নিয়মিত আয় আসছে না।

খেলাপি বাড়ছে, সুরক্ষা কমছে

ব্যাংকের জন্য খেলাপি ঋণ শুধু আদায় না হওয়ার সমস্যা নয়। কোনো ঋণ আদায় অনিশ্চিত হয়ে পড়লে তার বিপরীতে নির্দিষ্ট পরিমাণ অর্থ প্রভিশন হিসেবে সংরক্ষণ করতে হয়। এটাই সম্ভাব্য ক্ষতির বিরুদ্ধে ব্যাংকের আর্থিক সুরক্ষা।

নিয়ম অনুযায়ী, ঋণের মানভেদে নিয়মিত ঋণের বিপরীতে দশমিক ২৫ থেকে ৫ শতাংশ, সাব-স্ট্যান্ডার্ড ঋণে ২০ শতাংশ, সন্দেহজনক ঋণে ৫০ শতাংশ এবং মন্দ বা কুঋণের বিপরীতে ১০০ শতাংশ প্রভিশন রাখতে হয়। কিন্তু খেলাপি ঋণ যত বাড়ছে, প্রভিশনের প্রয়োজনও তত বাড়ছে। বিপরীতে আয় কমে যাওয়ায় দুর্বল ব্যাংকগুলোর অনেকেই সেই প্রভিশন সংরক্ষণ করতে পারছে না।

ফলে সংকটটি এক ধরনের চক্র তৈরি করছে—খেলাপি ঋণ বাড়ছে, প্রভিশনের প্রয়োজন বাড়ছে, কিন্তু আয় কমায় প্রভিশন রাখা কঠিন হচ্ছে। এতে ব্যাংকের আর্থিক ভিত আরও দুর্বল হওয়ার ঝুঁকি তৈরি হচ্ছে।

জ্যেষ্ঠ অর্থনীতিবিদ ও বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ ড. মুস্তফা কে মুজেরী বলেন, বিগত সরকারের সময়ে নামে-বেনামে ঋণ বিতরণের কারণে কয়েকটি ব্যাংকের অবস্থা খুবই নাজুক হয়ে পড়েছে। খেলাপি ঋণ বাড়ায় এসব ব্যাংকের প্রভিশন ঘাটতিও বেড়েছে। কিন্তু আয় না থাকায় তারা প্রয়োজনীয় প্রভিশন সংরক্ষণ করতে পারেনি। নিয়ম অনুযায়ী, এমন ব্যাংক মুনাফাও ঘোষণা করতে পারবে না।

সরকারি ব্যাংকেও গভীর ক্ষত

সংকটের আঁচ রাষ্ট্রায়ত্ত ব্যাংকগুলোকেও ছাড়েনি। পাঁচটি সরকারি ব্যাংকের প্রভিশন ঘাটতি দাঁড়িয়েছে ৭৮ হাজার ৩৩০ কোটি টাকা। এর মধ্যে জনতা ব্যাংকের ঘাটতিই ৫০ হাজার ১৬০ কোটি টাকা। অগ্রণী ব্যাংকের ১২ হাজার ৩৩৮ কোটি, রূপালী ব্যাংকের ১০ হাজার ৭৫৩ কোটি, বেসিক ব্যাংকের ৫ হাজার ৪৭ কোটি এবং বাংলাদেশ ডেভেলপমেন্ট ব্যাংকের প্রায় ৩৩ কোটি টাকা ঘাটতি রয়েছে।

এই হিসাব দেখাচ্ছে, রাষ্ট্রায়ত্ত ব্যাংকগুলোর সমস্যাও আর বিচ্ছিন্ন কোনো ঘটনা নয়। দীর্ঘদিনের ঋণ অনিয়ম, দুর্বল আদায় ব্যবস্থা এবং খেলাপি ঋণের চাপ তাদের আর্থিক সক্ষমতাকে ক্রমেই দুর্বল করছে।

বেসরকারি ব্যাংকে আরও বড় ধাক্কা

বেসরকারি খাতের ১০ ব্যাংকের প্রভিশন ঘাটতি ১ লাখ ৫০ হাজার কোটি টাকারও বেশি। সবচেয়ে বড় ঘাটতি ইসলামী ব্যাংক বাংলাদেশের—৮২ হাজার ৩৩৪ কোটি টাকা। ন্যাশনাল ব্যাংকের ২৩ হাজার ৩২৬ কোটি, আইএফআইসি ব্যাংকের ২১ হাজার ৮৯৪ কোটি এবং প্রিমিয়ার ব্যাংকের ১১ হাজার ৯৭১ কোটি টাকা ঘাটতি রয়েছে।

এ ছাড়া ইউনিয়ন ব্যাংকের ৫ হাজার ৫ কোটি, স্ট্যান্ডার্ড ব্যাংকের ২ হাজার ৫৯৫ কোটি, মার্কেন্টাইল ব্যাংকের ২ হাজার ৯৫ কোটি, এনআরবিসি ব্যাংকের ৮২০ কোটি, বাংলাদেশ কমার্স ব্যাংকের ৬৪৫ কোটি এবং এনআরবি ব্যাংকের ১৩০ কোটি টাকা প্রভিশন ঘাটতি রয়েছে।

সামনে মূলধন সংকটের আশঙ্কা

বাংলাদেশ ব্যাংকের হিসাবে, পুরো ব্যাংকিং খাতে প্রভিশনের প্রয়োজন ছিল ৪ লাখ ৮৩ হাজার ৩৯৭ কোটি টাকা। বিপরীতে সংরক্ষণ করা হয়েছে ২ লাখ ৬১ হাজার ৩৯ কোটি টাকা। ফলে সামগ্রিক প্রভিশন ঘাটতি দাঁড়িয়েছে ২ লাখ ২২ হাজার ৩৫৭ কোটি টাকা।

কিছু ব্যাংক প্রয়োজনের চেয়ে বেশি প্রভিশন রাখতে পারায় সামগ্রিক ঘাটতি সমস্যাগ্রস্ত ১৫ ব্যাংকের সম্মিলিত ঘাটতির তুলনায় কিছুটা কমেছে। কিন্তু তাতেও মূল সংকট আড়াল হচ্ছে না।

কারণ প্রভিশন ঘাটতি শেষ পর্যন্ত ব্যাংকের মূলধনের ওপর চাপ তৈরি করতে পারে। আয় কমে গেলে ঘাটতি পূরণ কঠিন হয়, আর ঘাটতি দীর্ঘায়িত হলে ব্যাংকের নতুন ঋণ দেওয়ার সক্ষমতা ও আমানতকারীদের আস্থার ওপরও প্রভাব পড়ার আশঙ্কা থাকে।

এখন তাই ব্যাংকিং খাতের সামনে শুধু খেলাপি ঋণ কমানোর চ্যালেঞ্জ নয়; একই সঙ্গে প্রভিশন ঘাটতি পূরণ, মূলধন শক্তিশালী করা এবং অনিয়মের মাধ্যমে তৈরি হওয়া ঋণঝুঁকি সামাল দেওয়াও জরুরি। খেলাপি ঋণের পাহাড় যদি দ্রুত নামানো না যায়, তবে সবচেয়ে বড় ঝুঁকি হবে—ব্যাংকের সুরক্ষার জন্য রাখা অর্থই যখন যথেষ্ট থাকবে না, তখন ভবিষ্যতের ক্ষতি সামাল দেওয়ার সক্ষমতাও ক্রমে সীমিত হয়ে আসবে।