১১:৫৮ পূর্বাহ্ন, শনিবার, ১৯ সেপ্টেম্বর ২০২৬

পোশাকনির্ভর রপ্তানির বিকল্প খুঁজতে ৩ হাজার কোটি টাকার তহবিল, যুক্ত হচ্ছে ব্র্যাক ব্যাংক

The gallery was not found!

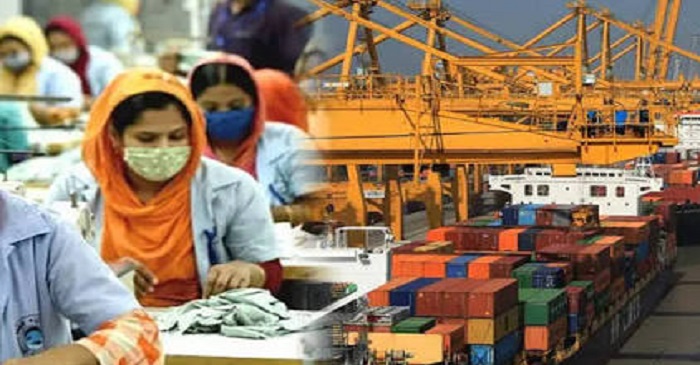
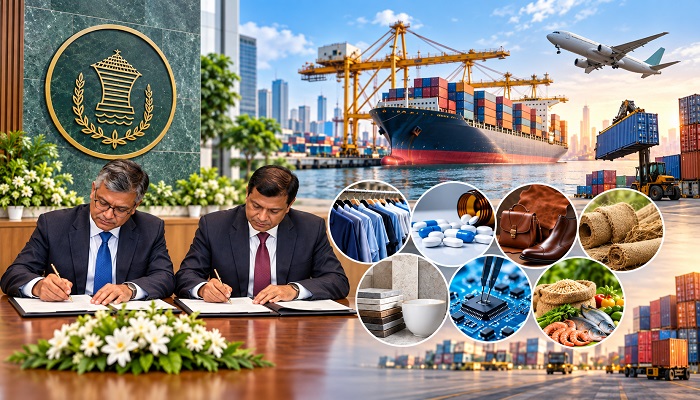
বাংলাদেশের পণ্য রপ্তানির প্রতি ১০০ ডলারের প্রায় ৮০ ডলার এখনো আসে তৈরি পোশাক থেকে। এই অতিনির্ভরতার ঝুঁকি কমাতে জুনে ৩ হাজার কোটি টাকার ‘এক্সপোর্ট ডাইভারসিফিকেশন রিফাইন্যান্স স্কিম’ বা ইডিআরএস চালু করেছে বাংলাদেশ ব্যাংক। তিন মাস পর সেই তহবিল বিতরণের নেটওয়ার্কও বড় হচ্ছে।

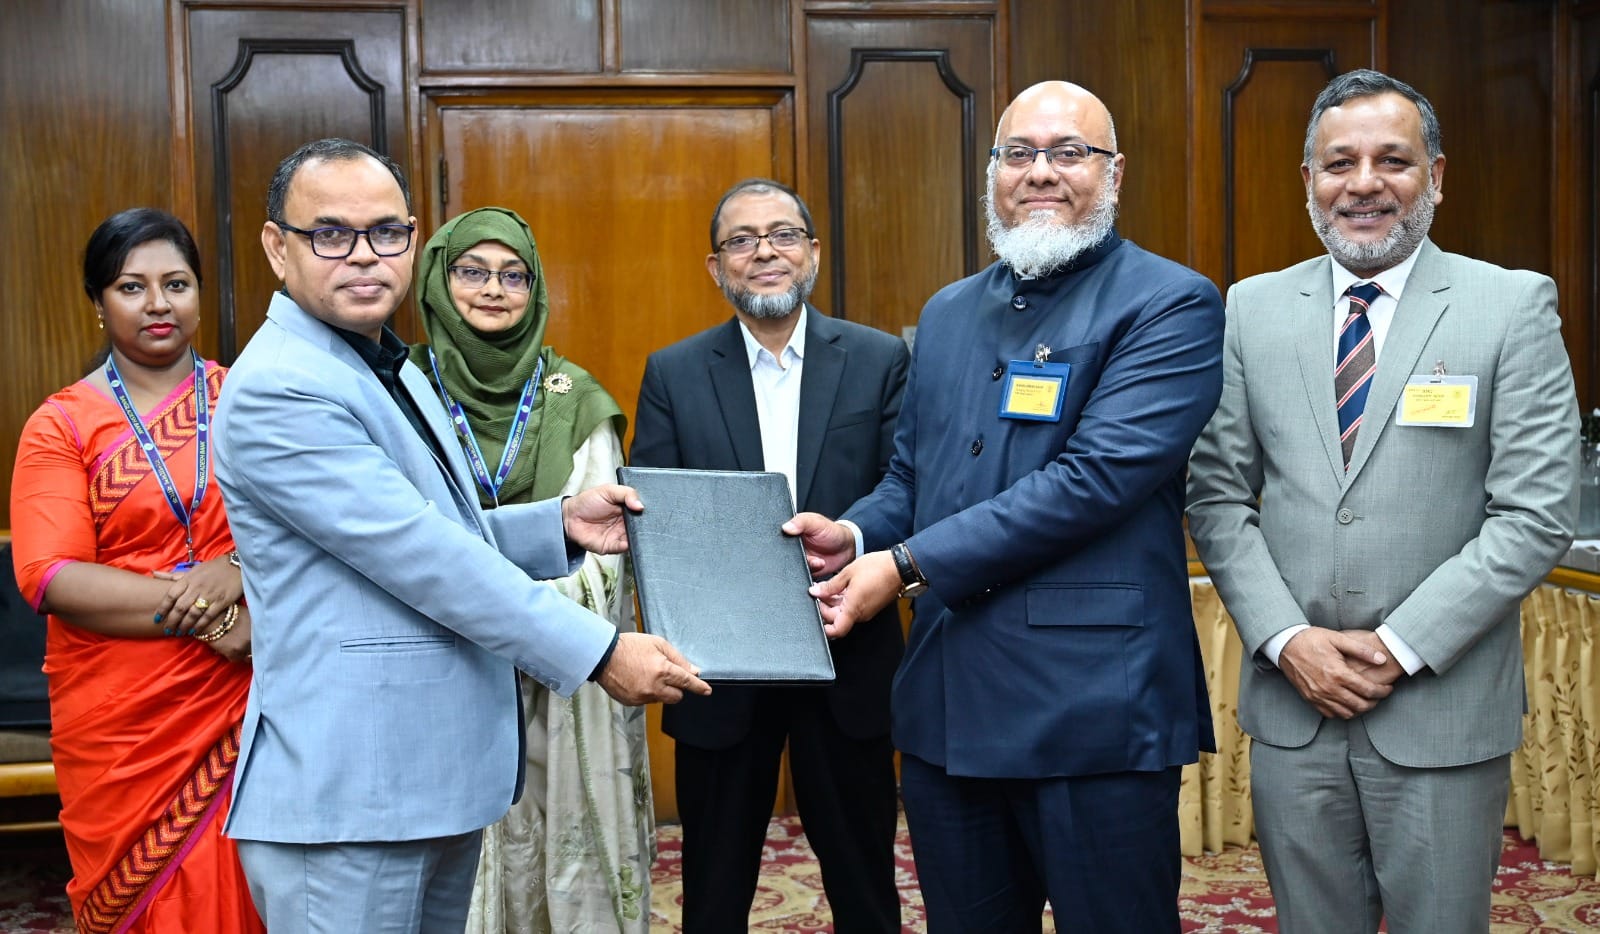
সর্বশেষ এতে যুক্ত হয়েছে ব্র্যাক ব্যাংক। ১ সেপ্টেম্বর বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তি করেছে ব্যাংকটি। এর আগে পুবালী ব্যাংক, আইএফআইসি ব্যাংক, আল-আরাফাহ্ ইসলামী ব্যাংক, এসবিএসি ব্যাংক ও ট্রাস্ট ব্যাংকসহ কয়েকটি ব্যাংক একই স্কিমে অংশ নেওয়ার ঘোষণা দিয়েছে। অর্থাৎ কেন্দ্রীয় ব্যাংকের নীতিগত উদ্যোগ এখন ব্যাংকিং চ্যানেল হয়ে রপ্তানিকারকের কাছে পৌঁছানোর পর্যায়ে যাচ্ছে।

বাংলাদেশ ব্যাংক নিজেই এই তহবিল তৈরির কারণ হিসেবে দুটি ঝুঁকির কথা বলেছে, Product Concentration Risk এবং Market Concentration Risk। কেন্দ্রীয় ব্যাংকের জুন ২০২৬-এর অর্থনৈতিক সূচক অনুযায়ী, নিটওয়্যার ও ওভেন পোশাক মিলে মোট পণ্য রপ্তানির ৮০ দশমিক ৫৪ শতাংশ। একই সময়ে অবশ্য পোশাকের বাইরের কয়েকটি খাতে তুলনামূলক দ্রুত প্রবৃদ্ধি দেখা গেছে। প্রকৌশলপণ্যের রপ্তানি বেড়েছে ২৯ দশমিক ৩০ শতাংশ, পাট ও পাটপণ্য ৮ দশমিক ৯৩ শতাংশ, প্লাস্টিক ৮ দশমিক ৬৬ শতাংশ এবং চামড়া ও চামড়াজাত পণ্য ৭ দশমিক ৯৮ শতাংশ। বিপরীতে কৃষিপণ্যের রপ্তানি কমেছে ১ দশমিক ২৫ শতাংশ। এই সংখ্যাগুলোই দেখাচ্ছে, বিকল্প খাত আছে, কিন্তু পোশাকের তুলনায় তাদের ভিত্তি এখনো ছোট।

এই জায়গাতেই ইডিআরএসের সবচেয়ে বড় আকর্ষণ সুদের হার। বাংলাদেশ ব্যাংক অংশগ্রহণকারী ব্যাংককে ৪ শতাংশে পুনঃঅর্থায়ন দেবে এবং গ্রাহক পর্যায়ে ব্যাংক সর্বোচ্চ ৭ শতাংশ সুদ বা মুনাফা নিতে পারবে। ঋণ হবে স্থানীয় মুদ্রায় মেয়াদি অর্থায়ন, সর্বোচ্চ মেয়াদ তিন বছর এবং গ্রেস পিরিয়ড সর্বোচ্চ ছয় মাস। সুদ হিসাব হবে reducing balance পদ্ধতিতে। তুলনার জন্য, জুন ২০২৬-এ দেশের ব্যাংকগুলোর ঋণের weighted average interest rate ছিল ১১ দশমিক ৮৬ শতাংশ। অর্থাৎ ইডিআরএসের সর্বোচ্চ হার তখনকার গড় ব্যাংকঋণের হারের তুলনায় প্রায় ৪ দশমিক ৯ শতাংশ পয়েন্ট কম। তবে কেন্দ্রীয় ব্যাংকের সার্কুলার অনুযায়ী ঋণ-ইকুইটি অনুপাত কমপক্ষে ৭০:৩০ রাখতে হবে।

কারা এই টাকা পাবে, সেটিও বেশ বিস্তৃতভাবে নির্ধারিত। রপ্তানি নীতি ২০২৪-২০২৭-এ ১৫টি ‘সর্বোচ্চ অগ্রাধিকারপ্রাপ্ত’ পণ্যখাত রাখা হয়েছে। এর মধ্যে আছে উচ্চ মূল্য সংযোজিত পোশাক ও ডেনিম, ম্যানমেড ফাইবার, ওষুধ, প্লাস্টিক, চামড়া ও জুতা, পাট, কৃষি ও প্রক্রিয়াজাত কৃষিপণ্য, লাইট ইঞ্জিনিয়ারিং, জাহাজ নির্মাণ, আসবাব, হোম টেক্সটাইল, লাগেজ, হস্তশিল্প এবং এপিআই ও ল্যাবরেটরি রিএজেন্ট। পাশাপাশি ১৯টি বিশেষ উন্নয়নমূলক খাতের মধ্যে রয়েছে ইলেকট্রিক ও ইলেকট্রনিক পণ্য, সিরামিক, ভ্যালু-অ্যাডেড হিমায়িত মাছ, প্রিন্টিং-প্যাকেজিং, কাগজ, রাবার, সৌর মডিউল, কাজুবাদাম, খেলনা, আগর, হালাল ফ্যাশন ও হালাল খাদ্য, রিসাইকেলড পণ্য এবং মেডিকেল ও পারসোনাল প্রটেকটিভ ইকুইপমেন্ট। দেশীয় কাঁচামাল ব্যবহারকারী রপ্তানিকারককে অগ্রাধিকার দেওয়ার কথা আলাদাভাবে জানিয়েছে বাংলাদেশ ব্যাংক।

তবে শুধু খাতের তালিকায় নাম থাকলেই টাকা পাওয়া যাবে না। ঋণখেলাপি প্রতিষ্ঠান এই সুবিধা পাবে না; আবেদন করার আগে হালনাগাদ সিআইবি প্রতিবেদন পরীক্ষা করতে হবে। যে রপ্তানিকারকের export bill দেশে ফেরত আসেনি, তার আবেদনও বিবেচিত হবে না। ঋণ বিতরণের ৯০ দিনের মধ্যে সংশ্লিষ্ট ব্যাংককে বাংলাদেশ ব্যাংকের কাছে পুনঃঅর্থায়নের আবেদন করতে হবে। কেন্দ্রীয় ব্যাংক প্রকল্প ও নথি সরেজমিনে যাচাই করতে পারবে এবং অংশগ্রহণকারী ব্যাংকগুলোকে প্রতি প্রান্তিক শেষে তথ্য দিতে হবে। ভুল তথ্য, অর্থের অপব্যবহার বা শর্ত লঙ্ঘন ধরা পড়লে পুনঃঅর্থায়নের টাকা অতিরিক্ত জরিমানাসহ ব্যাংকের বাংলাদেশ ব্যাংকে থাকা হিসাব থেকে কেটে নেওয়ার বিধানও রাখা হয়েছে। ফলে ৭ শতাংশের ঋণটি নামমাত্র ‘সস্তা টাকা’ নয়, এর সঙ্গে বেশ শক্ত eligibility ও monitoring কাঠামোও জুড়ে দেওয়া হয়েছে।

তবু অর্থায়নই রপ্তানি বহুমুখীকরণের একমাত্র বাধা নয়। বিশ্বব্যাংকের বিশ্লেষণে বাংলাদেশের চামড়াজাত পণ্য, জুতা, লাইট ইঞ্জিনিয়ারিং ও প্লাস্টিকের মতো অ-পোশাক খাতের সম্ভাবনা থাকার কথা বলা হলেও আন্তর্জাতিক value chain-এ প্রবেশের পথে প্রযুক্তি ও দক্ষতার ঘাটতি এবং আন্তর্জাতিক পরিবেশ, সামাজিক ও মান-সংক্রান্ত standards পূরণে দুর্বলতাকে বড় বাধা হিসেবে চিহ্নিত করা হয়েছে। রপ্তানি নীতি ২০২৪-২০২৭-ও একই কারণে স্বল্পসুদের ঋণের পাশাপাশি প্রযুক্তি, মান নিয়ন্ত্রণ, bonded warehouse ও duty drawback সুবিধা, বিদেশি বাজার অনুসন্ধান এবং অবকাঠামো সহায়তার কথা বলেছে। অর্থাৎ ৩ হাজার কোটি টাকা কারখানার যন্ত্রপাতি বা উৎপাদন সক্ষমতা বাড়াতে পারে, কিন্তু বিদেশে ক্রেতা পাওয়া, certification নেওয়া কিংবা supply chain তৈরি করার কাজ ব্যাংকঋণ একা করতে পারবে না।

সময়ের দিক থেকেও উদ্যোগটি গুরুত্বপূর্ণ। জাতিসংঘের বর্তমান সূচি অনুযায়ী বাংলাদেশ ২৪ নভেম্বর ২০২৬ এলডিসি থেকে উত্তরণের কথা, যদিও বাংলাদেশ সরকারের আবেদনের পর প্রস্তুতির সময় বাড়ানোর বিষয়টি এখন জাতিসংঘ সাধারণ পরিষদের সিদ্ধান্তের অপেক্ষায় রয়েছে। রপ্তানি নীতিতেও স্বীকার করা হয়েছে, উত্তরণের পর সরাসরি রপ্তানি ভর্তুকির মতো কিছু সুবিধা আগের নিয়মে চালিয়ে যাওয়া কঠিন হবে এবং WTO-সম্মত বিকল্প সহায়তা প্রয়োজন হবে। সেই প্রেক্ষাপটে কম সুদের অর্থায়ন, প্রযুক্তি উন্নয়ন, অবকাঠামো ও বাজার সক্ষমতার মতো সহায়তা আরও গুরুত্বপূর্ণ হয়ে উঠছে। ব্র্যাক ব্যাংকসহ একের পর এক ব্যাংক ইডিআরএসে যুক্ত হওয়ায় এখন মূল পরীক্ষাটি হবে অন্য জায়গায়: ৩ হাজার কোটি টাকার আবর্তনশীল তহবিল কত দ্রুত প্রকৃত নতুন রপ্তানিকারক ও পোশাকের বাইরের খাতে পৌঁছায়, এবং সেই অর্থ শেষ পর্যন্ত নতুন পণ্য ও নতুন বাজার থেকে রপ্তানি আয় তৈরি করতে পারে কি না।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

পোশাকনির্ভর রপ্তানির বিকল্প খুঁজতে ৩ হাজার কোটি টাকার তহবিল, যুক্ত হচ্ছে ব্র্যাক ব্যাংক

Update Time : ১১:০২:৪৫ পূর্বাহ্ন, বুধবার, ৯ সেপ্টেম্বর ২০২৬

বাংলাদেশের পণ্য রপ্তানির প্রতি ১০০ ডলারের প্রায় ৮০ ডলার এখনো আসে তৈরি পোশাক থেকে। এই অতিনির্ভরতার ঝুঁকি কমাতে জুনে ৩ হাজার কোটি টাকার ‘এক্সপোর্ট ডাইভারসিফিকেশন রিফাইন্যান্স স্কিম’ বা ইডিআরএস চালু করেছে বাংলাদেশ ব্যাংক। তিন মাস পর সেই তহবিল বিতরণের নেটওয়ার্কও বড় হচ্ছে।

সর্বশেষ এতে যুক্ত হয়েছে ব্র্যাক ব্যাংক। ১ সেপ্টেম্বর বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তি করেছে ব্যাংকটি। এর আগে পুবালী ব্যাংক, আইএফআইসি ব্যাংক, আল-আরাফাহ্ ইসলামী ব্যাংক, এসবিএসি ব্যাংক ও ট্রাস্ট ব্যাংকসহ কয়েকটি ব্যাংক একই স্কিমে অংশ নেওয়ার ঘোষণা দিয়েছে। অর্থাৎ কেন্দ্রীয় ব্যাংকের নীতিগত উদ্যোগ এখন ব্যাংকিং চ্যানেল হয়ে রপ্তানিকারকের কাছে পৌঁছানোর পর্যায়ে যাচ্ছে।

বাংলাদেশ ব্যাংক নিজেই এই তহবিল তৈরির কারণ হিসেবে দুটি ঝুঁকির কথা বলেছে, Product Concentration Risk এবং Market Concentration Risk। কেন্দ্রীয় ব্যাংকের জুন ২০২৬-এর অর্থনৈতিক সূচক অনুযায়ী, নিটওয়্যার ও ওভেন পোশাক মিলে মোট পণ্য রপ্তানির ৮০ দশমিক ৫৪ শতাংশ। একই সময়ে অবশ্য পোশাকের বাইরের কয়েকটি খাতে তুলনামূলক দ্রুত প্রবৃদ্ধি দেখা গেছে। প্রকৌশলপণ্যের রপ্তানি বেড়েছে ২৯ দশমিক ৩০ শতাংশ, পাট ও পাটপণ্য ৮ দশমিক ৯৩ শতাংশ, প্লাস্টিক ৮ দশমিক ৬৬ শতাংশ এবং চামড়া ও চামড়াজাত পণ্য ৭ দশমিক ৯৮ শতাংশ। বিপরীতে কৃষিপণ্যের রপ্তানি কমেছে ১ দশমিক ২৫ শতাংশ। এই সংখ্যাগুলোই দেখাচ্ছে, বিকল্প খাত আছে, কিন্তু পোশাকের তুলনায় তাদের ভিত্তি এখনো ছোট।

এই জায়গাতেই ইডিআরএসের সবচেয়ে বড় আকর্ষণ সুদের হার। বাংলাদেশ ব্যাংক অংশগ্রহণকারী ব্যাংককে ৪ শতাংশে পুনঃঅর্থায়ন দেবে এবং গ্রাহক পর্যায়ে ব্যাংক সর্বোচ্চ ৭ শতাংশ সুদ বা মুনাফা নিতে পারবে। ঋণ হবে স্থানীয় মুদ্রায় মেয়াদি অর্থায়ন, সর্বোচ্চ মেয়াদ তিন বছর এবং গ্রেস পিরিয়ড সর্বোচ্চ ছয় মাস। সুদ হিসাব হবে reducing balance পদ্ধতিতে। তুলনার জন্য, জুন ২০২৬-এ দেশের ব্যাংকগুলোর ঋণের weighted average interest rate ছিল ১১ দশমিক ৮৬ শতাংশ। অর্থাৎ ইডিআরএসের সর্বোচ্চ হার তখনকার গড় ব্যাংকঋণের হারের তুলনায় প্রায় ৪ দশমিক ৯ শতাংশ পয়েন্ট কম। তবে কেন্দ্রীয় ব্যাংকের সার্কুলার অনুযায়ী ঋণ-ইকুইটি অনুপাত কমপক্ষে ৭০:৩০ রাখতে হবে।

কারা এই টাকা পাবে, সেটিও বেশ বিস্তৃতভাবে নির্ধারিত। রপ্তানি নীতি ২০২৪-২০২৭-এ ১৫টি ‘সর্বোচ্চ অগ্রাধিকারপ্রাপ্ত’ পণ্যখাত রাখা হয়েছে। এর মধ্যে আছে উচ্চ মূল্য সংযোজিত পোশাক ও ডেনিম, ম্যানমেড ফাইবার, ওষুধ, প্লাস্টিক, চামড়া ও জুতা, পাট, কৃষি ও প্রক্রিয়াজাত কৃষিপণ্য, লাইট ইঞ্জিনিয়ারিং, জাহাজ নির্মাণ, আসবাব, হোম টেক্সটাইল, লাগেজ, হস্তশিল্প এবং এপিআই ও ল্যাবরেটরি রিএজেন্ট। পাশাপাশি ১৯টি বিশেষ উন্নয়নমূলক খাতের মধ্যে রয়েছে ইলেকট্রিক ও ইলেকট্রনিক পণ্য, সিরামিক, ভ্যালু-অ্যাডেড হিমায়িত মাছ, প্রিন্টিং-প্যাকেজিং, কাগজ, রাবার, সৌর মডিউল, কাজুবাদাম, খেলনা, আগর, হালাল ফ্যাশন ও হালাল খাদ্য, রিসাইকেলড পণ্য এবং মেডিকেল ও পারসোনাল প্রটেকটিভ ইকুইপমেন্ট। দেশীয় কাঁচামাল ব্যবহারকারী রপ্তানিকারককে অগ্রাধিকার দেওয়ার কথা আলাদাভাবে জানিয়েছে বাংলাদেশ ব্যাংক।

তবে শুধু খাতের তালিকায় নাম থাকলেই টাকা পাওয়া যাবে না। ঋণখেলাপি প্রতিষ্ঠান এই সুবিধা পাবে না; আবেদন করার আগে হালনাগাদ সিআইবি প্রতিবেদন পরীক্ষা করতে হবে। যে রপ্তানিকারকের export bill দেশে ফেরত আসেনি, তার আবেদনও বিবেচিত হবে না। ঋণ বিতরণের ৯০ দিনের মধ্যে সংশ্লিষ্ট ব্যাংককে বাংলাদেশ ব্যাংকের কাছে পুনঃঅর্থায়নের আবেদন করতে হবে। কেন্দ্রীয় ব্যাংক প্রকল্প ও নথি সরেজমিনে যাচাই করতে পারবে এবং অংশগ্রহণকারী ব্যাংকগুলোকে প্রতি প্রান্তিক শেষে তথ্য দিতে হবে। ভুল তথ্য, অর্থের অপব্যবহার বা শর্ত লঙ্ঘন ধরা পড়লে পুনঃঅর্থায়নের টাকা অতিরিক্ত জরিমানাসহ ব্যাংকের বাংলাদেশ ব্যাংকে থাকা হিসাব থেকে কেটে নেওয়ার বিধানও রাখা হয়েছে। ফলে ৭ শতাংশের ঋণটি নামমাত্র ‘সস্তা টাকা’ নয়, এর সঙ্গে বেশ শক্ত eligibility ও monitoring কাঠামোও জুড়ে দেওয়া হয়েছে।

তবু অর্থায়নই রপ্তানি বহুমুখীকরণের একমাত্র বাধা নয়। বিশ্বব্যাংকের বিশ্লেষণে বাংলাদেশের চামড়াজাত পণ্য, জুতা, লাইট ইঞ্জিনিয়ারিং ও প্লাস্টিকের মতো অ-পোশাক খাতের সম্ভাবনা থাকার কথা বলা হলেও আন্তর্জাতিক value chain-এ প্রবেশের পথে প্রযুক্তি ও দক্ষতার ঘাটতি এবং আন্তর্জাতিক পরিবেশ, সামাজিক ও মান-সংক্রান্ত standards পূরণে দুর্বলতাকে বড় বাধা হিসেবে চিহ্নিত করা হয়েছে। রপ্তানি নীতি ২০২৪-২০২৭-ও একই কারণে স্বল্পসুদের ঋণের পাশাপাশি প্রযুক্তি, মান নিয়ন্ত্রণ, bonded warehouse ও duty drawback সুবিধা, বিদেশি বাজার অনুসন্ধান এবং অবকাঠামো সহায়তার কথা বলেছে। অর্থাৎ ৩ হাজার কোটি টাকা কারখানার যন্ত্রপাতি বা উৎপাদন সক্ষমতা বাড়াতে পারে, কিন্তু বিদেশে ক্রেতা পাওয়া, certification নেওয়া কিংবা supply chain তৈরি করার কাজ ব্যাংকঋণ একা করতে পারবে না।

সময়ের দিক থেকেও উদ্যোগটি গুরুত্বপূর্ণ। জাতিসংঘের বর্তমান সূচি অনুযায়ী বাংলাদেশ ২৪ নভেম্বর ২০২৬ এলডিসি থেকে উত্তরণের কথা, যদিও বাংলাদেশ সরকারের আবেদনের পর প্রস্তুতির সময় বাড়ানোর বিষয়টি এখন জাতিসংঘ সাধারণ পরিষদের সিদ্ধান্তের অপেক্ষায় রয়েছে। রপ্তানি নীতিতেও স্বীকার করা হয়েছে, উত্তরণের পর সরাসরি রপ্তানি ভর্তুকির মতো কিছু সুবিধা আগের নিয়মে চালিয়ে যাওয়া কঠিন হবে এবং WTO-সম্মত বিকল্প সহায়তা প্রয়োজন হবে। সেই প্রেক্ষাপটে কম সুদের অর্থায়ন, প্রযুক্তি উন্নয়ন, অবকাঠামো ও বাজার সক্ষমতার মতো সহায়তা আরও গুরুত্বপূর্ণ হয়ে উঠছে। ব্র্যাক ব্যাংকসহ একের পর এক ব্যাংক ইডিআরএসে যুক্ত হওয়ায় এখন মূল পরীক্ষাটি হবে অন্য জায়গায়: ৩ হাজার কোটি টাকার আবর্তনশীল তহবিল কত দ্রুত প্রকৃত নতুন রপ্তানিকারক ও পোশাকের বাইরের খাতে পৌঁছায়, এবং সেই অর্থ শেষ পর্যন্ত নতুন পণ্য ও নতুন বাজার থেকে রপ্তানি আয় তৈরি করতে পারে কি না।