 নিজস্ব প্রতিবেদক
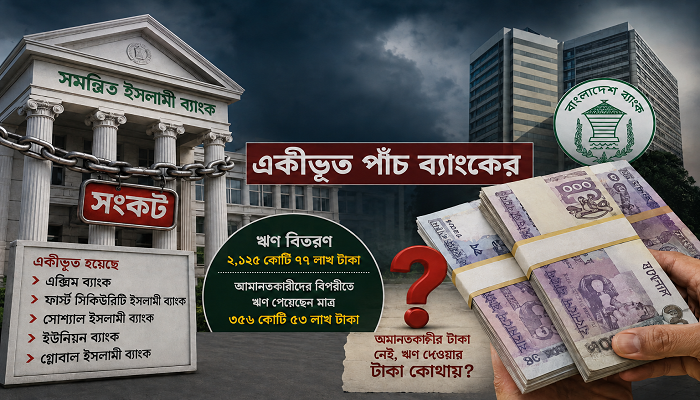
একদিকে আমানতকারীদের টাকা ফেরাতে হিমশিম, অন্যদিকে নতুন করে ঋণ বিতরণ! সংকটে থাকা পাঁচ ইসলামী ব্যাংক একীভূত হওয়ার প্রক্রিয়ায় থেকেও থামেনি ঋণ বিতরণ। বরং একীভূত হওয়ার পর থেকে চলতি বছরের ২ জুন পর্যন্ত পাঁচ ব্যাংক মিলে বিতরণ করেছে ২ হাজার ১২৫ কোটি ৭৭ লাখ টাকা। এর মধ্যে আমানতকারীরা নিজেদের জমা অর্থের বিপরীতে ঋণ পেয়েছেন মাত্র ৩৫৬ কোটি ৫৩ লাখ টাকা।
বিপুল খেলাপি ঋণ, তারল্য সংকট, মূলধনের ঘাটতি এবং আমানতকারীদের অর্থ ফেরত দিতে না পারার মতো গুরুতর সংকটে থাকা ব্যাংকগুলোর এমন ঋণ বিতরণ নিয়েই এখন প্রশ্ন উঠেছে। খাত বিশ্লেষকদের কেউ কেউ এটিকে দেখছেন ঝুঁকিপূর্ণ ও অনৈতিক ব্যাংকিং হিসেবে। অন্যদিকে বাংলাদেশ ব্যাংকের যুক্তি—ব্যাংককে সচল রাখতে হলে ভালো গ্রাহকদের ধরে রেখে বিনিয়োগ কার্যক্রম চালু রাখতেই হবে।
একীভূত পাঁচ ব্যাংকের নতুন হিসাব
গত বছরের ৩০ নভেম্বর এক্সিম ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ইউনিয়ন ব্যাংক ও গ্লোবাল ইসলামী ব্যাংককে একীভূত করার উদ্যোগ নেওয়া হয়। এ জন্য বাংলাদেশ ব্যাংক ‘সম্মিলিত ইসলামী ব্যাংক’ নামে নতুন ব্যাংকের লাইসেন্স দেয়।
কিন্তু একীভূত হওয়ার পরও পুরোনো সংকট পুরোপুরি কাটেনি। আমানতকারীরা এখনো চাহিদা অনুযায়ী নিজেদের জমা অর্থ তুলতে পারছেন না। এমন পরিস্থিতিতেই ব্যাংকগুলোর ঋণ বা বিনিয়োগ কার্যক্রম অব্যাহত থাকার তথ্য সামনে এসেছে।
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, পাঁচ ব্যাংকের মধ্যে সবচেয়ে বেশি ঋণ বিতরণ করেছে এক্সিম ব্যাংক। একীভূত প্রক্রিয়ায় থাকার সময় ২ জুন পর্যন্ত ব্যাংকটি দিয়েছে ১ হাজার ১৪১ কোটি ২৯ লাখ টাকা। এর মধ্যে আমানতকারীরা নিজেদের আমানতের বিপরীতে ঋণ পেয়েছেন প্রায় ১৫০ কোটি টাকা।
দ্বিতীয় অবস্থানে থাকা সোশ্যাল ইসলামী ব্যাংক বিতরণ করেছে ৭৪৪ কোটি ২৭ লাখ টাকা। এর মধ্যে আমানতের বিপরীতে ঋণ পেয়েছেন গ্রাহকেরা ৫৮ কোটি ৮৬ লাখ টাকা।
এ ছাড়া ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক দিয়েছে ১২৪ কোটি ৫৮ লাখ টাকা, গ্লোবাল ইসলামী ব্যাংক ৯২ কোটি টাকা এবং ইউনিয়ন ব্যাংক দিয়েছে প্রায় ২৩ কোটি টাকা।
‘অমানতকারীর টাকা নেই, ঋণ দেওয়ার টাকা কোথায়?’
সংকটের সময়ে এত বিপুল ঋণ বিতরণ নিয়ে প্রশ্ন তুলেছেন ব্যাংক খাতের বিশ্লেষকেরা।
বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের সাবেক মহাপরিচালক ড. তৌফিক আহমদ চৌধুরীর মতে, এ সময়ে পাঁচ ব্যাংকের ঋণ বিতরণ করা ঠিক হয়নি। তার প্রশ্ন—যে ব্যাংকের তারল্য ও মূলধন দুটিই সংকটে, সেই ব্যাংক নতুন করে ঋণ বিতরণের অনুমোদন পেল কীভাবে?
তার আশঙ্কা, এই ঋণের একটি অংশ নিজেদের ঘনিষ্ঠ বা পছন্দের লোকজনকে দেওয়া হয়ে থাকতে পারে। আমানতকারীদের টাকা ফেরত দিতে না পেরে নতুন ঋণ বিতরণকে তিনি ‘অনৈতিক ব্যাংকিং’ হিসেবেও দেখছেন।
বাংলাদেশ ব্যাংকের ব্যাখ্যা কী?
তবে কেন্দ্রীয় ব্যাংকের বক্তব্য ভিন্ন। বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বলছেন, পাঁচ ব্যাংকের সব গ্রাহক খারাপ নন। ভালো গ্রাহকদের ধরে রাখতে পারলে ব্যাংকগুলো আবার ব্যবসায় ঘুরে দাঁড়াতে পারে।
তার যুক্তি, বিনিয়োগ থেকে আয় ও মুনাফা তৈরি করা গেলে ভবিষ্যতে আরও বেশি আমানতকারীর স্বার্থ রক্ষা করা সম্ভব হবে। একটি ব্যাংককে শুধু আমানত ফেরত দেওয়ার প্রতিষ্ঠানে পরিণত করলে তার স্বাভাবিক ব্যাংকিং কার্যক্রম বন্ধ হয়ে যেতে পারে। আর ব্যাংকিং কার্যক্রম থেমে গেলে শেষ পর্যন্ত ব্যাংকটির অস্তিত্বই সংকটে পড়বে।
সংকটের আসল প্রশ্ন
এখানেই তৈরি হয়েছে বড় প্রশ্ন—যে ব্যাংক আমানতকারীর টাকা ফেরত দিতে পারছে না, সেই ব্যাংক নতুন করে ঋণ দেওয়ার মতো অর্থ কোথায় পাচ্ছে?
আবার উল্টো প্রশ্নও আছে—ব্যাংক যদি নতুন বিনিয়োগই না করে, তাহলে আয় করবে কীভাবে? আয় না হলে মূলধন ঘাটতি পূরণ ও আমানতকারীদের স্বার্থ রক্ষা হবে কীভাবে?
অর্থাৎ পাঁচ ব্যাংকের ঋণ বিতরণ এখন দাঁড়িয়ে গেছে দুই বিপরীত যুক্তির মাঝখানে। একদিকে আমানতকারীদের আস্থা ও অর্থ ফেরতের চাপ, অন্যদিকে ব্যাংককে সচল রেখে আয় তৈরির প্রয়োজনীয়তা।
তবে সংকটাপন্ন ব্যাংকের ক্ষেত্রে সবচেয়ে বড় বিষয় হয়ে দাঁড়িয়েছে ঋণের গন্তব্য, গ্রাহক নির্বাচন এবং অর্থ ফেরতের সক্ষমতা। নতুন করে দেওয়া ২ হাজার ১২৫ কোটি ৭৭ লাখ টাকার ঋণ কতটা উৎপাদনশীল খাতে গেছে, কতটা নিরাপদ এবং শেষ পর্যন্ত কতটা আদায় হবে—তার ওপরই নির্ভর করবে এই সিদ্ধান্তের সাফল্য বা ব্যর্থতা।
কারণ, সংকটে থাকা ব্যাংকের জন্য নতুন ঋণ হতে পারে ঘুরে দাঁড়ানোর সিঁড়ি—আবার যথাযথ যাচাই ছাড়া সেই ঋণই হয়ে উঠতে পারে সংকট আরও গভীর করার নতুন দরজা।