 নিজস্ব প্রতিবেদক
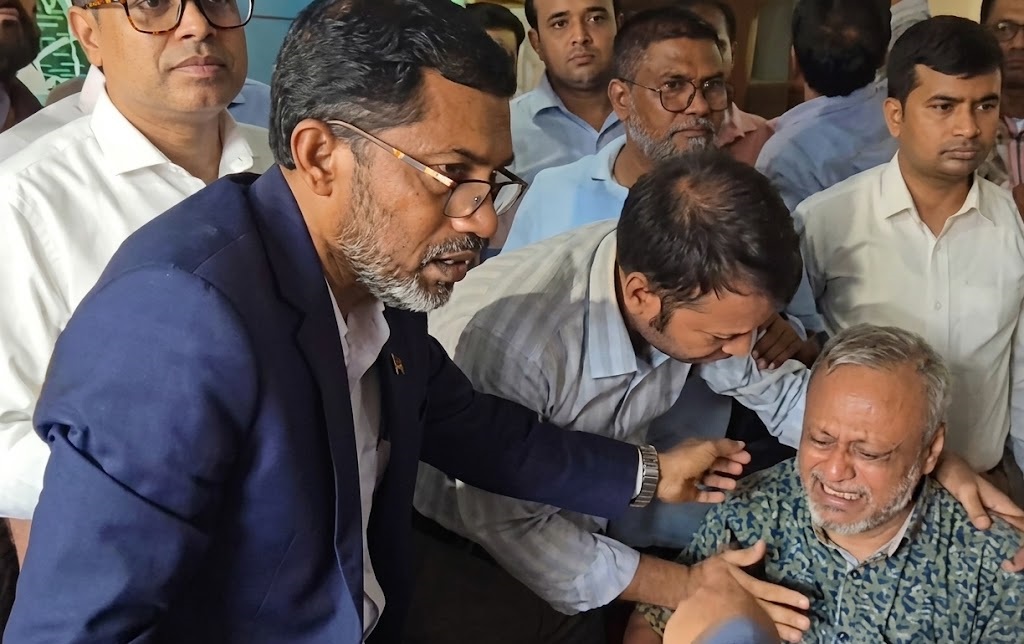
‘আমার মা মারা যাচ্ছে, কিন্তু ব্যাংকে নিজের জমা করা টাকা থেকেও চিকিৎসা করাতে পারছি না।’—কথাগুলো বলতে বলতে ফোঁপাতে ফোঁপাতে চেয়ারে ভেঙে পড়েন মো. আলাউদ্দিন। চট্টগ্রামের হালিশহরে ফার্স্ট সিকিউরিটি ইসলামী ব্যাংকের জোনাল অফিসে কর্মকর্তা-কর্মচারীরা তাকে সান্ত্বনা দেওয়ার চেষ্টা করলেও তার এই আকুতি পুরো ব্যাংকিং খাতের নির্মম সত্যকে উন্মোচিত করেছে।
চট্টগ্রামের এই দৃশ্যটি এখন আর বিচ্ছিন্ন কোনো ঘটনা নয়। মহেশখালী, পটিয়া, আনোয়ারা থেকে কেরানীহাট—দেশের বিভিন্ন প্রান্ত থেকে আসা শত শত আমানতকারী প্রতিদিন বিভিন্ন শাখায় জমা হচ্ছেন একটু আশার আলো এবং নিজেদের কষ্টার্জিত অর্থ ফেরত পাওয়ার আকুলতায়।
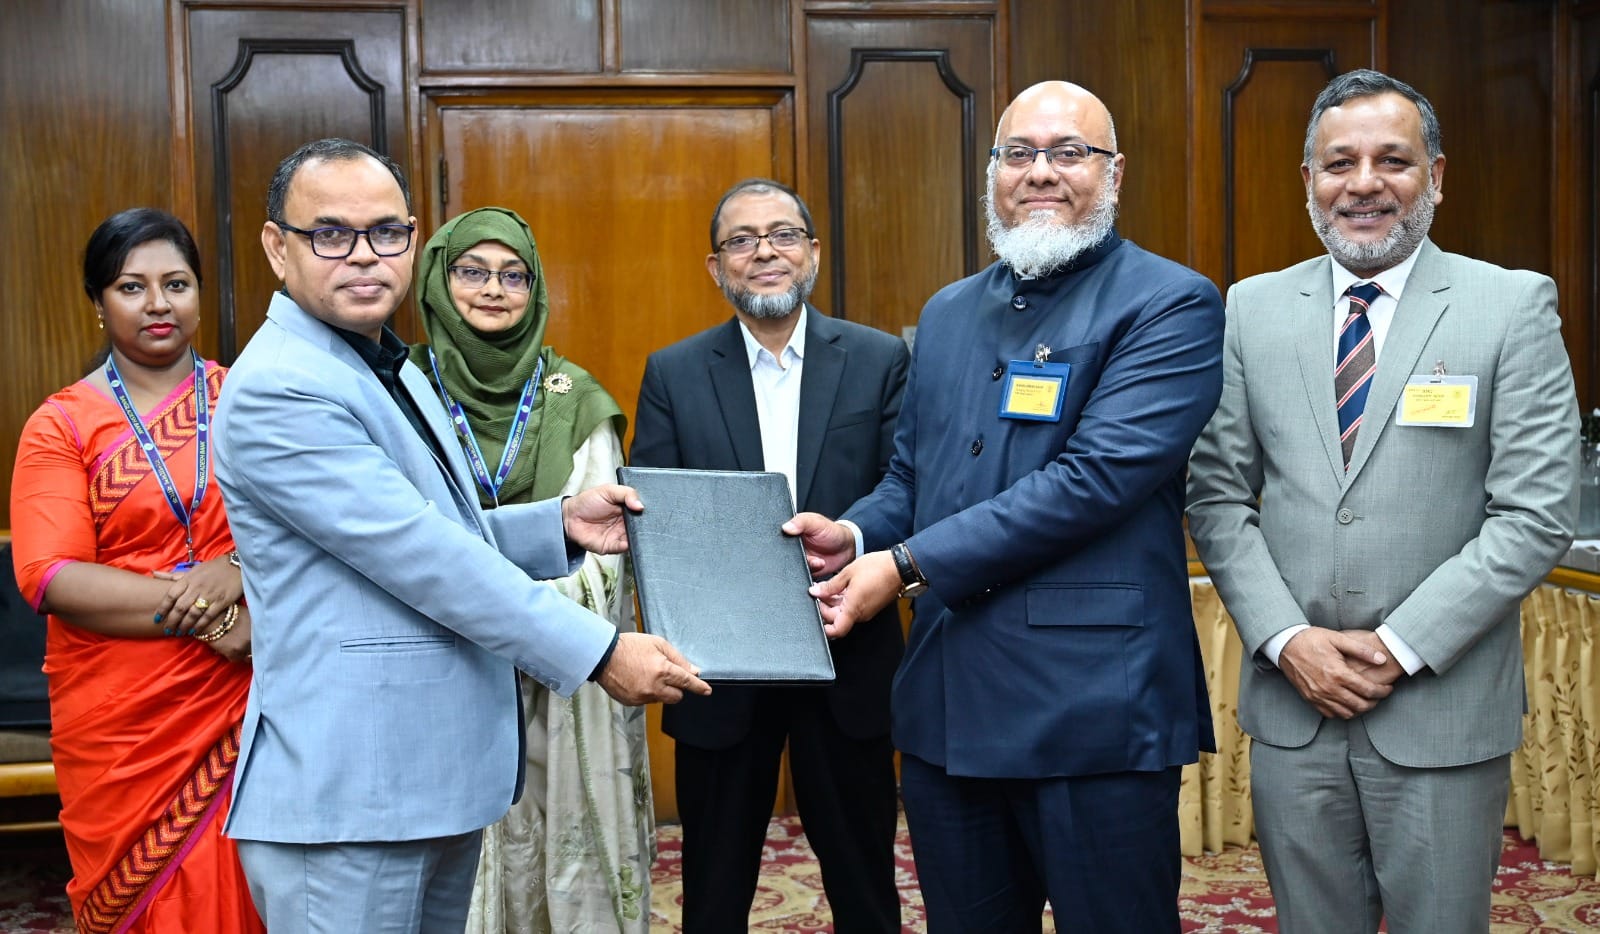
অবশেষে প্রশাসনিকভাবে পাঁচ দুর্বল ব্যাংককে একত্র করে গঠন করা হয়েছে ‘সম্মিলিত ইসলামী ব্যাংক পিএলসি’। প্রশাসক তুলে নিয়ে একক ব্যবস্থাপনায় ব্যাংকটির কার্যক্রম শুরু হলেও, মাঠে তারল্য সংকট ও আমানতকারীদের ক্ষোভ কমার কোনো লক্ষণ নেই।
রাজনৈতিক পরিবর্তন ও দীর্ঘদিনের অনিয়ম-দুর্নীতির মুখে আমানতকারীদের স্বার্থ রক্ষায় সাবেক অন্তর্বর্তী সরকারের আমলে এক্সিম ব্যাংক, সোশ্যাল ইসলামী ব্যাংক, ফার্স্ট সিকিউরিটি ইসলামী ব্যাংক, গ্লোবাল ইসলামী ব্যাংক ও ইউনিয়ন ব্যাংক—এই পাঁচ শরীয়াহভিত্তিক ব্যাংককে একীভূত করার সিদ্ধান্ত নেওয়া হয়। বর্তমান সরকারও সেই ধারাবাহিকতায় উদ্যোগটি অব্যাহত রাখে।
২০২৫ সালের ১ ডিসেম্বর বাংলাদেশ ব্যাংক ব্যাংকটিকে চূড়ান্ত লাইসেন্স প্রদান করে। ৩৫ হাজার কোটি টাকার অনুমোদিত ও পরিশোধিত মূলধনের এই রাষ্ট্রায়ত্ত ব্যাংকে সরকার দিয়েছে ২০ হাজার কোটি টাকা, আর অবশিষ্ট ১৫ হাজার কোটি টাকার বিপরীতে আমানতকারীদের শেয়ার দেওয়ার পরিকল্পনা করা হয়েছে। এর মাধ্যমে এক্সিম ব্যাংকের নজরুল ইসলাম মজুমদার এবং বাকি চার ব্যাংকের এস আলম গ্রুপের কথিত আধিপত্যের অধ্যায় কাগজপত্রে শেষ হয়।
কাগজে-কলমে লাইসেন্স পেলেও সম্মিলিত ইসলামী ব্যাংকের ঘাড়ের ওপর চেপে বসেছে এক বিশাল আর্থিক বোঝা। বাংলাদেশ ব্যাংকের হালনাগাদ তথ্য অনুযায়ী, মোট আমানত রয়েছে প্রায় ১ লাখ ৪২ হাজার কোটি টাকা। বিতরণ করা ঋণের পরিমাণ প্রায় ১ লাখ ৯৩ হাজার কোটি টাকা আর খেলাপি ঋণ ১ লাখ ৬৫ হাজার ৭৭৯ কোটি টাকা। অর্থাৎ, ব্যাংকিং খাতের ইতিহাসে নজিরবিহীনভাবে এই পাঁচ ব্যাংকের মোট দেওয়া ঋণের ৮৪ দশমিক ২২ শতাংশই এখন খেলাপি। যার সিংহভাগই সাবেক আওয়ামী লীগ সরকারের প্রভাবশালী বলয়ের নামে-বেনামে বের করে নেওয়া টাকা।
দৈনিক ভোগান্তি ও আস্থার সংকট
ব্যাংকটির অধীনে বর্তমানে রয়েছে ৭৬০টি শাখা, ৬৯৮টি উপশাখা, ৫১১টি এজেন্ট ব্যাংকিং আউটলেট এবং ৯৭৫টি এটিএম বুথ। বিরাট অবকাঠামো থাকলেও সাধারণ গ্রাহকের দৈনন্দিন লেনদেনে তৈরি হয়েছে তীব্র অচলাবস্থা।
চট্টগ্রামে ভুক্তভোগী আমানতকারী অ্যাসোসিয়েশনের ব্যানারে অনুষ্ঠিত সাম্প্রতিক বিক্ষোভ তার বড় প্রমাণ। দীর্ঘ সময় ধরে চিকিৎসার টাকা, ডিপিএস বা জমানো মূলধন তুলতে না পেরে সাধারণ মানুষ যখন ব্যাংকে এসে বিক্ষোভ করছেন, তখন কেন্দ্রীয় ব্যাংক থেকে দেওয়া মূলধন সহায়তা কতটা মাঠপর্যায়ে পৌঁছাচ্ছে তা নিয়ে বড় প্রশ্ন দেখা দিয়েছে।
ঘুরে দাঁড়ানোর পাঁচ বড় পরীক্ষা
অর্থনীতিবিদ ও ব্যাংক বিশেষজ্ঞদের মতে, প্রশাসনিক পুনর্গঠন কিংবা শুধু সরকারি মূলধন জোগান দিয়ে এই বিশাল সংস্থাকে স্বাভাবিক করা সম্ভব নয়। সম্মিলিত ইসলামী ব্যাংকের সামনে এখন পাঁচটি প্রধান পরীক্ষা। পেশাদার ও সততার ভিত্তিতে ব্যাংক পরিচালনা নিশ্চিত করা। প্রায় ২ লাখ কোটি টাকার খেলাপি ঋণের মধ্যে কোন অংশ আদায়যোগ্য তার সুনির্দিষ্ট ‘রোডম্যাপ’ তৈরি ও কঠোর আইনি ব্যবস্থা নেওয়া। পাঁচ ব্যাংকের তথ্যপ্রযুক্তি অবকাঠামোকে অতি দ্রুত একক প্ল্যাটফর্মে আনা। দৈনিক অর্থ উত্তোলনের স্বাভাবিক প্রবাহ নিশ্চিত করে মানুষের আতঙ্ক দূর করা এবং সাড়ে সাত শর বেশি শাখা ও বিশালাকার কর্মী বাহিনীর বড় অঙ্কের পরিচালন ব্যয় সামলে লাভজনক অবস্থায় রূপান্তর হওয়া।
অর্থনৈতিক বিশ্লেষকরা বলছেন, সম্মিলিত ইসলামী ব্যাংক এখন এমন এক সংকটে দাঁড়িয়ে, যেখানে একদিকে রয়েছে কোটি আমানতকারীর চোখের জল ও ক্ষোভ, অন্যদিকে প্রায় পৌনে দুই লাখ কোটি টাকার মন্দ ঋণের বোঝা। নতুন এই রাষ্ট্রায়ত্ত ব্যাংকটি শেষ পর্যন্ত ঘুরে দাঁড়াতে পারবে কি না—তা নির্ভর করবে শুধুই রাজনৈতিক সদিচ্ছা, খেলাপি টাকা উদ্ধারে কঠোর পদক্ষেপ এবং আমানতকারীদের অর্থ ফেরত দেওয়ার কার্যকর রোডম্যাপ বাস্তবায়নের ওপর।