 নিজস্ব প্রতিবেদক
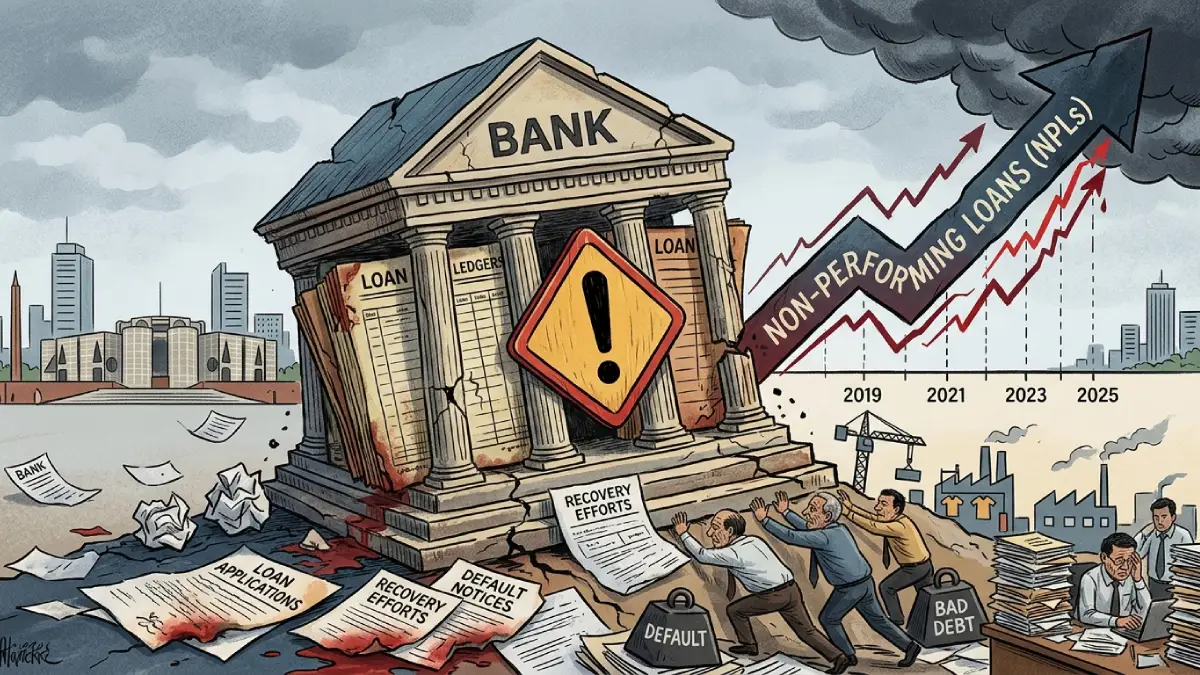
সংকট কাটিয়ে ব্যাংক খাতকে আবার শক্ত ভিত্তির ওপর দাঁড় করানোর সময়সীমা সামনে রেখে কাজ করছে বাংলাদেশ ব্যাংক। আগামী বছরের মার্চ-এপ্রিলের মধ্যে ব্যাংকগুলোর আর্থিক অবস্থায় দৃশ্যমান উন্নতির আশা করছে কেন্দ্রীয় ব্যাংক। তবে বিপুল খেলাপি ঋণ, মূলধন ঘাটতি, ঋণ অনিয়ম এবং দুর্বল সুশাসনের চ্যালেঞ্জ এখনো বড়। সপ্তাহের শেষ দিকে ব্যাংক খাত নিয়ে কেন্দ্রীয় ব্যাংকের আশাবাদ এবং অর্থনীতিবিদদের কঠোর সতর্কবার্তা—দুটি বিষয়ই আর্থিক খাতের আলোচনায় গুরুত্ব পেয়েছে।
মার্চ-এপ্রিলে পরিবর্তনের প্রত্যাশা
বুধবার (২৮ অক্টোবর) বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) ১১তম বার্ষিক ব্যাংকিং সম্মেলনে বাংলাদেশ ব্যাংকের ডেপুটি গভর্নর ড. মো. হাবিবুর রহমান জানান, ব্যাংকের সম্পদের মান যাচাই, খেলাপি ঋণ নিয়ন্ত্রণ, মূলধন ঘাটতি পূরণ এবং করপোরেট সুশাসন শক্তিশালী করার উদ্যোগ চলছে।
কেন্দ্রীয় ব্যাংকের হিসাবে, ২০২৫ সালের ডিসেম্বর মাসে ব্যাংক খাতে খেলাপি ঋণের হার ছিল ৩৬ শতাংশ। চলতি সময়ে তা কমে ৩১ শতাংশে নেমেছে বলে জানান তিনি। ডিসেম্বরের মধ্যে এ হার আরও কমানোর প্রত্যাশা রয়েছে। এ ছাড়া ১৫টি ব্যাংকের সম্পদের মান যাচাই শেষ হয়েছে; অন্য ব্যাংকগুলোর মূল্যায়ন চলছে বিশ্বব্যাংকের সহায়তায়।
কেন্দ্রীয় ব্যাংকের পরিকল্পনা অনুযায়ী, এসব উদ্যোগ বাস্তবায়িত হলে আগামী বছরের মার্চ-এপ্রিলে ব্যাংকগুলোর আর্থিক স্বাস্থ্যে দৃশ্যমান উন্নতি হতে পারে।
ঋণ অনিয়মে কার্যকারিতা হারাচ্ছে মুদ্রানীতি
অন্যদিকে, বৃহস্পতিবার (২৯ অক্টোবর) এক প্রতিবেদনে অর্থনীতিবিদ ও ব্যাংকাররা সতর্ক করেছেন, দুর্বল ব্যাংক, ঋণ অনিয়ম এবং রাজনৈতিক প্রভাবের কারণে মুদ্রানীতির কার্যকারিতা ক্ষতিগ্রস্ত হচ্ছে। অর্থনীতিবিদ অধ্যাপক ড. ওয়াহিদউদ্দিন মাহমুদ ব্যাংক থেকে অর্থ সরিয়ে নেওয়ার প্রবণতাকে ‘ব্যাংক লুটের সংস্কৃতি’ হিসেবে বর্ণনা করেছেন।
বিশ্লেষকদের মতে, শুধু সুদের হার বা অর্থ সরবরাহ নিয়ন্ত্রণ করে মূল্যস্ফীতি ও বিনিয়োগ পরিস্থিতির উন্নতি করা কঠিন, যদি ব্যাংকগুলোর ঋণ বিতরণে শৃঙ্খলা না ফেরে। ঋণগ্রহীতার পরিচয় বা প্রভাব নয়, বরং পরিশোধের সক্ষমতা ও ব্যবসার বাস্তব সম্ভাবনা বিবেচনায় ঋণ দেওয়ার ওপর জোর দিতে হবে।
খেলাপি ঋণ ও মূলধন ঘাটতিই বড় বাধা
ব্যাংক খাতের সংকট মোকাবিলায় বাংলাদেশ ব্যাংক ঋণ আদায় ত্বরান্বিত করা, ঝুঁকিপূর্ণ ঋণগ্রহীতার ওপর নজরদারি বাড়ানো এবং ব্যাংকের পরিচালনা পর্ষদের জবাবদিহি নিশ্চিত করার উদ্যোগ নিয়েছে। অর্থঋণ আদালত আইন ও বিশেষ সম্পদ ব্যবস্থাপনা আইন সংশোধনের উদ্যোগও ঋণ আদায়ে সহায়ক হতে পারে।
পাশাপাশি দুর্বল ব্যাংকগুলোর পুনর্গঠন, মূলধন ব্যবস্থাপনা এবং আমানতকারীদের স্বার্থ রক্ষায় নতুন ব্যবস্থার ওপর গুরুত্ব দেওয়া হচ্ছে। ডিজিটাল লেনদেনের নিরাপত্তা ও সাইবার জালিয়াতি প্রতিরোধও সংস্কার পরিকল্পনার অংশ।
আস্থা ফেরানোই চূড়ান্ত পরীক্ষা
ব্যাংক খাতের পুনরুদ্ধার শুধু খেলাপি ঋণের হার কমানোর মধ্যে সীমাবদ্ধ নয়। আমানতকারীরা যাতে নিশ্চিন্তে অর্থ রাখতে পারেন, ব্যবসায়ীরা যাতে যুক্তিসংগত শর্তে ঋণ পান এবং ব্যাংকগুলো যাতে রাজনৈতিক বা ব্যক্তিগত প্রভাবমুক্তভাবে সিদ্ধান্ত নিতে পারে—সেই পরিবেশ তৈরি করাই মূল লক্ষ্য।
কেন্দ্রীয় ব্যাংকের সামনে এখন দুটি কাজ: সংকটাপন্ন ব্যাংকগুলোর আর্থিক ভিত্তি শক্ত করা এবং অনিয়মের পুনরাবৃত্তি ঠেকানো। মার্চ-এপ্রিলে উন্নতির প্রত্যাশা বাস্তবে রূপ নেবে কি না, তা নির্ভর করবে সংস্কারের ধারাবাহিকতা, ঋণ আদায়ের অগ্রগতি এবং জবাবদিহি প্রতিষ্ঠার ওপর।