 নিজস্ব প্রতিবেদক
খেলাপি ঋণের চাপ, বেসরকারি খাতে ঋণপ্রবাহের ধীরগতি এবং আমানতের সুদহারে পরিবর্তন—সব মিলিয়ে দেশের ব্যাংকিং খাতে তৈরি হয়েছে নতুন বাস্তবতা। জুন শেষে খেলাপি ঋণ ৬ লাখ কোটি টাকা ছাড়িয়ে যাওয়ায় ব্যাংকগুলোর সম্পদমান ও আর্থিক সক্ষমতা নিয়ে চাপ বেড়েছে। একই সময়ে ঋণের চাহিদা দুর্বল থাকায় সরকারি সিকিউরিটিজে বিনিয়োগ বাড়াচ্ছে অনেক ব্যাংক।
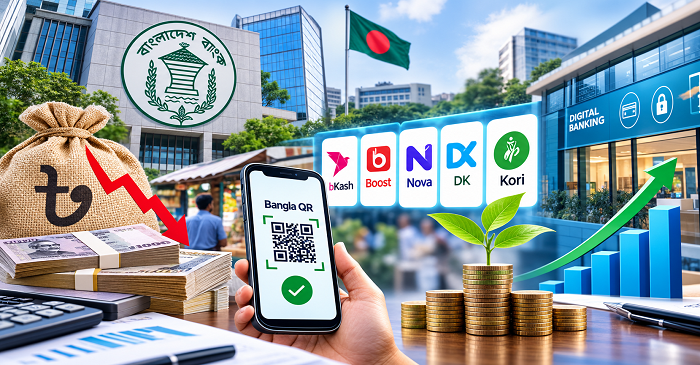
এর মধ্যেই ব্যাংকিং খাতে সংস্কার ও প্রযুক্তিনির্ভর সেবার পরিধি বাড়ানোর উদ্যোগ জোরদার হয়েছে। পাঁচটি নতুন ডিজিটাল ব্যাংক প্রাথমিক অনুমোদন পেয়েছে। Bangla QR-এর লেনদেনের অর্থ তাৎক্ষণিকভাবে ব্যবসায়ীর অ্যাকাউন্টে জমা দেওয়ার উদ্যোগ নেওয়া হয়েছে। ব্যাংকের প্রধান নির্বাহীদের কর্মদক্ষতা মূল্যায়নে চালু হচ্ছে KPI ব্যবস্থাও।
অন্যদিকে মূল্যস্ফীতি ও ঋণবাজারের পরিস্থিতি বিবেচনায় নীতি সুদহার ৯ দশমিক ৫ শতাংশে অপরিবর্তিত রেখেছে বাংলাদেশ ব্যাংক। তবে জ্বালানির মূল্যবৃদ্ধি ও এর সম্ভাব্য মূল্যস্ফীতির প্রভাব নিয়ে সতর্ক রয়েছে কেন্দ্রীয় ব্যাংক।
ব্যাংকগুলোর আমানত সংগ্রহের কৌশলেও পরিবর্তন দেখা যাচ্ছে। অতিরিক্ত তারল্য ও ঋণের দুর্বল চাহিদার কারণে অনেক ব্যাংক নতুন আমানতের সুদহার কমাচ্ছে। ফলে একদিকে আমানতের খরচ কমছে, অন্যদিকে বেসরকারি খাতে ঋণপ্রবাহ বাড়াতে ব্যাংকগুলোর সক্ষমতা ও আগ্রহ নিয়ে প্রশ্ন থাকছে।
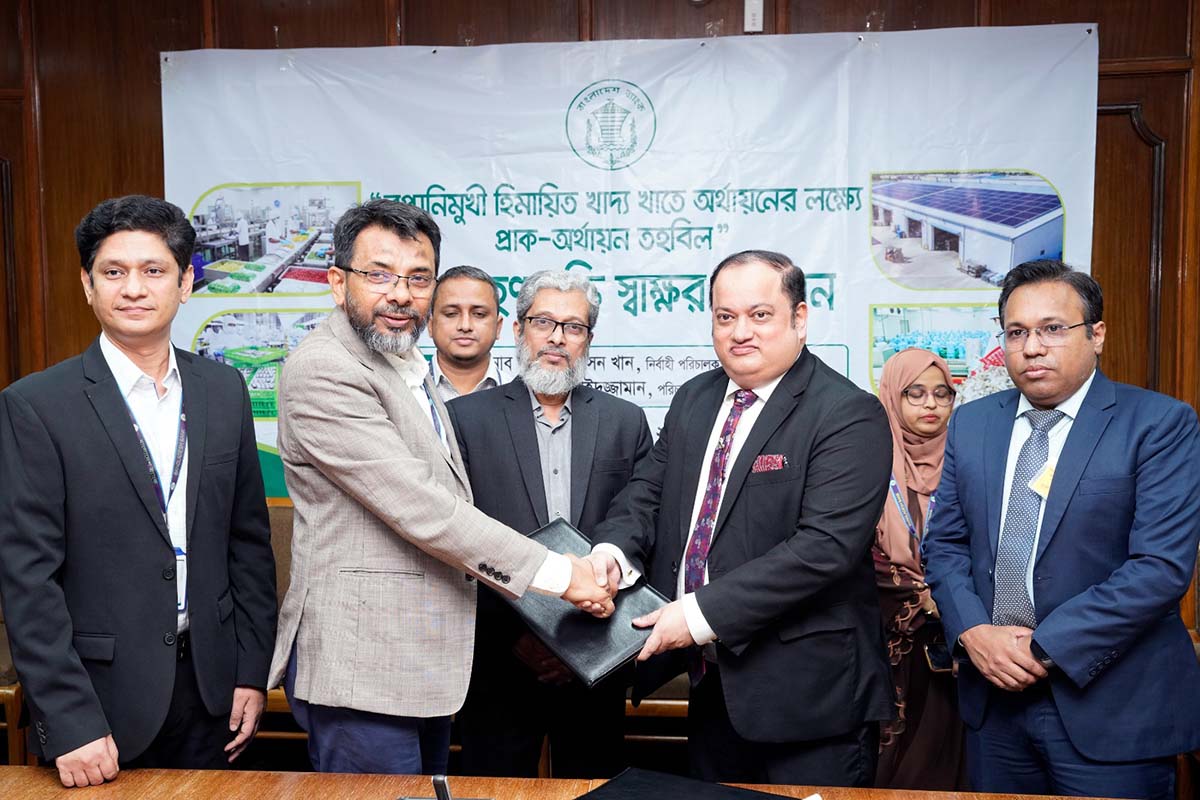
কৃষি খাতেও অর্থায়ন বাড়াতে ১৩ হাজার কোটি টাকার দুটি পুনঃঅর্থায়ন স্কিম চালু করা হয়েছে। গ্রাহক পর্যায়ে সুদহার সর্বোচ্চ ৭ শতাংশ নির্ধারণ করা হয়েছে। পাশাপাশি সমস্যাগ্রস্ত ব্যবসা পুনরায় চালু করতে ৬০ হাজার কোটি টাকার প্রণোদনা প্যাকেজের আওতায় ১৭টি ব্যাংক ৪১ হাজার কোটি টাকা বিতরণের চুক্তি করেছে।
এদিকে বাংলাদেশের retail banking operation বন্ধ করার পরিকল্পনা জানিয়েছে Standard Chartered। অন্য ব্যাংকগুলোর সঙ্গে ব্যবসাটি হস্তান্তর নিয়ে আলোচনা চলছে বলে প্রতিবেদনে উল্লেখ করা হয়েছে।
সব মিলিয়ে ব্যাংকিং খাতে এখন একই সঙ্গে চলছে সংকট মোকাবিলা ও কাঠামোগত পরিবর্তনের প্রক্রিয়া। খেলাপি ঋণ নিয়ন্ত্রণ, দুর্বল ব্যাংকগুলোর সক্ষমতা বাড়ানো, সুশাসন নিশ্চিত করা এবং বেসরকারি খাতে ঋণের গতি ফেরানো—এই চারটি বিষয়ই সামনে বড় চ্যালেঞ্জ হয়ে থাকবে। এর পাশাপাশি ডিজিটাল ব্যাংকিং ও প্রযুক্তিনির্ভর লেনদেনের বিস্তার দেশের ব্যাংকিং ব্যবস্থাকে নতুন কাঠামোর দিকে নিয়ে যাচ্ছে।