০২:৫৫ অপরাহ্ন, মঙ্গলবার, ০৩ নভেম্বর ২০২৬
নেতৃত্বে পরিবর্তন, আমানত ফেরত ও সুশাসন প্রতিষ্ঠায় গুরুত্ব

ব্যাংক খাতে আস্থা ফেরানোর চ্যালেঞ্জ, খেলাপি ঋণ কমানোয় নজর

The gallery was not found!

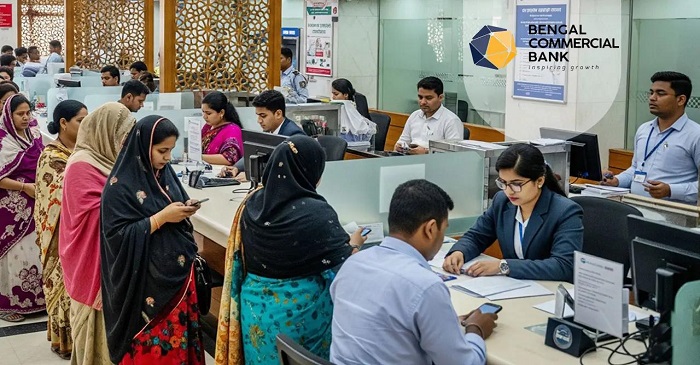
বাংলাদেশের ব্যাংক খাতে গত সপ্তাহে আলোচনায় ছিল খেলাপি ঋণের উচ্চ হার, রাষ্ট্রায়ত্ত ব্যাংকের শীর্ষ নেতৃত্বে পরিবর্তন, সংকটে থাকা ব্যাংকের আমানত ফেরত এবং আর্থিক খাতে সুশাসন প্রতিষ্ঠার উদ্যোগ। এসব ঘটনায় স্পষ্ট হয়েছে, ব্যাংক খাতের স্থিতিশীলতা ফেরাতে শুধু আর্থিক সহায়তা নয়, প্রয়োজন ঋণ ব্যবস্থাপনার সংস্কার ও কার্যকর তদারকি।

খেলাপি ঋণ ৩৩.২ শতাংশ

ব্যাংক খাতের অন্যতম আলোচিত বিষয় ছিল খেলাপি ঋণ। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) গবেষণায় দেখা যায়, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের অনুপাত দাঁড়িয়েছে ৩৩.২ শতাংশে। গবেষণায় দুর্বল ঋণ মূল্যায়ন, সুশাসনের ঘাটতি এবং ঋণ আদায়ে বিলম্বকে গুরুত্বপূর্ণ কারণ হিসেবে চিহ্নিত করা হয়েছে।

গবেষণায় ঋণগ্রহীতার নগদ অর্থপ্রবাহ বিশ্লেষণ, ঋণ পরিশোধের সক্ষমতা যাচাই এবং খাতভিত্তিক ঝুঁকি মূল্যায়ন জোরদারের সুপারিশ করা হয়। ঋণ বিতরণের পর অর্থের ব্যবহার পর্যবেক্ষণ এবং খেলাপি হওয়ার আগেই ঝুঁকি শনাক্ত করাও জরুরি বলে মনে করছেন সংশ্লিষ্টরা।

তিন রাষ্ট্রায়ত্ত ব্যাংকে নেতৃত্বে পরিবর্তন

গত ১৯ অক্টোবর সোনালী, জনতা ও রূপালী ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাদের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের সিদ্ধান্ত জানায় অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ। সংশ্লিষ্ট ব্যাংকগুলোর নেতৃত্বে পরিবর্তনের এই সিদ্ধান্ত ব্যাংক পরিচালনায় দক্ষতা ও জবাবদিহির বিষয়টিকে সামনে এনেছে।

এরপর ২১ অক্টোবর রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের শীর্ষ নির্বাহী নিয়োগের যোগ্যতায় পরিবর্তনের খবর প্রকাশিত হয়। নতুন নীতিতে নির্দিষ্ট শর্তে আগের পদে দুই বছরের অভিজ্ঞতার বাধ্যবাধকতা শিথিলের সুযোগ রাখা হয়েছে। তবে ব্যাংকিং খাতে অন্তত ২০ বছরের অভিজ্ঞতার শর্ত বহাল রয়েছে। নিয়োগে পেশাগত দক্ষতা ও স্বচ্ছতা নিশ্চিত করাই এখন গুরুত্বপূর্ণ।

ন্যাশনাল ব্যাংকের আমানত ফেরত

তারল্যসংকটে থাকা ন্যাশনাল ব্যাংকের আমানতকারীদের অর্থ ফেরত দেওয়ার উদ্যোগও আলোচনায় ছিল। আগের সপ্তাহে সোনালী ব্যাংক বাংলাদেশ ব্যাংকের শতভাগ গ্যারান্টির বিপরীতে ন্যাশনাল ব্যাংককে ৭ হাজার কোটি টাকা ঋণ দেয়। তিন মাস মেয়াদি এই ঋণের সুদের হার ১০ শতাংশ।

১৫ অক্টোবর থেকে ন্যাশনাল ব্যাংক স্বাভাবিক ব্যাংকিং কার্যক্রম শুরু করে এবং আমানত ফেরতের প্রক্রিয়া চালায়। নির্দেশনা অনুযায়ী, সহায়তার অর্থ আমানতকারীদের পাওনা পরিশোধে ব্যবহার করতে হবে। এই অর্থ নতুন ঋণ বিতরণ বা সংশ্লিষ্ট পরিচালকদের আমানত ফেরতের কাজে ব্যবহারের সুযোগ রাখা হয়নি।

তবে দীর্ঘমেয়াদে ব্যাংকটির আর্থিক সক্ষমতা ফিরিয়ে আনতে খেলাপি ঋণ আদায়, ব্যয় নিয়ন্ত্রণ ও সুশাসন প্রতিষ্ঠা জরুরি।

ছুটিতেও বাণিজ্যিক লেনদেন সচল রাখার উদ্যোগ

দুর্গাপূজা ও সাপ্তাহিক ছুটি মিলিয়ে ২০ থেকে ২৪ অক্টোবর পর্যন্ত টানা পাঁচ দিন ব্যাংক বন্ধ ছিল। এ সময় আমদানি-রপ্তানি কার্যক্রম সচল রাখতে সমুদ্রবন্দর, স্থলবন্দর ও বিমানবন্দর এলাকার ব্যাংক শাখাগুলোকে প্রয়োজন অনুযায়ী খোলা রাখার ব্যবস্থা করা হয়।

সামনে বড় চ্যালেঞ্জ

ব্যাংক খাতের স্থিতিশীলতা ফেরাতে খেলাপি ঋণ কমানো, আমানতকারীদের অর্থের নিরাপত্তা নিশ্চিত করা এবং দক্ষ নেতৃত্ব প্রতিষ্ঠা এখন প্রধান অগ্রাধিকার। তারল্য সহায়তা সাময়িক স্বস্তি দিতে পারে, তবে দীর্ঘমেয়াদি সমাধানের জন্য প্রয়োজন ঋণ ব্যবস্থাপনায় শৃঙ্খলা, কার্যকর তদারকি ও জবাবদিহি।

ব্যাংক খাতে সংস্কারের উদ্যোগ কতটা কার্যকর হয়, তার ওপরই নির্ভর করবে আমানতকারীদের আস্থা পুনরুদ্ধার এবং দেশের আর্থিক ব্যবস্থার স্থিতিশীলতা।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর

দেশীয় ফ্যাশনে আস্থার প্রতীক ফিট এলিগ্যান্স, নেতৃত্বে সাফল্যের নতুন দিগন্ত

Business Times24

নেতৃত্বে পরিবর্তন, আমানত ফেরত ও সুশাসন প্রতিষ্ঠায় গুরুত্ব

ব্যাংক খাতে আস্থা ফেরানোর চ্যালেঞ্জ, খেলাপি ঋণ কমানোয় নজর

Update Time : ১২:২৫:৩১ অপরাহ্ন, শনিবার, ২৪ অক্টোবর ২০২৬

বাংলাদেশের ব্যাংক খাতে গত সপ্তাহে আলোচনায় ছিল খেলাপি ঋণের উচ্চ হার, রাষ্ট্রায়ত্ত ব্যাংকের শীর্ষ নেতৃত্বে পরিবর্তন, সংকটে থাকা ব্যাংকের আমানত ফেরত এবং আর্থিক খাতে সুশাসন প্রতিষ্ঠার উদ্যোগ। এসব ঘটনায় স্পষ্ট হয়েছে, ব্যাংক খাতের স্থিতিশীলতা ফেরাতে শুধু আর্থিক সহায়তা নয়, প্রয়োজন ঋণ ব্যবস্থাপনার সংস্কার ও কার্যকর তদারকি।

খেলাপি ঋণ ৩৩.২ শতাংশ

ব্যাংক খাতের অন্যতম আলোচিত বিষয় ছিল খেলাপি ঋণ। বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) গবেষণায় দেখা যায়, ২০২৬ সালের জুন শেষে দেশের ব্যাংক খাতে খেলাপি ঋণের অনুপাত দাঁড়িয়েছে ৩৩.২ শতাংশে। গবেষণায় দুর্বল ঋণ মূল্যায়ন, সুশাসনের ঘাটতি এবং ঋণ আদায়ে বিলম্বকে গুরুত্বপূর্ণ কারণ হিসেবে চিহ্নিত করা হয়েছে।

গবেষণায় ঋণগ্রহীতার নগদ অর্থপ্রবাহ বিশ্লেষণ, ঋণ পরিশোধের সক্ষমতা যাচাই এবং খাতভিত্তিক ঝুঁকি মূল্যায়ন জোরদারের সুপারিশ করা হয়। ঋণ বিতরণের পর অর্থের ব্যবহার পর্যবেক্ষণ এবং খেলাপি হওয়ার আগেই ঝুঁকি শনাক্ত করাও জরুরি বলে মনে করছেন সংশ্লিষ্টরা।

তিন রাষ্ট্রায়ত্ত ব্যাংকে নেতৃত্বে পরিবর্তন

গত ১৯ অক্টোবর সোনালী, জনতা ও রূপালী ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তাদের চুক্তিভিত্তিক নিয়োগের অবশিষ্ট মেয়াদ বাতিলের সিদ্ধান্ত জানায় অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ। সংশ্লিষ্ট ব্যাংকগুলোর নেতৃত্বে পরিবর্তনের এই সিদ্ধান্ত ব্যাংক পরিচালনায় দক্ষতা ও জবাবদিহির বিষয়টিকে সামনে এনেছে।

এরপর ২১ অক্টোবর রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকের শীর্ষ নির্বাহী নিয়োগের যোগ্যতায় পরিবর্তনের খবর প্রকাশিত হয়। নতুন নীতিতে নির্দিষ্ট শর্তে আগের পদে দুই বছরের অভিজ্ঞতার বাধ্যবাধকতা শিথিলের সুযোগ রাখা হয়েছে। তবে ব্যাংকিং খাতে অন্তত ২০ বছরের অভিজ্ঞতার শর্ত বহাল রয়েছে। নিয়োগে পেশাগত দক্ষতা ও স্বচ্ছতা নিশ্চিত করাই এখন গুরুত্বপূর্ণ।

ন্যাশনাল ব্যাংকের আমানত ফেরত

তারল্যসংকটে থাকা ন্যাশনাল ব্যাংকের আমানতকারীদের অর্থ ফেরত দেওয়ার উদ্যোগও আলোচনায় ছিল। আগের সপ্তাহে সোনালী ব্যাংক বাংলাদেশ ব্যাংকের শতভাগ গ্যারান্টির বিপরীতে ন্যাশনাল ব্যাংককে ৭ হাজার কোটি টাকা ঋণ দেয়। তিন মাস মেয়াদি এই ঋণের সুদের হার ১০ শতাংশ।

১৫ অক্টোবর থেকে ন্যাশনাল ব্যাংক স্বাভাবিক ব্যাংকিং কার্যক্রম শুরু করে এবং আমানত ফেরতের প্রক্রিয়া চালায়। নির্দেশনা অনুযায়ী, সহায়তার অর্থ আমানতকারীদের পাওনা পরিশোধে ব্যবহার করতে হবে। এই অর্থ নতুন ঋণ বিতরণ বা সংশ্লিষ্ট পরিচালকদের আমানত ফেরতের কাজে ব্যবহারের সুযোগ রাখা হয়নি।

তবে দীর্ঘমেয়াদে ব্যাংকটির আর্থিক সক্ষমতা ফিরিয়ে আনতে খেলাপি ঋণ আদায়, ব্যয় নিয়ন্ত্রণ ও সুশাসন প্রতিষ্ঠা জরুরি।

ছুটিতেও বাণিজ্যিক লেনদেন সচল রাখার উদ্যোগ

দুর্গাপূজা ও সাপ্তাহিক ছুটি মিলিয়ে ২০ থেকে ২৪ অক্টোবর পর্যন্ত টানা পাঁচ দিন ব্যাংক বন্ধ ছিল। এ সময় আমদানি-রপ্তানি কার্যক্রম সচল রাখতে সমুদ্রবন্দর, স্থলবন্দর ও বিমানবন্দর এলাকার ব্যাংক শাখাগুলোকে প্রয়োজন অনুযায়ী খোলা রাখার ব্যবস্থা করা হয়।

সামনে বড় চ্যালেঞ্জ

ব্যাংক খাতের স্থিতিশীলতা ফেরাতে খেলাপি ঋণ কমানো, আমানতকারীদের অর্থের নিরাপত্তা নিশ্চিত করা এবং দক্ষ নেতৃত্ব প্রতিষ্ঠা এখন প্রধান অগ্রাধিকার। তারল্য সহায়তা সাময়িক স্বস্তি দিতে পারে, তবে দীর্ঘমেয়াদি সমাধানের জন্য প্রয়োজন ঋণ ব্যবস্থাপনায় শৃঙ্খলা, কার্যকর তদারকি ও জবাবদিহি।

ব্যাংক খাতে সংস্কারের উদ্যোগ কতটা কার্যকর হয়, তার ওপরই নির্ভর করবে আমানতকারীদের আস্থা পুনরুদ্ধার এবং দেশের আর্থিক ব্যবস্থার স্থিতিশীলতা।