১০:০৫ পূর্বাহ্ন, বৃহস্পতিবার, ২৪ সেপ্টেম্বর ২০২৬

ব্যাংক খাতে খেলাপি ঋণ ৬ লাখ কোটি ছাড়িয়ে, আস্থার পরীক্ষায় আমানতকারী

The gallery was not found!

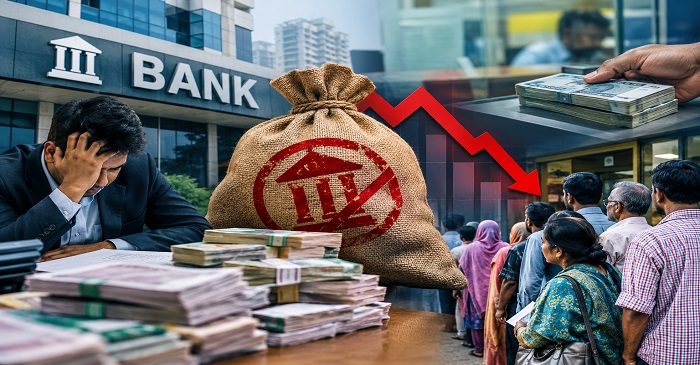
বাংলাদেশের ব্যাংক খাত এখন এক জটিল সন্ধিক্ষণে। একদিকে খেলাপি ঋণ, মূলধন ঘাটতি ও দুর্বল ঋণ আদায় ব্যাংকের আর্থিক ভিত্তিকে চাপে ফেলছে; অন্যদিকে বেসরকারি খাতে ঋণপ্রবাহ নেমে গেছে রেকর্ড নিম্নস্তরে। এর মধ্যেই পাঁচটি সংকটাপন্ন ইসলামী ব্যাংক একীভূত করে গঠিত সম্মিলিত ইসলামী ব্যাংকের আমানত ফেরত দেওয়ার প্রক্রিয়া শুরু হয়েছে। ফলে ব্যাংক খাত সংস্কার, আমানতকারীর আস্থা পুনরুদ্ধার এবং ঋণশৃঙ্খলা ফেরানো এখন অর্থনীতির অন্যতম বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।

খেলাপি ঋণে ভয়াবহ চিত্র

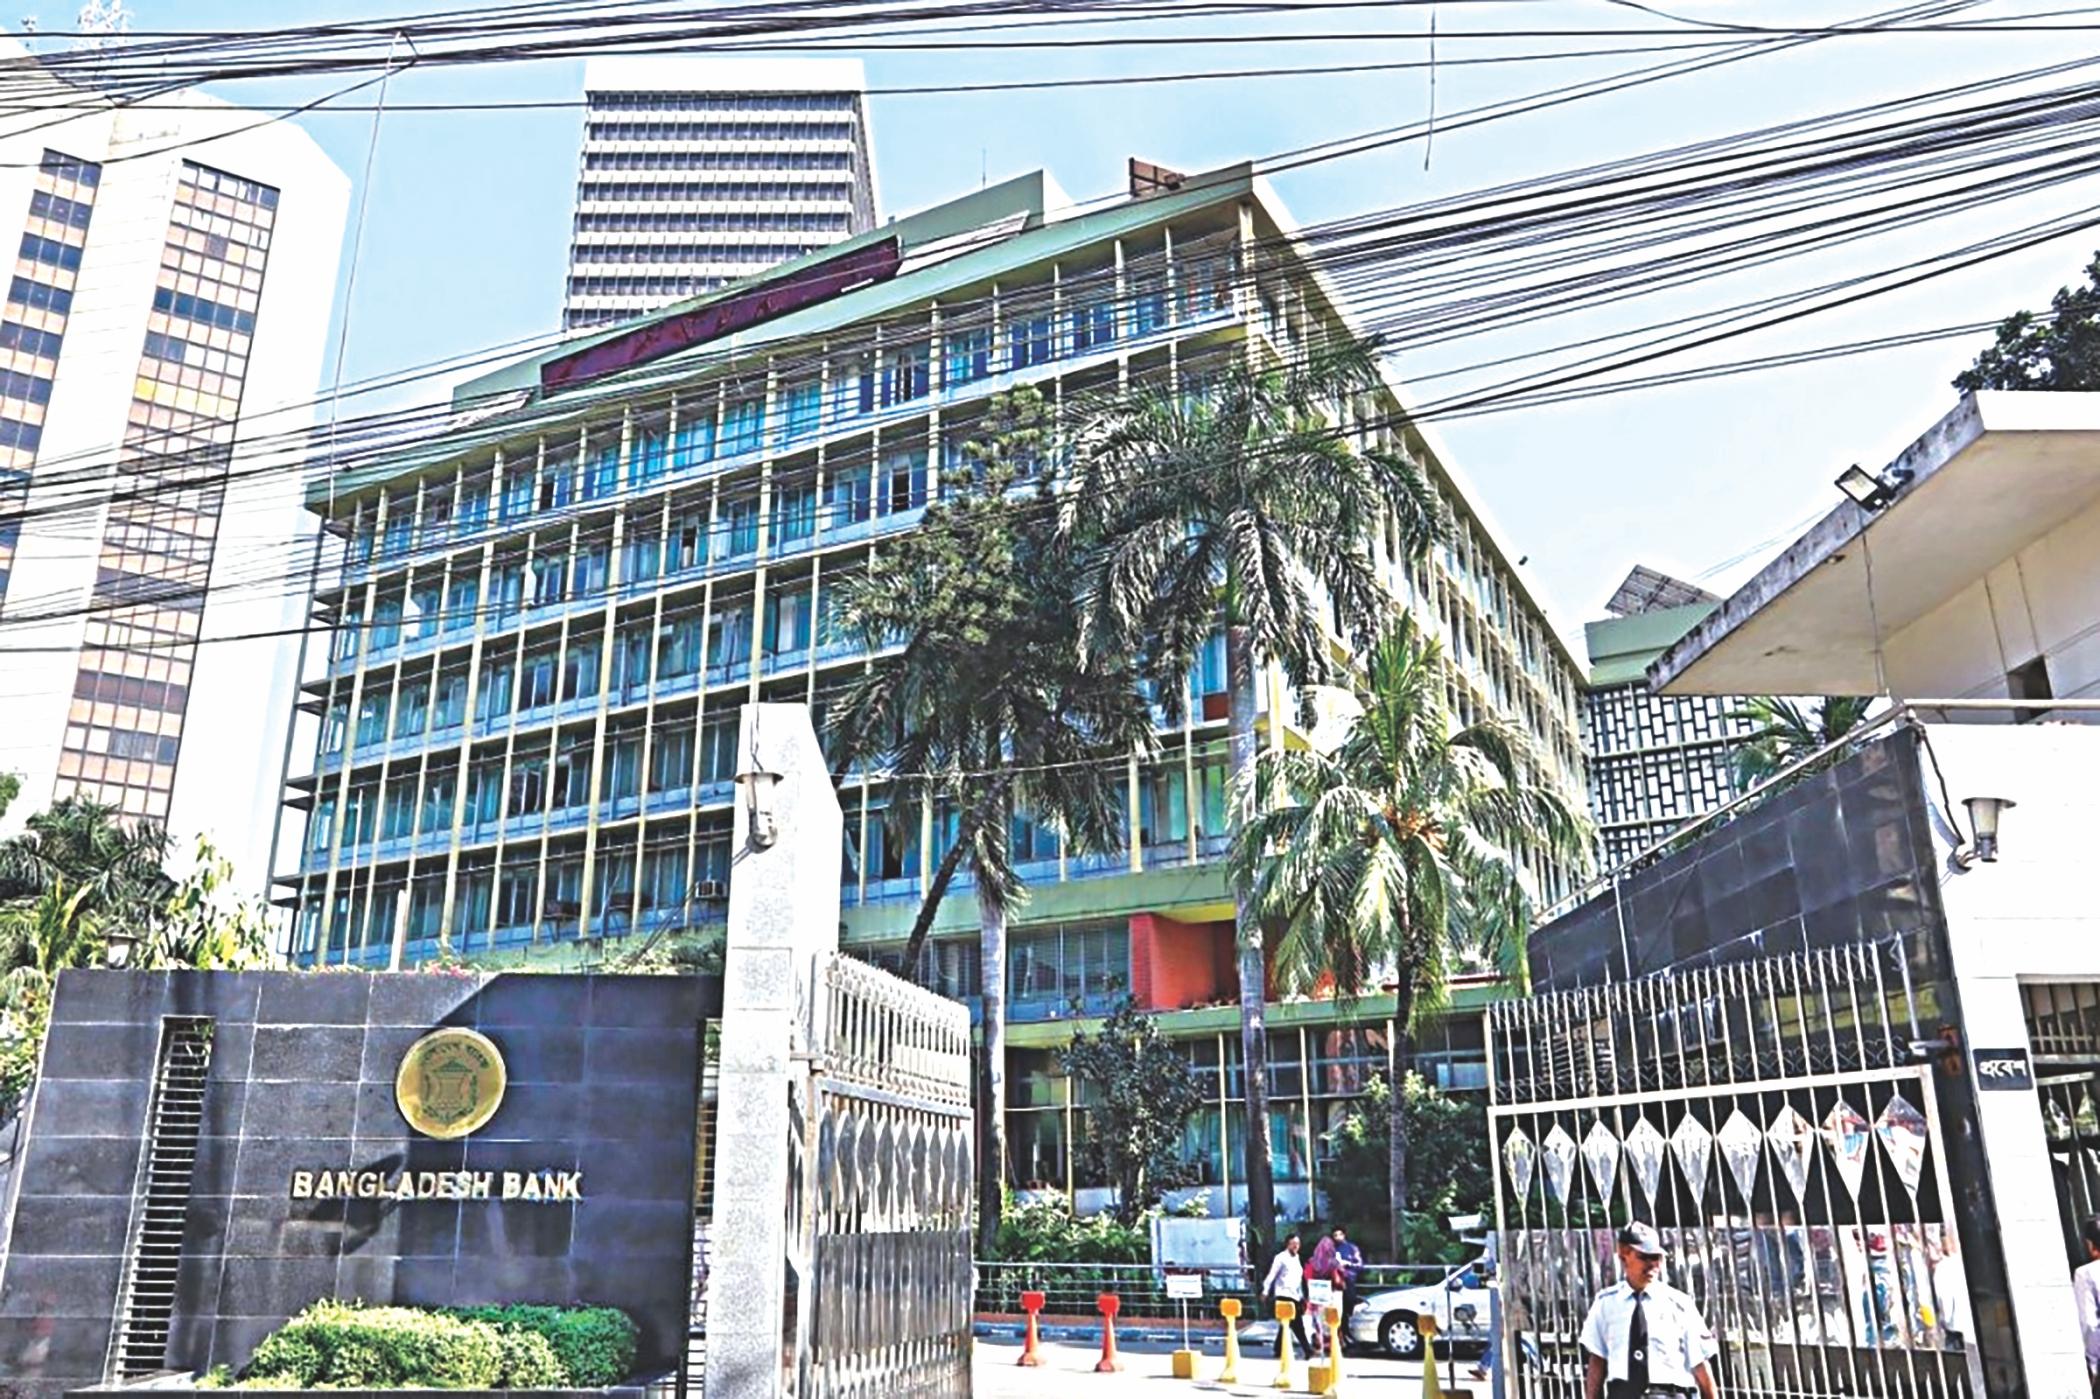
বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছরের জুন শেষে ব্যাংক খাতের খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট বিতরণ করা ঋণের প্রায় ৩২ দশমিক ৭৮ শতাংশ এখন খেলাপি। মার্চ শেষে খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। মাত্র তিন মাসে বেড়েছে প্রায় ১৭ হাজার ৮৫১ কোটি টাকা।

অর্থাৎ ব্যাংকের প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা এখন নিয়মিতভাবে ফেরত আসছে না। শুধু ঋণখেলাপির পরিমাণ নয়, খেলাপি ঋণের বিস্তারও উদ্বেগজনক। ব্যবসা-বাণিজ্য খাতে খেলাপি ঋণের হার ৪২ শতাংশের কাছাকাছি পৌঁছেছে বলে বাংলাদেশ ব্যাংকের প্রতিবেদনে উঠে এসেছে।

এ পরিস্থিতি ব্যাংকের মুনাফা, মূলধন এবং নতুন ঋণ দেওয়ার সক্ষমতার ওপর সরাসরি চাপ তৈরি করছে।

ঋণ নিতে চাইছে না ব্যবসা, কমছে বিনিয়োগ

ব্যাংক খাতের আরেকটি বড় সমস্যা হলো ঋণের চাহিদা কমে যাওয়া। চলতি বছরের জুনে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে মাত্র ৪ দশমিক ৪৭ শতাংশে, যা রেকর্ড সর্বনিম্ন। টানা চার মাস ধরে এই প্রবৃদ্ধি ৫ শতাংশের নিচে রয়েছে।

উচ্চ সুদহার, দুর্বল বিনিয়োগ পরিবেশ, কারখানা বন্ধ হওয়া এবং গ্যাস-বিদ্যুৎ সংকটকে এর অন্যতম কারণ হিসেবে দেখা হচ্ছে। ফলে ব্যাংকে অর্থ থাকলেও তা উৎপাদনশীল খাতে পর্যাপ্তভাবে প্রবাহিত হচ্ছে না।

এর প্রভাব পড়ছে শিল্পায়ন, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধিতে। অর্থনীতিতে ব্যাংকনির্ভরতার মাত্রা বেশি হওয়ায় ঋণপ্রবাহে স্থবিরতা দীর্ঘ হলে সামগ্রিক অর্থনীতিতেও এর চাপ আরও বাড়তে পারে।

কঠোর নীতি, কিন্তু আমানতকারীর প্রকৃত আয় কমছে

মূল্যস্ফীতি নিয়ন্ত্রণে বাংলাদেশ ব্যাংক দীর্ঘ সময় ধরে কঠোর মুদ্রানীতি অনুসরণ করেছে। একই সঙ্গে ব্যাংকের ঋণ ও আমানতের সুদহারের ব্যবধান নিয়েও নিয়ন্ত্রণমূলক পদক্ষেপ নেওয়া হয়েছে। গত জুনে বাংলাদেশ ব্যাংক ঋণ ও আমানতের ভারিত গড় সুদহারের ব্যবধান সর্বোচ্চ ৪ শতাংশে সীমাবদ্ধ করার নির্দেশ দেয়।

কিন্তু আমানতের সুদ মূল্যস্ফীতির তুলনায় কম থাকলে আমানতকারীর প্রকৃত আয় নেতিবাচক হয়ে যায়। সাম্প্রতিক সময়ে কয়েকটি ব্যাংক আমানতের সুদ কমিয়েছে বলেও প্রতিবেদন এসেছে।

ফলে একদিকে ঋণগ্রহীতার জন্য অর্থ ব্যয়বহুল, অন্যদিকে সাধারণ আমানতকারীও সঞ্চয়ের প্রকৃত মূল্য ধরে রাখতে পারছেন না—ব্যাংক খাতের এই দ্বৈত চাপ অর্থনীতির জন্য নতুন সমস্যা তৈরি করছে।

পাঁচ ব্যাংকের একীভবন বড় পরীক্ষা

ব্যাংক খাত সংস্কারের সবচেয়ে দৃশ্যমান উদাহরণ এখন সম্মিলিত ইসলামী ব্যাংক। ফার্স্ট সিকিউরিটি ইসলামী, সোশ্যাল ইসলামী, ইউনিয়ন, গ্লোবাল ইসলামী ও এক্সিম ব্যাংককে একীভূত করে এই ব্যাংক গঠন করা হয়েছে।

আজ ৭ সেপ্টেম্বর থেকে ব্যাংকটির আমানত ফেরত দেওয়ার কার্যক্রম শুরু হয়েছে। ১ থেকে ৪ সেপ্টেম্বর পর্যন্ত প্রায় ৭৪ হাজার ২২১ জন গ্রাহক ৩ হাজার ৯২৫ কোটি টাকা উত্তোলনের আবেদন করেছেন। এর বিপরীতে বাংলাদেশ ব্যাংক প্রায় ৫ হাজার কোটি টাকা সরবরাহ করেছে।

এ উদ্যোগ সফল হলে এটি আমানতকারীর আস্থা ফেরানোর ক্ষেত্রে গুরুত্বপূর্ণ নজির হতে পারে। তবে বিপুল খেলাপি ঋণ, সম্পদের মান এবং ভবিষ্যৎ পরিচালন দক্ষতার ওপরই নির্ভর করবে নতুন ব্যাংকটির টেকসই সক্ষমতা।

সংকটাপন্ন প্রতিষ্ঠান বন্ধ বা পুনর্গঠনের পথে

শুধু বাণিজ্যিক ব্যাংক নয়, আর্থিক প্রতিষ্ঠান খাতেও বাংলাদেশ ব্যাংক কঠোর অবস্থান নিয়েছে। আগস্টে চারটি আর্থিক প্রতিষ্ঠানকে অকার্যকর বা non-viable ঘোষণা করে রেজল্যুশন প্রক্রিয়া শুরু করা হয়েছে। প্রতিষ্ঠানগুলো হলো—অ্যাভিভা ফাইন্যান্স, ফার ইস্ট ফাইন্যান্স অ্যান্ড ইনভেস্টমেন্ট, এফএএস ফাইন্যান্স অ্যান্ড ইনভেস্টমেন্ট এবং ইন্টারন্যাশনাল লিজিং অ্যান্ড ফাইন্যান্সিয়াল সার্ভিসেস। মূলধন ঘাটতি, বিপুল শ্রেণিকৃত ঋণ, তারল্য সংকট ও আমানতকারীর দায় পরিশোধে অক্ষমতার মতো কারণ সামনে এসেছে।

এ থেকে স্পষ্ট, নিয়ন্ত্রক সংস্থা এখন দুর্বল প্রতিষ্ঠানকে কৃত্রিমভাবে টিকিয়ে রাখার পরিবর্তে পুনর্গঠন, একীভূতকরণ কিংবা রেজল্যুশনের দিকে যেতে চাইছে।

খেলাপি ঋণ কমাতে ১৮ মাসের পরিকল্পনা

বাংলাদেশ ব্যাংক খেলাপি ঋণ মোকাবিলায় একটি ১৮ মাসের রোডম্যাপ গ্রহণ করেছে। এতে কঠোর তদারকি, দ্রুত ঋণ আদায়, আইনি সংস্কার এবং আন্তর্জাতিক মানের Expected Credit Loss পদ্ধতি চালুর মতো পদক্ষেপ রয়েছে।

তবে শুধু নতুন নীতিমালা করলেই সংকট কাটবে না। দীর্ঘদিনের অনিয়মে সৃষ্ট বড় ঋণ, রাজনৈতিক ও প্রভাবশালী ঋণগ্রহীতাদের ঋণ, দুর্বল পরিচালনা পর্ষদ এবং ধীরগতির মামলা নিষ্পত্তির সমস্যা সমাধান করতে হবে।

 বিশেষজ্ঞরা বলছেন, ব্যাংক খাতকে ঘুরে দাঁড় করাতে এখন পাঁচটি বিষয়ে সবচেয়ে বেশি গুরুত্ব দেওয়া প্রয়োজন— খেলাপি ঋণ কমিয়ে প্রকৃত ঋণ আদায় বাড়ানো। দুর্বল ব্যাংকের দ্রুত পুনর্গঠন ও প্রয়োজনে একীভূতকরণ। আমানতকারীর অর্থের নিরাপত্তা ও আস্থা নিশ্চিত করা। উৎপাদনশীল খাতে ঋণপ্রবাহ বাড়ানো এবং ব্যাংকের পরিচালনা ও ঋণ অনুমোদনে জবাবদিহি নিশ্চিত করা।

সব মিলিয়ে, বাংলাদেশের ব্যাংক খাতের সামনে এখন মূল প্রশ্ন শুধু কত টাকা খেলাপি হয়েছে—তা নয়; বরং কীভাবে এই বিপুল অঙ্কের অর্থ উদ্ধার করে ব্যাংকের মূলধন ও আমানতকারীর আস্থা পুনর্গঠন করা যাবে। সম্মিলিত ইসলামী ব্যাংকের আমানত ফেরত দেওয়ার উদ্যোগ সেই পরীক্ষার প্রথম বড় ধাপ। একই সঙ্গে বেসরকারি খাতে ঋণপ্রবাহ বাড়াতে না পারলে ব্যাংক সংস্কারের সুফল অর্থনীতির বাস্তব খাতে পৌঁছাবে না।

ব্যাংক খাতের সংকট তাই এখন আর শুধু ব্যাংকের সমস্যা নয়—এটি বিনিয়োগ, কর্মসংস্থান, শিল্প উৎপাদন এবং সামগ্রিক অর্থনৈতিক স্থিতিশীলতার প্রশ্ন।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

ব্যাংক খাতে খেলাপি ঋণ ৬ লাখ কোটি ছাড়িয়ে, আস্থার পরীক্ষায় আমানতকারী

Update Time : ০৭:১৩:৫৭ অপরাহ্ন, সোমবার, ৭ সেপ্টেম্বর ২০২৬

বাংলাদেশের ব্যাংক খাত এখন এক জটিল সন্ধিক্ষণে। একদিকে খেলাপি ঋণ, মূলধন ঘাটতি ও দুর্বল ঋণ আদায় ব্যাংকের আর্থিক ভিত্তিকে চাপে ফেলছে; অন্যদিকে বেসরকারি খাতে ঋণপ্রবাহ নেমে গেছে রেকর্ড নিম্নস্তরে। এর মধ্যেই পাঁচটি সংকটাপন্ন ইসলামী ব্যাংক একীভূত করে গঠিত সম্মিলিত ইসলামী ব্যাংকের আমানত ফেরত দেওয়ার প্রক্রিয়া শুরু হয়েছে। ফলে ব্যাংক খাত সংস্কার, আমানতকারীর আস্থা পুনরুদ্ধার এবং ঋণশৃঙ্খলা ফেরানো এখন অর্থনীতির অন্যতম বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে।

খেলাপি ঋণে ভয়াবহ চিত্র

বাংলাদেশ ব্যাংকের সর্বশেষ তথ্য অনুযায়ী, চলতি বছরের জুন শেষে ব্যাংক খাতের খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা। মোট বিতরণ করা ঋণের প্রায় ৩২ দশমিক ৭৮ শতাংশ এখন খেলাপি। মার্চ শেষে খেলাপি ঋণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা। মাত্র তিন মাসে বেড়েছে প্রায় ১৭ হাজার ৮৫১ কোটি টাকা।

অর্থাৎ ব্যাংকের প্রতি ১০০ টাকা ঋণের মধ্যে প্রায় ৩৩ টাকা এখন নিয়মিতভাবে ফেরত আসছে না। শুধু ঋণখেলাপির পরিমাণ নয়, খেলাপি ঋণের বিস্তারও উদ্বেগজনক। ব্যবসা-বাণিজ্য খাতে খেলাপি ঋণের হার ৪২ শতাংশের কাছাকাছি পৌঁছেছে বলে বাংলাদেশ ব্যাংকের প্রতিবেদনে উঠে এসেছে।

এ পরিস্থিতি ব্যাংকের মুনাফা, মূলধন এবং নতুন ঋণ দেওয়ার সক্ষমতার ওপর সরাসরি চাপ তৈরি করছে।

ঋণ নিতে চাইছে না ব্যবসা, কমছে বিনিয়োগ

ব্যাংক খাতের আরেকটি বড় সমস্যা হলো ঋণের চাহিদা কমে যাওয়া। চলতি বছরের জুনে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে মাত্র ৪ দশমিক ৪৭ শতাংশে, যা রেকর্ড সর্বনিম্ন। টানা চার মাস ধরে এই প্রবৃদ্ধি ৫ শতাংশের নিচে রয়েছে।

উচ্চ সুদহার, দুর্বল বিনিয়োগ পরিবেশ, কারখানা বন্ধ হওয়া এবং গ্যাস-বিদ্যুৎ সংকটকে এর অন্যতম কারণ হিসেবে দেখা হচ্ছে। ফলে ব্যাংকে অর্থ থাকলেও তা উৎপাদনশীল খাতে পর্যাপ্তভাবে প্রবাহিত হচ্ছে না।

এর প্রভাব পড়ছে শিল্পায়ন, কর্মসংস্থান ও অর্থনৈতিক প্রবৃদ্ধিতে। অর্থনীতিতে ব্যাংকনির্ভরতার মাত্রা বেশি হওয়ায় ঋণপ্রবাহে স্থবিরতা দীর্ঘ হলে সামগ্রিক অর্থনীতিতেও এর চাপ আরও বাড়তে পারে।

কঠোর নীতি, কিন্তু আমানতকারীর প্রকৃত আয় কমছে

মূল্যস্ফীতি নিয়ন্ত্রণে বাংলাদেশ ব্যাংক দীর্ঘ সময় ধরে কঠোর মুদ্রানীতি অনুসরণ করেছে। একই সঙ্গে ব্যাংকের ঋণ ও আমানতের সুদহারের ব্যবধান নিয়েও নিয়ন্ত্রণমূলক পদক্ষেপ নেওয়া হয়েছে। গত জুনে বাংলাদেশ ব্যাংক ঋণ ও আমানতের ভারিত গড় সুদহারের ব্যবধান সর্বোচ্চ ৪ শতাংশে সীমাবদ্ধ করার নির্দেশ দেয়।

কিন্তু আমানতের সুদ মূল্যস্ফীতির তুলনায় কম থাকলে আমানতকারীর প্রকৃত আয় নেতিবাচক হয়ে যায়। সাম্প্রতিক সময়ে কয়েকটি ব্যাংক আমানতের সুদ কমিয়েছে বলেও প্রতিবেদন এসেছে।

ফলে একদিকে ঋণগ্রহীতার জন্য অর্থ ব্যয়বহুল, অন্যদিকে সাধারণ আমানতকারীও সঞ্চয়ের প্রকৃত মূল্য ধরে রাখতে পারছেন না—ব্যাংক খাতের এই দ্বৈত চাপ অর্থনীতির জন্য নতুন সমস্যা তৈরি করছে।

পাঁচ ব্যাংকের একীভবন বড় পরীক্ষা

ব্যাংক খাত সংস্কারের সবচেয়ে দৃশ্যমান উদাহরণ এখন সম্মিলিত ইসলামী ব্যাংক। ফার্স্ট সিকিউরিটি ইসলামী, সোশ্যাল ইসলামী, ইউনিয়ন, গ্লোবাল ইসলামী ও এক্সিম ব্যাংককে একীভূত করে এই ব্যাংক গঠন করা হয়েছে।

আজ ৭ সেপ্টেম্বর থেকে ব্যাংকটির আমানত ফেরত দেওয়ার কার্যক্রম শুরু হয়েছে। ১ থেকে ৪ সেপ্টেম্বর পর্যন্ত প্রায় ৭৪ হাজার ২২১ জন গ্রাহক ৩ হাজার ৯২৫ কোটি টাকা উত্তোলনের আবেদন করেছেন। এর বিপরীতে বাংলাদেশ ব্যাংক প্রায় ৫ হাজার কোটি টাকা সরবরাহ করেছে।

এ উদ্যোগ সফল হলে এটি আমানতকারীর আস্থা ফেরানোর ক্ষেত্রে গুরুত্বপূর্ণ নজির হতে পারে। তবে বিপুল খেলাপি ঋণ, সম্পদের মান এবং ভবিষ্যৎ পরিচালন দক্ষতার ওপরই নির্ভর করবে নতুন ব্যাংকটির টেকসই সক্ষমতা।

সংকটাপন্ন প্রতিষ্ঠান বন্ধ বা পুনর্গঠনের পথে

শুধু বাণিজ্যিক ব্যাংক নয়, আর্থিক প্রতিষ্ঠান খাতেও বাংলাদেশ ব্যাংক কঠোর অবস্থান নিয়েছে। আগস্টে চারটি আর্থিক প্রতিষ্ঠানকে অকার্যকর বা non-viable ঘোষণা করে রেজল্যুশন প্রক্রিয়া শুরু করা হয়েছে। প্রতিষ্ঠানগুলো হলো—অ্যাভিভা ফাইন্যান্স, ফার ইস্ট ফাইন্যান্স অ্যান্ড ইনভেস্টমেন্ট, এফএএস ফাইন্যান্স অ্যান্ড ইনভেস্টমেন্ট এবং ইন্টারন্যাশনাল লিজিং অ্যান্ড ফাইন্যান্সিয়াল সার্ভিসেস। মূলধন ঘাটতি, বিপুল শ্রেণিকৃত ঋণ, তারল্য সংকট ও আমানতকারীর দায় পরিশোধে অক্ষমতার মতো কারণ সামনে এসেছে।

এ থেকে স্পষ্ট, নিয়ন্ত্রক সংস্থা এখন দুর্বল প্রতিষ্ঠানকে কৃত্রিমভাবে টিকিয়ে রাখার পরিবর্তে পুনর্গঠন, একীভূতকরণ কিংবা রেজল্যুশনের দিকে যেতে চাইছে।

খেলাপি ঋণ কমাতে ১৮ মাসের পরিকল্পনা

বাংলাদেশ ব্যাংক খেলাপি ঋণ মোকাবিলায় একটি ১৮ মাসের রোডম্যাপ গ্রহণ করেছে। এতে কঠোর তদারকি, দ্রুত ঋণ আদায়, আইনি সংস্কার এবং আন্তর্জাতিক মানের Expected Credit Loss পদ্ধতি চালুর মতো পদক্ষেপ রয়েছে।

তবে শুধু নতুন নীতিমালা করলেই সংকট কাটবে না। দীর্ঘদিনের অনিয়মে সৃষ্ট বড় ঋণ, রাজনৈতিক ও প্রভাবশালী ঋণগ্রহীতাদের ঋণ, দুর্বল পরিচালনা পর্ষদ এবং ধীরগতির মামলা নিষ্পত্তির সমস্যা সমাধান করতে হবে।

 বিশেষজ্ঞরা বলছেন, ব্যাংক খাতকে ঘুরে দাঁড় করাতে এখন পাঁচটি বিষয়ে সবচেয়ে বেশি গুরুত্ব দেওয়া প্রয়োজন— খেলাপি ঋণ কমিয়ে প্রকৃত ঋণ আদায় বাড়ানো। দুর্বল ব্যাংকের দ্রুত পুনর্গঠন ও প্রয়োজনে একীভূতকরণ। আমানতকারীর অর্থের নিরাপত্তা ও আস্থা নিশ্চিত করা। উৎপাদনশীল খাতে ঋণপ্রবাহ বাড়ানো এবং ব্যাংকের পরিচালনা ও ঋণ অনুমোদনে জবাবদিহি নিশ্চিত করা।

সব মিলিয়ে, বাংলাদেশের ব্যাংক খাতের সামনে এখন মূল প্রশ্ন শুধু কত টাকা খেলাপি হয়েছে—তা নয়; বরং কীভাবে এই বিপুল অঙ্কের অর্থ উদ্ধার করে ব্যাংকের মূলধন ও আমানতকারীর আস্থা পুনর্গঠন করা যাবে। সম্মিলিত ইসলামী ব্যাংকের আমানত ফেরত দেওয়ার উদ্যোগ সেই পরীক্ষার প্রথম বড় ধাপ। একই সঙ্গে বেসরকারি খাতে ঋণপ্রবাহ বাড়াতে না পারলে ব্যাংক সংস্কারের সুফল অর্থনীতির বাস্তব খাতে পৌঁছাবে না।

ব্যাংক খাতের সংকট তাই এখন আর শুধু ব্যাংকের সমস্যা নয়—এটি বিনিয়োগ, কর্মসংস্থান, শিল্প উৎপাদন এবং সামগ্রিক অর্থনৈতিক স্থিতিশীলতার প্রশ্ন।