০৯:০৭ পূর্বাহ্ন, বৃহস্পতিবার, ২৪ সেপ্টেম্বর ২০২৬

বীমায় আস্থার সংকট: এক সার্ভারে হিসাব, অন্যটিতে গোপন!

The gallery was not found!

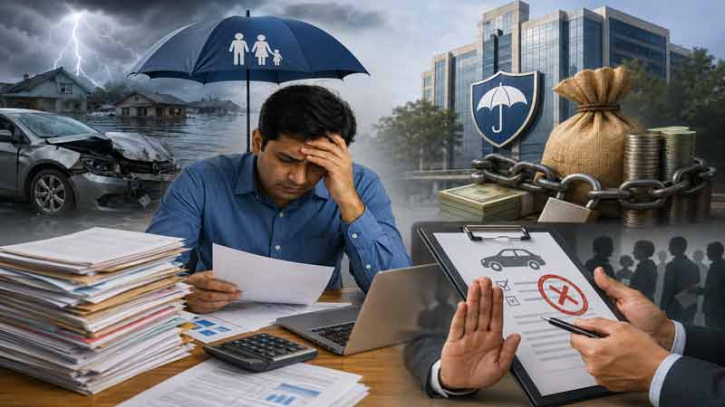
বীমা করা হয় ভবিষ্যতের নিরাপত্তার জন্য। অথচ সেই নিরাপত্তার টাকাই যখন বছরের পর বছর আটকে থাকে, তখন প্রশ্ন ওঠে—সমস্যা কোথায়? দেশে বীমা খাতের সেই প্রশ্নই এখন বড় হয়ে দেখা দিয়েছে। গ্রাহকের দাবি পরিশোধে দীর্ঘসূত্রতা, অতিরিক্ত ব্যবস্থাপনা ব্যয়, কমিশন বাণিজ্য, ভারপ্রাপ্ত সিইও সংস্কৃতি এবং তথ্য গোপনের অভিযোগে আস্থার সংকটে পড়েছে খাতটি।

বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) হিসাবে, দেশের ৮২টি জীবন ও নন-লাইফ বীমা কোম্পানির কাছে গ্রাহকদের প্রায় ৭ হাজার কোটি টাকার দাবি বকেয়া। এর মধ্যে সাড়ে ৪ হাজার কোটি টাকা আটকে আছে মাত্র সাতটি কোম্পানিতে। সংকটে থাকা কোম্পানিগুলোর সম্পদ বিক্রি ও নগদায়ন করে গ্রাহকের পাওনা পরিশোধের উদ্যোগ নিয়েছে আইডিআরএ।

এরই মধ্যে ফারইস্ট ইসলামী লাইফের ৫২৩ গ্রাহককে ৫ কোটি ৪২ লাখ টাকা পরিশোধ করা হয়েছে। সিকিউরিটি বন্ড নগদায়ন করে পাওয়া অর্থ বিইএফটিএনের মাধ্যমে সরাসরি গ্রাহকের ব্যাংক হিসাবে পাঠানো হয়েছে। আরও কয়েকটি সংকটাপন্ন কোম্পানির সম্পদ বিক্রি করে দাবি পরিশোধের পরিকল্পনা রয়েছে।

ডাবল সার্ভারে লুকানো হিসাব?

বীমা কোম্পানিগুলোর তথ্য নিয়েও উঠেছে গুরুতর প্রশ্ন। আইডিআরএ চেয়ারম্যান মীর নাদিয়া নিভিনের অভিযোগ, অনেক কোম্পানি নিয়ন্ত্রক সংস্থাকে দেওয়া তথ্যের মাধ্যমে প্রকৃত আর্থিক চিত্র তুলে ধরে না। কোনো কোনো কোম্পানিতে একাধিক বা গোপন ‘ডাবল সার্ভার’ ব্যবহারের অভিযোগও রয়েছে।

এসব সার্ভার বন্ধ করে সব তথ্য একীভূত করতে কোম্পানিগুলোকে ছয় সপ্তাহ সময় দিয়েছে আইডিআরএ। নির্দেশনা না মানলে আইনি ব্যবস্থা নেওয়ার হুঁশিয়ারি দেওয়া হয়েছে। আগামী ডিসেম্বরের মধ্যে ঝুঁকিভিত্তিক তদারকি এবং তিন থেকে চার মাসের মধ্যে অভিন্ন ‘ইউনিক পলিসি আইডি’ চালুর পরিকল্পনাও রয়েছে।

অতিরিক্ত ব্যয়ে গ্রাহকের টাকা ক্ষয়

সংকটের আরেকটি বড় কারণ ব্যবস্থাপনা ব্যয়। ২০২৫ সালের অনিরীক্ষিত তথ্য অনুযায়ী, ৩৬টি জীবন বীমা কোম্পানির মধ্যে অন্তত ২০টি নির্ধারিত সীমার বেশি ব্যয় করেছে। সম্মিলিত অতিরিক্ত ব্যয় প্রায় ৩৮১ কোটি ৩৫ লাখ টাকা।

শীর্ষে রয়েছে জীবন বীমা করপোরেশন—প্রায় ২৪৬ কোটি ৭ লাখ টাকা অতিরিক্ত ব্যয়। খাতসংশ্লিষ্টদের অভিযোগ, অপ্রয়োজনীয় প্রশাসনিক খরচ, উচ্চ সুযোগ-সুবিধা এবং মাঠপর্যায়ে অতিরিক্ত স্তর তৈরির কারণে ব্যয় বাড়ছে। এর সরাসরি প্রভাব পড়ছে দাবি পরিশোধে।

আরও উদ্বেগের বিষয়, অতিরিক্ত ব্যয় করা ২০টি কোম্পানির মধ্যে ১৪টিতে নিয়মিত সিইও নেই। খাতসংশ্লিষ্টদের অভিযোগ, বছরের পর বছর ভারপ্রাপ্ত সিইও দিয়ে প্রতিষ্ঠান চালানোর ফলে পরিচালনা পর্ষদের ওপর নির্ভরতা বাড়ে এবং জবাবদিহি দুর্বল হয়।

কমিশনের রোগও সারেনি

নন-লাইফ বীমায় ‘জিরো কমিশন’ চালুর উদ্যোগও পুরোপুরি সফল হয়নি। তাকাফুল ইন্স্যুরেন্সের এমডি ও সিইও আবুল কালাম আজাদের ভাষ্য, শুরুতে জিরো কমিশনে ব্যবসা হলেও পরে তদারকির দুর্বলতায় কমিশন আবার বেড়েছে। তার মতে, ব্যবসা ধরে রাখতে অতিরিক্ত কমিশন দেওয়ার প্রবণতা কোম্পানিগুলোর আর্থিক চাপ বাড়াচ্ছে।

তিনি দ্বৈত সার্ভার নিয়েও অভিযোগ তুলে বাংলাদেশ ব্যাংক, এনবিআর ও আইডিআরএর সমন্বিত সফটওয়্যারের মাধ্যমে আমদানি ও বীমা তথ্য যাচাইয়ের প্রস্তাব দিয়েছেন।

এখন পরীক্ষা আইডিআরএর

বীমা খাতের সমস্যার তালিকা দীর্ঘ—বকেয়া দাবি, অতিরিক্ত ব্যয়, কমিশন বাণিজ্য, তথ্যের অসঙ্গতি, দুর্বল করপোরেট সুশাসন ও দুর্বল কোম্পানি। তাই শুধু নতুন নির্দেশনা নয়, বাস্তব প্রয়োগই হবে আইডিআরএর সবচেয়ে বড় পরীক্ষা।

দুর্বল কোম্পানিগুলো একীভূত করা, পূর্ণাঙ্গ সিইও নিয়োগ বাধ্যতামূলক করা, ব্যবস্থাপনা ব্যয় ডিজিটাল নজরদারিতে আনা এবং দাবি পরিশোধে সময়সীমা নির্ধারণের দাবি উঠেছে।

শেষ পর্যন্ত বীমা খাতের সবচেয়ে বড় সম্পদ টাকা নয়—আস্থা। গ্রাহক প্রিমিয়াম দিতে রাজি থাকবেন তখনই, যখন তিনি বিশ্বাস করবেন, প্রয়োজনের দিনে তার টাকা সত্যিই ফেরত আসবে। ডাবল সার্ভার বন্ধ করা তাই কেবল প্রযুক্তিগত সংস্কার নয়; এটি বীমা খাতের বিশ্বাস ফেরানোর প্রথম পরীক্ষা।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

বীমায় আস্থার সংকট: এক সার্ভারে হিসাব, অন্যটিতে গোপন!

Update Time : ১২:৪৪:১৬ অপরাহ্ন, বুধবার, ২ সেপ্টেম্বর ২০২৬

বীমা করা হয় ভবিষ্যতের নিরাপত্তার জন্য। অথচ সেই নিরাপত্তার টাকাই যখন বছরের পর বছর আটকে থাকে, তখন প্রশ্ন ওঠে—সমস্যা কোথায়? দেশে বীমা খাতের সেই প্রশ্নই এখন বড় হয়ে দেখা দিয়েছে। গ্রাহকের দাবি পরিশোধে দীর্ঘসূত্রতা, অতিরিক্ত ব্যবস্থাপনা ব্যয়, কমিশন বাণিজ্য, ভারপ্রাপ্ত সিইও সংস্কৃতি এবং তথ্য গোপনের অভিযোগে আস্থার সংকটে পড়েছে খাতটি।

বীমা উন্নয়ন ও নিয়ন্ত্রণ কর্তৃপক্ষের (আইডিআরএ) হিসাবে, দেশের ৮২টি জীবন ও নন-লাইফ বীমা কোম্পানির কাছে গ্রাহকদের প্রায় ৭ হাজার কোটি টাকার দাবি বকেয়া। এর মধ্যে সাড়ে ৪ হাজার কোটি টাকা আটকে আছে মাত্র সাতটি কোম্পানিতে। সংকটে থাকা কোম্পানিগুলোর সম্পদ বিক্রি ও নগদায়ন করে গ্রাহকের পাওনা পরিশোধের উদ্যোগ নিয়েছে আইডিআরএ।

এরই মধ্যে ফারইস্ট ইসলামী লাইফের ৫২৩ গ্রাহককে ৫ কোটি ৪২ লাখ টাকা পরিশোধ করা হয়েছে। সিকিউরিটি বন্ড নগদায়ন করে পাওয়া অর্থ বিইএফটিএনের মাধ্যমে সরাসরি গ্রাহকের ব্যাংক হিসাবে পাঠানো হয়েছে। আরও কয়েকটি সংকটাপন্ন কোম্পানির সম্পদ বিক্রি করে দাবি পরিশোধের পরিকল্পনা রয়েছে।

ডাবল সার্ভারে লুকানো হিসাব?

বীমা কোম্পানিগুলোর তথ্য নিয়েও উঠেছে গুরুতর প্রশ্ন। আইডিআরএ চেয়ারম্যান মীর নাদিয়া নিভিনের অভিযোগ, অনেক কোম্পানি নিয়ন্ত্রক সংস্থাকে দেওয়া তথ্যের মাধ্যমে প্রকৃত আর্থিক চিত্র তুলে ধরে না। কোনো কোনো কোম্পানিতে একাধিক বা গোপন ‘ডাবল সার্ভার’ ব্যবহারের অভিযোগও রয়েছে।

এসব সার্ভার বন্ধ করে সব তথ্য একীভূত করতে কোম্পানিগুলোকে ছয় সপ্তাহ সময় দিয়েছে আইডিআরএ। নির্দেশনা না মানলে আইনি ব্যবস্থা নেওয়ার হুঁশিয়ারি দেওয়া হয়েছে। আগামী ডিসেম্বরের মধ্যে ঝুঁকিভিত্তিক তদারকি এবং তিন থেকে চার মাসের মধ্যে অভিন্ন ‘ইউনিক পলিসি আইডি’ চালুর পরিকল্পনাও রয়েছে।

অতিরিক্ত ব্যয়ে গ্রাহকের টাকা ক্ষয়

সংকটের আরেকটি বড় কারণ ব্যবস্থাপনা ব্যয়। ২০২৫ সালের অনিরীক্ষিত তথ্য অনুযায়ী, ৩৬টি জীবন বীমা কোম্পানির মধ্যে অন্তত ২০টি নির্ধারিত সীমার বেশি ব্যয় করেছে। সম্মিলিত অতিরিক্ত ব্যয় প্রায় ৩৮১ কোটি ৩৫ লাখ টাকা।

শীর্ষে রয়েছে জীবন বীমা করপোরেশন—প্রায় ২৪৬ কোটি ৭ লাখ টাকা অতিরিক্ত ব্যয়। খাতসংশ্লিষ্টদের অভিযোগ, অপ্রয়োজনীয় প্রশাসনিক খরচ, উচ্চ সুযোগ-সুবিধা এবং মাঠপর্যায়ে অতিরিক্ত স্তর তৈরির কারণে ব্যয় বাড়ছে। এর সরাসরি প্রভাব পড়ছে দাবি পরিশোধে।

আরও উদ্বেগের বিষয়, অতিরিক্ত ব্যয় করা ২০টি কোম্পানির মধ্যে ১৪টিতে নিয়মিত সিইও নেই। খাতসংশ্লিষ্টদের অভিযোগ, বছরের পর বছর ভারপ্রাপ্ত সিইও দিয়ে প্রতিষ্ঠান চালানোর ফলে পরিচালনা পর্ষদের ওপর নির্ভরতা বাড়ে এবং জবাবদিহি দুর্বল হয়।

কমিশনের রোগও সারেনি

নন-লাইফ বীমায় ‘জিরো কমিশন’ চালুর উদ্যোগও পুরোপুরি সফল হয়নি। তাকাফুল ইন্স্যুরেন্সের এমডি ও সিইও আবুল কালাম আজাদের ভাষ্য, শুরুতে জিরো কমিশনে ব্যবসা হলেও পরে তদারকির দুর্বলতায় কমিশন আবার বেড়েছে। তার মতে, ব্যবসা ধরে রাখতে অতিরিক্ত কমিশন দেওয়ার প্রবণতা কোম্পানিগুলোর আর্থিক চাপ বাড়াচ্ছে।

তিনি দ্বৈত সার্ভার নিয়েও অভিযোগ তুলে বাংলাদেশ ব্যাংক, এনবিআর ও আইডিআরএর সমন্বিত সফটওয়্যারের মাধ্যমে আমদানি ও বীমা তথ্য যাচাইয়ের প্রস্তাব দিয়েছেন।

এখন পরীক্ষা আইডিআরএর

বীমা খাতের সমস্যার তালিকা দীর্ঘ—বকেয়া দাবি, অতিরিক্ত ব্যয়, কমিশন বাণিজ্য, তথ্যের অসঙ্গতি, দুর্বল করপোরেট সুশাসন ও দুর্বল কোম্পানি। তাই শুধু নতুন নির্দেশনা নয়, বাস্তব প্রয়োগই হবে আইডিআরএর সবচেয়ে বড় পরীক্ষা।

দুর্বল কোম্পানিগুলো একীভূত করা, পূর্ণাঙ্গ সিইও নিয়োগ বাধ্যতামূলক করা, ব্যবস্থাপনা ব্যয় ডিজিটাল নজরদারিতে আনা এবং দাবি পরিশোধে সময়সীমা নির্ধারণের দাবি উঠেছে।

শেষ পর্যন্ত বীমা খাতের সবচেয়ে বড় সম্পদ টাকা নয়—আস্থা। গ্রাহক প্রিমিয়াম দিতে রাজি থাকবেন তখনই, যখন তিনি বিশ্বাস করবেন, প্রয়োজনের দিনে তার টাকা সত্যিই ফেরত আসবে। ডাবল সার্ভার বন্ধ করা তাই কেবল প্রযুক্তিগত সংস্কার নয়; এটি বীমা খাতের বিশ্বাস ফেরানোর প্রথম পরীক্ষা।