০৯:০৩ অপরাহ্ন, বুধবার, ২৩ সেপ্টেম্বর ২০২৬

ব্যাংকে টাকা রাখলেই বেশি লাভ—সেই দিন ফুরোচ্ছে

The gallery was not found!

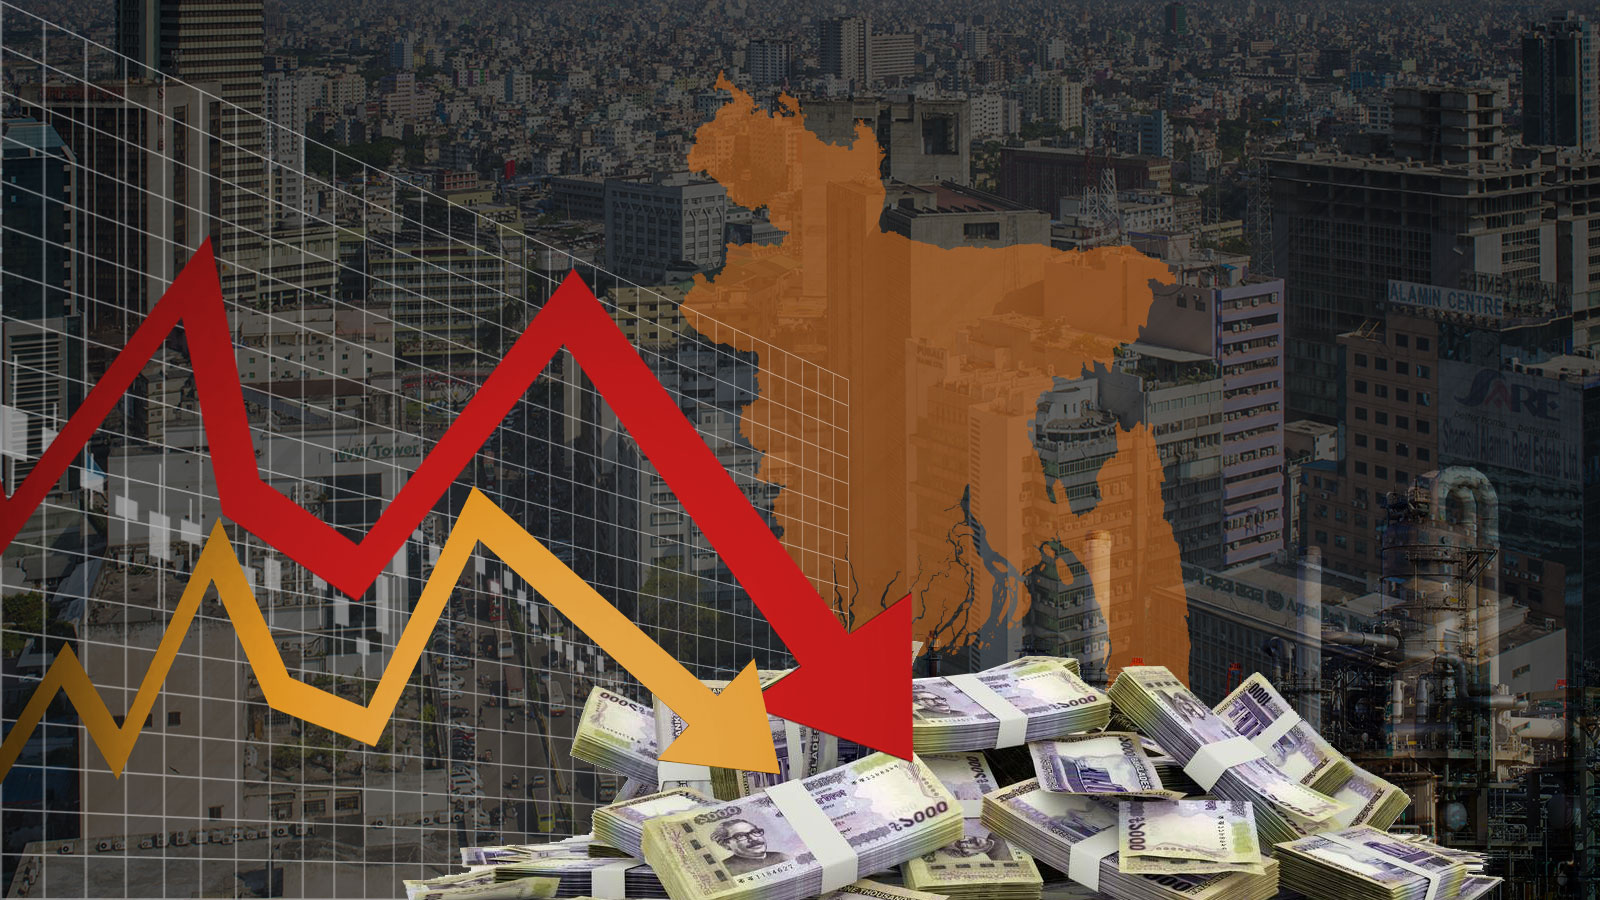
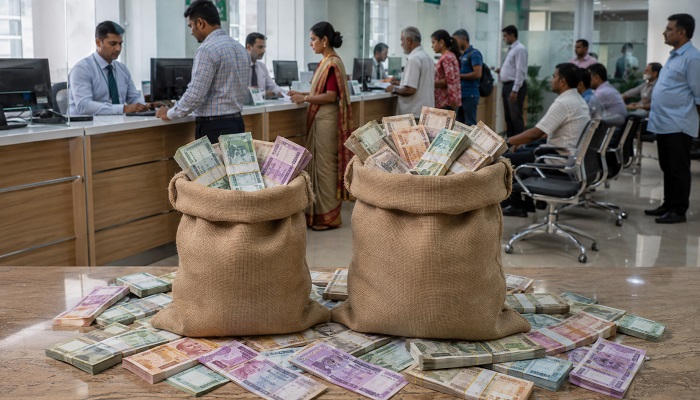
ব্যাংকে টাকা রেখে দীর্ঘ মেয়াদে বেশি সুদ পাওয়ার যে প্রচলিত হিসাব, তা এখন বদলে যাচ্ছে। দেশের একাধিক ব্যাংক দীর্ঘমেয়াদি আমানতের সুদহার কমিয়ে দিয়েছে। বিপরীতে তিন থেকে ছয় মাসের মতো স্বল্পমেয়াদি আমানতকে বেশি গুরুত্ব দিচ্ছে ব্যাংকগুলো।

অর্থাৎ, বেশি সময়ের জন্য টাকা রাখলে বেশি সুদ—আমানতের ক্ষেত্রে এতদিনের এই সাধারণ নিয়ম এখন অনেকটাই উল্টে গেছে।

ব্যাংকাররা বলছেন, এর পেছনে কাজ করছে একাধিক কারণ। ঋণের চাহিদা কমে যাওয়া, ব্যাংক খাতে বিনিয়োগযোগ্য অর্থ বেড়ে যাওয়া, সরকারি ট্রেজারি বিল-বন্ডের সুদ কমে আসা এবং ভবিষ্যতে ঋণের সুদহার আরও কমার সম্ভাবনা—সব মিলিয়েই আমানতের সুদ কমানোর পথে হাঁটছে ব্যাংকগুলো।

ব্যাংকের হাতে টাকা, কিন্তু বিনিয়োগ কম

বর্তমানে ব্যাংক খাতের বড় সমস্যা অর্থের অভাব নয়; বরং হাতে থাকা অর্থ বিনিয়োগ করার মতো পর্যাপ্ত সুযোগের ঘাটতি।

গত জুন শেষে ব্যাংকগুলোর হাতে বিনিয়োগযোগ্য তারল্য প্রথমবারের মতো ৪ লাখ কোটি টাকা ছাড়িয়েছে। মাত্র এক মাসে এই অর্থ বেড়েছে প্রায় ৭১ হাজার কোটি টাকা।

অন্যদিকে একই সময়ে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে মাত্র ৪ দশমিক ৪৭ শতাংশে। অর্থাৎ ব্যাংকের হাতে অর্থ বাড়লেও সেই অর্থ ঋণ হিসেবে বিতরণের সুযোগ তেমন বাড়ছে না।

ফলে আমানত সংগ্রহ করে সেই অর্থ বিনিয়োগ করতে না পারলে ব্যাংকের ওপর উল্টো খরচের চাপ তৈরি হয়। কারণ, গ্রাহকের কাছ থেকে নেওয়া আমানতের ওপর ব্যাংককে নিয়মিত সুদ দিতে হয়।

এই পরিস্থিতিতে উদ্বৃত্ত তারল্যে থাকা ব্যাংকগুলো আমানতের সুদ কমিয়ে অর্থ সংগ্রহের গতি নিয়ন্ত্রণ করছে।

একাধিক ব্যাংকে কমেছে সুদ

বেসরকারি খাতের প্রাইম ব্যাংক ১ সেপ্টেম্বর থেকে নতুন সুদহার কার্যকর করেছে। সাধারণ গ্রাহকদের চার মাস মেয়াদি আমানতে সুদ ৮ দশমিক ৭৫ শতাংশ থেকে কমিয়ে ৮ দশমিক ২৫ শতাংশ করা হয়েছে।

ছয় মাস মেয়াদি আমানতে সুদ ৮ দশমিক ৭৫ শতাংশ থেকে কমে হয়েছে ৮ শতাংশ। সাত মাসের আমানতে আগে সাড়ে ৮ থেকে ৯ শতাংশ পর্যন্ত সুদ পাওয়া গেলেও এখন তা কমিয়ে ৮ থেকে সোয়া ৮ শতাংশ করা হয়েছে।

৯১ দিন ও ১৮১ দিন মেয়াদি আমানতেও সুদহার কমেছে দশমিক ৫০ থেকে দশমিক ৭৫ শতাংশ পর্যন্ত। এসএমই ও করপোরেট আমানতের ক্ষেত্রেও একইভাবে সুদ কমানো হয়েছে।

ব্র্যাক ব্যাংকের আমানতে নতুন হিসাব

ব্র্যাক ব্যাংকও বিভিন্ন মেয়াদের আমানতে সুদ কমিয়েছে। ২৪ আগস্ট থেকে নতুন সুদহার কার্যকর করেছে ব্যাংকটি।

ভোক্তা পর্যায়ের ছয় মাস ও এক বছর মেয়াদি আমানতে এখন ৭ শতাংশ সুদ দেওয়া হচ্ছে। দুই বছর মেয়াদি আমানতেও সুদ ৭ শতাংশ। আর তিন বছর মেয়াদি আমানতে দেওয়া হচ্ছে সাড়ে ৬ শতাংশ।

এসএমই গ্রাহকদের আমানতের ক্ষেত্রেও একই সুদহার প্রযোজ্য।

একাধিক ব্যাংক সুদ কমানোর পথে হাঁটার পর সিটি ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংকসহ আরও কয়েকটি ব্যাংকও একই ধরনের সিদ্ধান্ত নেওয়ার প্রস্তুতি নিচ্ছে।

দীর্ঘমেয়াদি আমানত কেন অনাগ্রহের?

এর পেছনে সবচেয়ে বড় কারণ ভবিষ্যতের সুদহার নিয়ে অনিশ্চয়তা।

কেন্দ্রীয় ব্যাংক ইতিমধ্যে নীতি সুদহার ১০ শতাংশ থেকে কমিয়ে সাড়ে ৯ শতাংশ করেছে। সরকারের পক্ষ থেকেও ঋণের সুদহার কমানোর চাপ রয়েছে। ফলে আগামী দিনে ব্যাংকঋণের সুদ কমার সম্ভাবনা রয়েছে।

ঋণের সুদ কমলে আমানতের সুদও ধীরে ধীরে কমে আসবে—এমন হিসাব করছে ব্যাংকগুলো।

তাই দীর্ঘ সময়ের জন্য বেশি সুদে আমানত সংগ্রহ করে ভবিষ্যতে সেই অর্থ কম সুদে বিনিয়োগ করতে হলে ব্যাংকের মুনাফায় চাপ তৈরি হতে পারে। এ কারণে দীর্ঘমেয়াদি আমানতের বদলে স্বল্পমেয়াদি আমানতের দিকে ঝুঁকছে ব্যাংকগুলো।

কমছে ট্রেজারি বিল-বন্ডের সুদ

ব্যাংকের আমানতের সুদ কমার আরেকটি বড় কারণ সরকারি ট্রেজারি বিল ও বন্ডের সুদহার কমে যাওয়া।

১৫ বছর মেয়াদি ট্রেজারি বন্ডের সুদ কমে ৯ দশমিক ০৯ শতাংশে নেমেছে। ২০ বছর মেয়াদি বন্ডের সুদ কমে হয়েছে ৯ দশমিক ১২ শতাংশ।

এদিকে ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদ ৮ দশমিক ৭২ শতাংশ, ১৮২ দিনের বিল ৮ দশমিক ৮১ শতাংশ এবং ১৬৪ দিনের বিল ৮ দশমিক ৮৯ শতাংশে নেমেছে।

সরকারি নিরাপদ বিনিয়োগে সুদ কমে যাওয়ায় ব্যাংকগুলোর জন্য বেশি সুদে আমানত সংগ্রহ করে সেই অর্থ বিনিয়োগ করা আগের তুলনায় কম লাভজনক হয়ে পড়ছে।

তবে দুর্বল ব্যাংকের লড়াই অন্যরকম

ব্যাংক খাতের সব প্রতিষ্ঠানের চিত্র অবশ্য এক নয়।

তারল্য-সংকটে থাকা কিছু দুর্বল ব্যাংক এখনো গ্রাহকের আমানত আকর্ষণে ১১ থেকে ১৩ শতাংশ পর্যন্ত সুদ দিচ্ছে। ফলে শক্তিশালী ও দুর্বল ব্যাংকের মধ্যে আমানত সংগ্রহের কৌশলেও বড় পার্থক্য তৈরি হয়েছে।

বাংলাদেশ ব্যাংকের নির্ধারিত আমানত ও ঋণের সুদহারের সর্বোচ্চ ৪ শতাংশ ব্যবধান বা স্প্রেডও এসব ব্যাংকের ক্ষেত্রে কার্যকর হচ্ছে না বলে সংশ্লিষ্টরা জানিয়েছেন।

১৩ শতাংশ সুদেও আমানত নিচ্ছে কেউ

সুদ কমানোর প্রবণতার মধ্যেও ব্যতিক্রম রয়েছে। এবি ব্যাংক ছয় মাস, এক বছর ও দুই বছর মেয়াদি আমানতে ১৩ শতাংশ সুদে অর্থ সংগ্রহ করছে।

এ ছাড়া সাড়ে পাঁচ বছরে টাকা দ্বিগুণ করার অফারেও আমানত সংগ্রহ করছে ব্যাংকটি।

অর্থাৎ একদিকে শক্তিশালী ও উদ্বৃত্ত তারল্যে থাকা ব্যাংকগুলো সুদ কমাচ্ছে, অন্যদিকে তারল্য-সংকটে থাকা ব্যাংকগুলো বেশি সুদ দিয়ে গ্রাহকের অর্থ আকর্ষণের চেষ্টা করছে।

ব্যাংকারদের চোখে সামনে কী

ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান বলেন, আমানতের সুদহার কমিয়ে তহবিল ব্যয় সমন্বয়ের চেষ্টা চলছে। বর্তমানে তিন থেকে ছয় মাস মেয়াদি আমানতের ওপর বেশি গুরুত্ব দেওয়া হচ্ছে। কারণ দীর্ঘ মেয়াদে সুদহার কোন দিকে যাবে, তা এখনো নিশ্চিত নয়।

বদলে যাচ্ছে আমানতের বাজার

সব মিলিয়ে ব্যাংক খাতে এখন নতুন সমীকরণ তৈরি হয়েছে। একদিকে অর্থনীতিতে ঋণের চাহিদা কম, অন্যদিকে ব্যাংকের হাতে বিপুল পরিমাণ বিনিয়োগযোগ্য অর্থ। তার ওপর সরকারি বিল-বন্ডের সুদ ও নীতি সুদহার কমছে।

এই বাস্তবতায় ব্যাংকগুলো দীর্ঘ মেয়াদে বেশি সুদ দেওয়ার ঝুঁকি নিতে চাইছে না। ফলে আমানতকারীদের জন্যও বদলে যাচ্ছে পুরোনো হিসাব।

দীর্ঘ মেয়াদে টাকা রাখলেই বেশি সুদ—এই ধারণা এখন আর সব ব্যাংকের ক্ষেত্রে খাটছে না।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

ব্যাংকে টাকা রাখলেই বেশি লাভ—সেই দিন ফুরোচ্ছে

Update Time : ০৯:৪২:০২ পূর্বাহ্ন, মঙ্গলবার, ১ সেপ্টেম্বর ২০২৬

ব্যাংকে টাকা রেখে দীর্ঘ মেয়াদে বেশি সুদ পাওয়ার যে প্রচলিত হিসাব, তা এখন বদলে যাচ্ছে। দেশের একাধিক ব্যাংক দীর্ঘমেয়াদি আমানতের সুদহার কমিয়ে দিয়েছে। বিপরীতে তিন থেকে ছয় মাসের মতো স্বল্পমেয়াদি আমানতকে বেশি গুরুত্ব দিচ্ছে ব্যাংকগুলো।

অর্থাৎ, বেশি সময়ের জন্য টাকা রাখলে বেশি সুদ—আমানতের ক্ষেত্রে এতদিনের এই সাধারণ নিয়ম এখন অনেকটাই উল্টে গেছে।

ব্যাংকাররা বলছেন, এর পেছনে কাজ করছে একাধিক কারণ। ঋণের চাহিদা কমে যাওয়া, ব্যাংক খাতে বিনিয়োগযোগ্য অর্থ বেড়ে যাওয়া, সরকারি ট্রেজারি বিল-বন্ডের সুদ কমে আসা এবং ভবিষ্যতে ঋণের সুদহার আরও কমার সম্ভাবনা—সব মিলিয়েই আমানতের সুদ কমানোর পথে হাঁটছে ব্যাংকগুলো।

ব্যাংকের হাতে টাকা, কিন্তু বিনিয়োগ কম

বর্তমানে ব্যাংক খাতের বড় সমস্যা অর্থের অভাব নয়; বরং হাতে থাকা অর্থ বিনিয়োগ করার মতো পর্যাপ্ত সুযোগের ঘাটতি।

গত জুন শেষে ব্যাংকগুলোর হাতে বিনিয়োগযোগ্য তারল্য প্রথমবারের মতো ৪ লাখ কোটি টাকা ছাড়িয়েছে। মাত্র এক মাসে এই অর্থ বেড়েছে প্রায় ৭১ হাজার কোটি টাকা।

অন্যদিকে একই সময়ে বেসরকারি খাতে ঋণ প্রবৃদ্ধি নেমে এসেছে মাত্র ৪ দশমিক ৪৭ শতাংশে। অর্থাৎ ব্যাংকের হাতে অর্থ বাড়লেও সেই অর্থ ঋণ হিসেবে বিতরণের সুযোগ তেমন বাড়ছে না।

ফলে আমানত সংগ্রহ করে সেই অর্থ বিনিয়োগ করতে না পারলে ব্যাংকের ওপর উল্টো খরচের চাপ তৈরি হয়। কারণ, গ্রাহকের কাছ থেকে নেওয়া আমানতের ওপর ব্যাংককে নিয়মিত সুদ দিতে হয়।

এই পরিস্থিতিতে উদ্বৃত্ত তারল্যে থাকা ব্যাংকগুলো আমানতের সুদ কমিয়ে অর্থ সংগ্রহের গতি নিয়ন্ত্রণ করছে।

একাধিক ব্যাংকে কমেছে সুদ

বেসরকারি খাতের প্রাইম ব্যাংক ১ সেপ্টেম্বর থেকে নতুন সুদহার কার্যকর করেছে। সাধারণ গ্রাহকদের চার মাস মেয়াদি আমানতে সুদ ৮ দশমিক ৭৫ শতাংশ থেকে কমিয়ে ৮ দশমিক ২৫ শতাংশ করা হয়েছে।

ছয় মাস মেয়াদি আমানতে সুদ ৮ দশমিক ৭৫ শতাংশ থেকে কমে হয়েছে ৮ শতাংশ। সাত মাসের আমানতে আগে সাড়ে ৮ থেকে ৯ শতাংশ পর্যন্ত সুদ পাওয়া গেলেও এখন তা কমিয়ে ৮ থেকে সোয়া ৮ শতাংশ করা হয়েছে।

৯১ দিন ও ১৮১ দিন মেয়াদি আমানতেও সুদহার কমেছে দশমিক ৫০ থেকে দশমিক ৭৫ শতাংশ পর্যন্ত। এসএমই ও করপোরেট আমানতের ক্ষেত্রেও একইভাবে সুদ কমানো হয়েছে।

ব্র্যাক ব্যাংকের আমানতে নতুন হিসাব

ব্র্যাক ব্যাংকও বিভিন্ন মেয়াদের আমানতে সুদ কমিয়েছে। ২৪ আগস্ট থেকে নতুন সুদহার কার্যকর করেছে ব্যাংকটি।

ভোক্তা পর্যায়ের ছয় মাস ও এক বছর মেয়াদি আমানতে এখন ৭ শতাংশ সুদ দেওয়া হচ্ছে। দুই বছর মেয়াদি আমানতেও সুদ ৭ শতাংশ। আর তিন বছর মেয়াদি আমানতে দেওয়া হচ্ছে সাড়ে ৬ শতাংশ।

এসএমই গ্রাহকদের আমানতের ক্ষেত্রেও একই সুদহার প্রযোজ্য।

একাধিক ব্যাংক সুদ কমানোর পথে হাঁটার পর সিটি ব্যাংক, মিউচুয়াল ট্রাস্ট ব্যাংকসহ আরও কয়েকটি ব্যাংকও একই ধরনের সিদ্ধান্ত নেওয়ার প্রস্তুতি নিচ্ছে।

দীর্ঘমেয়াদি আমানত কেন অনাগ্রহের?

এর পেছনে সবচেয়ে বড় কারণ ভবিষ্যতের সুদহার নিয়ে অনিশ্চয়তা।

কেন্দ্রীয় ব্যাংক ইতিমধ্যে নীতি সুদহার ১০ শতাংশ থেকে কমিয়ে সাড়ে ৯ শতাংশ করেছে। সরকারের পক্ষ থেকেও ঋণের সুদহার কমানোর চাপ রয়েছে। ফলে আগামী দিনে ব্যাংকঋণের সুদ কমার সম্ভাবনা রয়েছে।

ঋণের সুদ কমলে আমানতের সুদও ধীরে ধীরে কমে আসবে—এমন হিসাব করছে ব্যাংকগুলো।

তাই দীর্ঘ সময়ের জন্য বেশি সুদে আমানত সংগ্রহ করে ভবিষ্যতে সেই অর্থ কম সুদে বিনিয়োগ করতে হলে ব্যাংকের মুনাফায় চাপ তৈরি হতে পারে। এ কারণে দীর্ঘমেয়াদি আমানতের বদলে স্বল্পমেয়াদি আমানতের দিকে ঝুঁকছে ব্যাংকগুলো।

কমছে ট্রেজারি বিল-বন্ডের সুদ

ব্যাংকের আমানতের সুদ কমার আরেকটি বড় কারণ সরকারি ট্রেজারি বিল ও বন্ডের সুদহার কমে যাওয়া।

১৫ বছর মেয়াদি ট্রেজারি বন্ডের সুদ কমে ৯ দশমিক ০৯ শতাংশে নেমেছে। ২০ বছর মেয়াদি বন্ডের সুদ কমে হয়েছে ৯ দশমিক ১২ শতাংশ।

এদিকে ৯১ দিন মেয়াদি ট্রেজারি বিলের সুদ ৮ দশমিক ৭২ শতাংশ, ১৮২ দিনের বিল ৮ দশমিক ৮১ শতাংশ এবং ১৬৪ দিনের বিল ৮ দশমিক ৮৯ শতাংশে নেমেছে।

সরকারি নিরাপদ বিনিয়োগে সুদ কমে যাওয়ায় ব্যাংকগুলোর জন্য বেশি সুদে আমানত সংগ্রহ করে সেই অর্থ বিনিয়োগ করা আগের তুলনায় কম লাভজনক হয়ে পড়ছে।

তবে দুর্বল ব্যাংকের লড়াই অন্যরকম

ব্যাংক খাতের সব প্রতিষ্ঠানের চিত্র অবশ্য এক নয়।

তারল্য-সংকটে থাকা কিছু দুর্বল ব্যাংক এখনো গ্রাহকের আমানত আকর্ষণে ১১ থেকে ১৩ শতাংশ পর্যন্ত সুদ দিচ্ছে। ফলে শক্তিশালী ও দুর্বল ব্যাংকের মধ্যে আমানত সংগ্রহের কৌশলেও বড় পার্থক্য তৈরি হয়েছে।

বাংলাদেশ ব্যাংকের নির্ধারিত আমানত ও ঋণের সুদহারের সর্বোচ্চ ৪ শতাংশ ব্যবধান বা স্প্রেডও এসব ব্যাংকের ক্ষেত্রে কার্যকর হচ্ছে না বলে সংশ্লিষ্টরা জানিয়েছেন।

১৩ শতাংশ সুদেও আমানত নিচ্ছে কেউ

সুদ কমানোর প্রবণতার মধ্যেও ব্যতিক্রম রয়েছে। এবি ব্যাংক ছয় মাস, এক বছর ও দুই বছর মেয়াদি আমানতে ১৩ শতাংশ সুদে অর্থ সংগ্রহ করছে।

এ ছাড়া সাড়ে পাঁচ বছরে টাকা দ্বিগুণ করার অফারেও আমানত সংগ্রহ করছে ব্যাংকটি।

অর্থাৎ একদিকে শক্তিশালী ও উদ্বৃত্ত তারল্যে থাকা ব্যাংকগুলো সুদ কমাচ্ছে, অন্যদিকে তারল্য-সংকটে থাকা ব্যাংকগুলো বেশি সুদ দিয়ে গ্রাহকের অর্থ আকর্ষণের চেষ্টা করছে।

ব্যাংকারদের চোখে সামনে কী

ব্র্যাক ব্যাংকের ব্যবস্থাপনা পরিচালক তারেক রেফাত উল্লাহ খান বলেন, আমানতের সুদহার কমিয়ে তহবিল ব্যয় সমন্বয়ের চেষ্টা চলছে। বর্তমানে তিন থেকে ছয় মাস মেয়াদি আমানতের ওপর বেশি গুরুত্ব দেওয়া হচ্ছে। কারণ দীর্ঘ মেয়াদে সুদহার কোন দিকে যাবে, তা এখনো নিশ্চিত নয়।

বদলে যাচ্ছে আমানতের বাজার

সব মিলিয়ে ব্যাংক খাতে এখন নতুন সমীকরণ তৈরি হয়েছে। একদিকে অর্থনীতিতে ঋণের চাহিদা কম, অন্যদিকে ব্যাংকের হাতে বিপুল পরিমাণ বিনিয়োগযোগ্য অর্থ। তার ওপর সরকারি বিল-বন্ডের সুদ ও নীতি সুদহার কমছে।

এই বাস্তবতায় ব্যাংকগুলো দীর্ঘ মেয়াদে বেশি সুদ দেওয়ার ঝুঁকি নিতে চাইছে না। ফলে আমানতকারীদের জন্যও বদলে যাচ্ছে পুরোনো হিসাব।

দীর্ঘ মেয়াদে টাকা রাখলেই বেশি সুদ—এই ধারণা এখন আর সব ব্যাংকের ক্ষেত্রে খাটছে না।