১০:০৭ অপরাহ্ন, বুধবার, ২৩ সেপ্টেম্বর ২০২৬

ঋণ খেলাপিরা ছাড় পাচ্ছে, টাকা ফিরছে না ব্যাংকে

The gallery was not found!

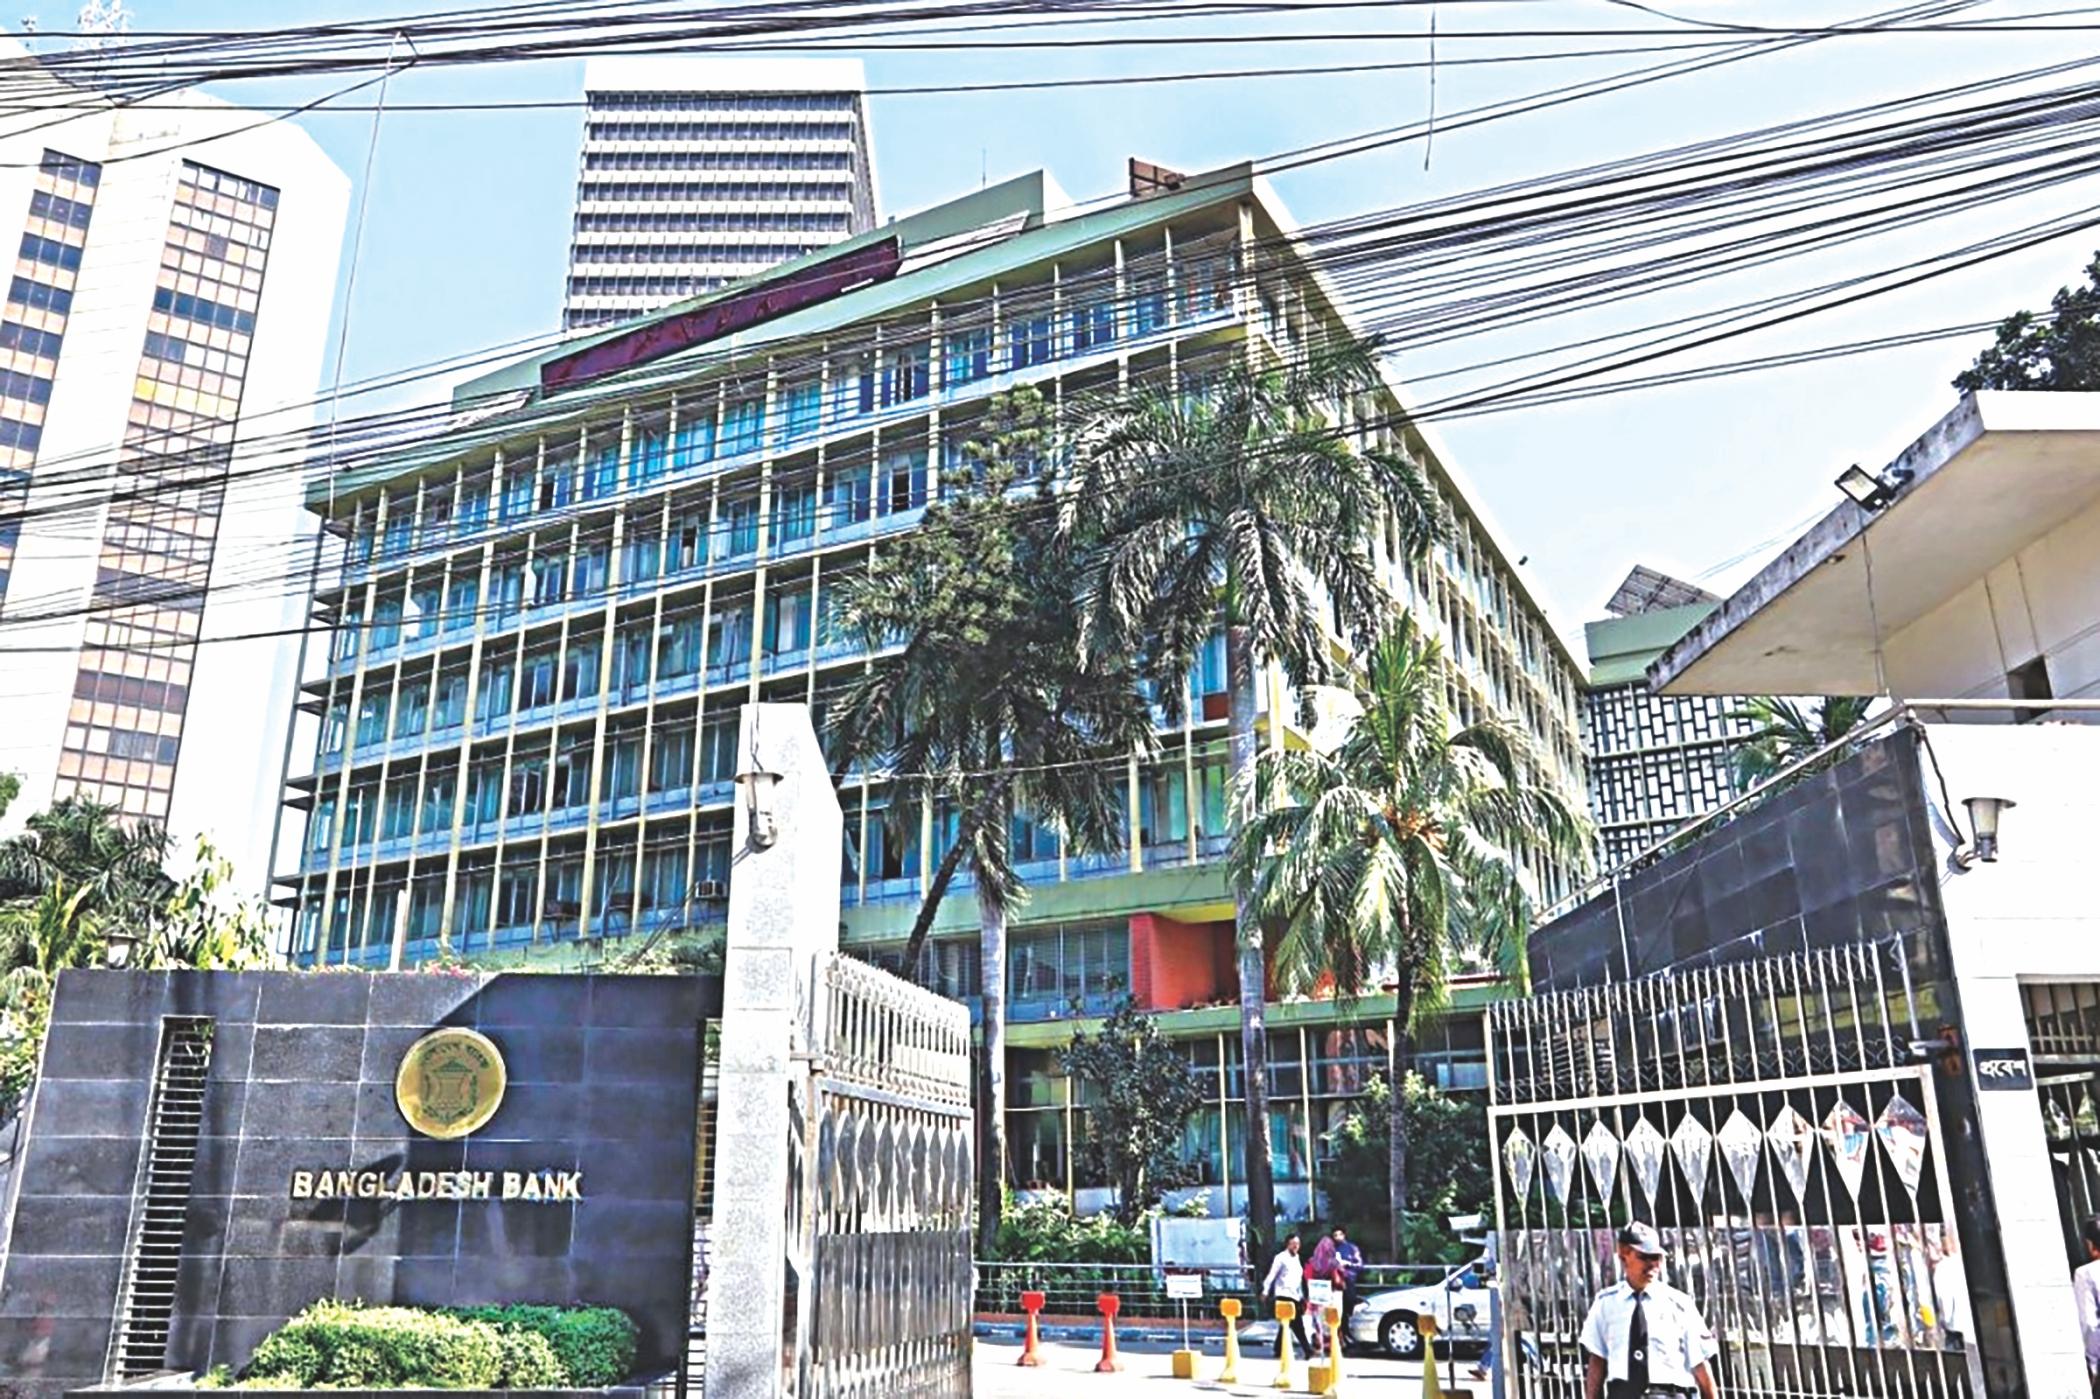
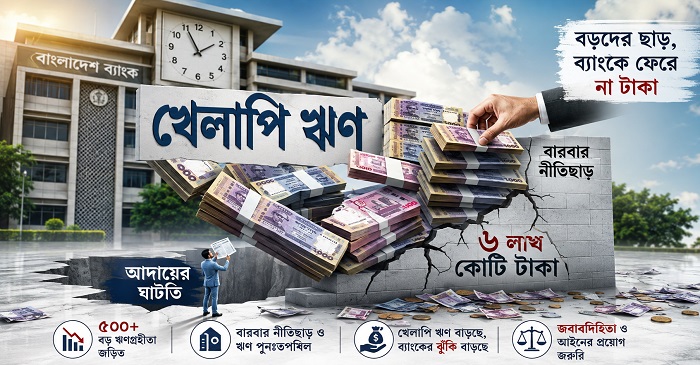
দেশের ব্যাংক খাতে খেলাপি ঋণ এখন ইতিহাসের সর্বোচ্চ পর্যায়ে। এর মধ্যেই বড় ঋণগ্রহীতাদের জন্য ঋণ পুনঃতফসিল ও পুনর্গঠনের সুযোগ আরও বাড়িয়েছে বাংলাদেশ ব্যাংক।

নতুন নির্দেশনা অনুযায়ী, কোনো প্রতিষ্ঠান বা শিল্পগোষ্ঠীর ঋণ এক হাজার কোটি টাকা বা তার বেশি হলে দুই বছরের গ্রেস পিরিয়ডসহ সর্বোচ্চ ১৫ বছরে ঋণ পরিশোধ করা যাবে। আগে এই সময়সীমা ছিল ১০ বছর।

বাংলাদেশ ব্যাংকের হিসাবে, ২০২৬ সালের জুন শেষে খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ২৮৪ কোটি টাকা। এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংকের দেওয়া প্রায় প্রতি তিন টাকার এক টাকা এখন খেলাপি। এমন সময়েই নতুন করে বড় ঋণগ্রহীতাদের সময় বাড়িয়ে দেওয়া হলো।

কেন্দ্রীয় ব্যাংক বলছে, মধ্যপ্রাচ্যের সংঘাত, জ্বালানিসংকট, বাজারভিত্তিক সুদহার এবং ব্যবসার গতি কমে যাওয়ায় অনেক প্রতিষ্ঠানের ঋণ পরিশোধের সক্ষমতা কমেছে। খেলাপি ঋণ কমাতে নেওয়া ১৮ মাসের পরিকল্পনার অংশ হিসেবেই এই সুবিধা দেওয়া হয়েছে। ৩০ সেপ্টেম্বর পর্যন্ত আবেদন করা যাবে এবং ব্যাংকগুলোকে ৩১ ডিসেম্বরের মধ্যে আবেদন নিষ্পত্তি করতে হবে।

তবে অতীতের হিসাব বলছে, পুনঃতফসিলের সুযোগ বাড়লেও সেই হারে ব্যাংকের টাকা ফেরেনি। বাংলাদেশ ব্যাংকের আর্থিক স্থিতিশীলতা প্রতিবেদন অনুযায়ী, ২০২৪ সালের ডিসেম্বর শেষে পুনঃতফসিল করা ঋণের স্থিতি ছিল প্রায় ৩ লাখ ৪৮ হাজার কোটি টাকা। এর মধ্যে ১ লাখ ৩৪ হাজার কোটি টাকা, অর্থাৎ ৩৮ দশমিক ৪২ শতাংশ ঋণ আবার খেলাপি হয়ে গেছে। ২০২০ সালে এই হার ছিল ২৩ দশমিক ৮ শতাংশ।

সাম্প্রতিক হিসাবেও একই চিত্র দেখা যায়। ২০২৫ সালের সেপ্টেম্বর শেষে খেলাপি ঋণ ছিল ৬ লাখ ৪৪ হাজার কোটি টাকা। পরে বড় অঙ্কের ঋণ পুনঃতফসিল ও পুনর্গঠনের পর ডিসেম্বর শেষে তা কমে ৫ লাখ ৫৭ হাজার কোটি টাকায় নামে। কিন্তু ২০২৬ সালের জুনেই খেলাপি ঋণ আবার ৬ লাখ কোটি টাকা ছাড়িয়ে যায়।

গত এক বছরেও কয়েক দফায় ঋণগ্রহীতাদের জন্য শর্ত সহজ করা হয়েছে। ২০২৫ সালের সেপ্টেম্বরে ২ শতাংশ ডাউন পেমেন্টে, দুই বছরের গ্রেস পিরিয়ডসহ ১০ বছরে ঋণ পরিশোধের সুযোগ দেওয়া হয়। পরে সুবিধার আওতা বাড়ানো হয়েছে, ডাউন পেমেন্ট দেওয়ার নিয়ম সহজ করা হয়েছে এবং একাধিকবার আবেদনের সময়সীমাও বাড়ানো হয়েছে। সর্বশেষ বড় ঋণগ্রহীতাদের জন্য পরিশোধের মেয়াদ ১৫ বছর করা হলো।

বাংলাদেশে ঋণ পুনঃতফসিলের ইতিহাসও দীর্ঘ। ১৯৯১ সাল থেকে বিভিন্ন সময়ে সুদ মওকুফ, কম ডাউন পেমেন্ট, দীর্ঘ কিস্তি ও বিশেষ পুনর্গঠনের সুবিধা দেওয়া হয়েছে। ২০১৯ সালে মাত্র ২ শতাংশ ডাউন পেমেন্টে ১০ বছরে ঋণ পরিশোধের সুযোগ দেওয়া হয়। করোনার সময় নিয়ম আরও শিথিল হয়।

দক্ষিণ এশিয়ার অন্য দেশগুলোতেও পুনঃতফসিলের সুযোগ আছে, তবে সেখানে ঋণগ্রহীতার পরিশোধ সক্ষমতা ও ব্যবসা পুনরুদ্ধারের পরিকল্পনার ওপর তুলনামূলক বেশি গুরুত্ব দেওয়া হয়। ভারতে খেলাপি ঋণের হার ১ দশমিক ৮ শতাংশ, নেপালে ৫ দশমিক ৬৬, পাকিস্তানে ৫ দশমিক ৮ এবং শ্রীলঙ্কায় ৯ দশমিক ৪ শতাংশ।

বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মুস্তফা কে মুজেরী বলেছেন, নতুন সুবিধার অপব্যবহার ঠেকাতে কেন্দ্রীয় ব্যাংকের তদারকি জরুরি। একই সঙ্গে সুবিধা নেওয়ার পর সংশ্লিষ্ট প্রতিষ্ঠান নিয়মিত কিস্তি দিচ্ছে কি না এবং ব্যবসা পুনরায় সচল হচ্ছে কি না, সেটিও নজরদারিতে রাখতে হবে।
Tag :

Write Your Comment

Your email address will not be published. Required fields are marked *

Save Your Email and Others Information

জনপ্রিয় খবর
Business Times24

ঋণ খেলাপিরা ছাড় পাচ্ছে, টাকা ফিরছে না ব্যাংকে

Update Time : ০৬:০৫:৪০ অপরাহ্ন, বৃহস্পতিবার, ৩ সেপ্টেম্বর ২০২৬

দেশের ব্যাংক খাতে খেলাপি ঋণ এখন ইতিহাসের সর্বোচ্চ পর্যায়ে। এর মধ্যেই বড় ঋণগ্রহীতাদের জন্য ঋণ পুনঃতফসিল ও পুনর্গঠনের সুযোগ আরও বাড়িয়েছে বাংলাদেশ ব্যাংক।

নতুন নির্দেশনা অনুযায়ী, কোনো প্রতিষ্ঠান বা শিল্পগোষ্ঠীর ঋণ এক হাজার কোটি টাকা বা তার বেশি হলে দুই বছরের গ্রেস পিরিয়ডসহ সর্বোচ্চ ১৫ বছরে ঋণ পরিশোধ করা যাবে। আগে এই সময়সীমা ছিল ১০ বছর।

বাংলাদেশ ব্যাংকের হিসাবে, ২০২৬ সালের জুন শেষে খেলাপি ঋণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ২৮৪ কোটি টাকা। এটি মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ ব্যাংকের দেওয়া প্রায় প্রতি তিন টাকার এক টাকা এখন খেলাপি। এমন সময়েই নতুন করে বড় ঋণগ্রহীতাদের সময় বাড়িয়ে দেওয়া হলো।

কেন্দ্রীয় ব্যাংক বলছে, মধ্যপ্রাচ্যের সংঘাত, জ্বালানিসংকট, বাজারভিত্তিক সুদহার এবং ব্যবসার গতি কমে যাওয়ায় অনেক প্রতিষ্ঠানের ঋণ পরিশোধের সক্ষমতা কমেছে। খেলাপি ঋণ কমাতে নেওয়া ১৮ মাসের পরিকল্পনার অংশ হিসেবেই এই সুবিধা দেওয়া হয়েছে। ৩০ সেপ্টেম্বর পর্যন্ত আবেদন করা যাবে এবং ব্যাংকগুলোকে ৩১ ডিসেম্বরের মধ্যে আবেদন নিষ্পত্তি করতে হবে।

তবে অতীতের হিসাব বলছে, পুনঃতফসিলের সুযোগ বাড়লেও সেই হারে ব্যাংকের টাকা ফেরেনি। বাংলাদেশ ব্যাংকের আর্থিক স্থিতিশীলতা প্রতিবেদন অনুযায়ী, ২০২৪ সালের ডিসেম্বর শেষে পুনঃতফসিল করা ঋণের স্থিতি ছিল প্রায় ৩ লাখ ৪৮ হাজার কোটি টাকা। এর মধ্যে ১ লাখ ৩৪ হাজার কোটি টাকা, অর্থাৎ ৩৮ দশমিক ৪২ শতাংশ ঋণ আবার খেলাপি হয়ে গেছে। ২০২০ সালে এই হার ছিল ২৩ দশমিক ৮ শতাংশ।

সাম্প্রতিক হিসাবেও একই চিত্র দেখা যায়। ২০২৫ সালের সেপ্টেম্বর শেষে খেলাপি ঋণ ছিল ৬ লাখ ৪৪ হাজার কোটি টাকা। পরে বড় অঙ্কের ঋণ পুনঃতফসিল ও পুনর্গঠনের পর ডিসেম্বর শেষে তা কমে ৫ লাখ ৫৭ হাজার কোটি টাকায় নামে। কিন্তু ২০২৬ সালের জুনেই খেলাপি ঋণ আবার ৬ লাখ কোটি টাকা ছাড়িয়ে যায়।

গত এক বছরেও কয়েক দফায় ঋণগ্রহীতাদের জন্য শর্ত সহজ করা হয়েছে। ২০২৫ সালের সেপ্টেম্বরে ২ শতাংশ ডাউন পেমেন্টে, দুই বছরের গ্রেস পিরিয়ডসহ ১০ বছরে ঋণ পরিশোধের সুযোগ দেওয়া হয়। পরে সুবিধার আওতা বাড়ানো হয়েছে, ডাউন পেমেন্ট দেওয়ার নিয়ম সহজ করা হয়েছে এবং একাধিকবার আবেদনের সময়সীমাও বাড়ানো হয়েছে। সর্বশেষ বড় ঋণগ্রহীতাদের জন্য পরিশোধের মেয়াদ ১৫ বছর করা হলো।

বাংলাদেশে ঋণ পুনঃতফসিলের ইতিহাসও দীর্ঘ। ১৯৯১ সাল থেকে বিভিন্ন সময়ে সুদ মওকুফ, কম ডাউন পেমেন্ট, দীর্ঘ কিস্তি ও বিশেষ পুনর্গঠনের সুবিধা দেওয়া হয়েছে। ২০১৯ সালে মাত্র ২ শতাংশ ডাউন পেমেন্টে ১০ বছরে ঋণ পরিশোধের সুযোগ দেওয়া হয়। করোনার সময় নিয়ম আরও শিথিল হয়।

দক্ষিণ এশিয়ার অন্য দেশগুলোতেও পুনঃতফসিলের সুযোগ আছে, তবে সেখানে ঋণগ্রহীতার পরিশোধ সক্ষমতা ও ব্যবসা পুনরুদ্ধারের পরিকল্পনার ওপর তুলনামূলক বেশি গুরুত্ব দেওয়া হয়। ভারতে খেলাপি ঋণের হার ১ দশমিক ৮ শতাংশ, নেপালে ৫ দশমিক ৬৬, পাকিস্তানে ৫ দশমিক ৮ এবং শ্রীলঙ্কায় ৯ দশমিক ৪ শতাংশ।

বাংলাদেশ ব্যাংকের সাবেক প্রধান অর্থনীতিবিদ মুস্তফা কে মুজেরী বলেছেন, নতুন সুবিধার অপব্যবহার ঠেকাতে কেন্দ্রীয় ব্যাংকের তদারকি জরুরি। একই সঙ্গে সুবিধা নেওয়ার পর সংশ্লিষ্ট প্রতিষ্ঠান নিয়মিত কিস্তি দিচ্ছে কি না এবং ব্যবসা পুনরায় সচল হচ্ছে কি না, সেটিও নজরদারিতে রাখতে হবে।